Odložené platby se mění od února 2027: co ti „zaplatím potom“ opravdu vezme
 Dennis Vymer
Loni na podzim jsem v jednom e-shopu doplňoval poslední věci k výbavičce pro dceru. Odsávačku a pár drobností, které se z druhé ruky kupovat prostě nechtěly.
U pokladny toho konkrétního e-shopu byla předvybraná možnost „zaplatit za 30 dní“. Ne karta, ne převod. Odklikl jsem to, protože to vypadalo jako nic: 4 760 Kč, nula procent, zaplatím po výplatě.
Problém byl, že se ta odložená platba neobjevila nikde.
Na výpisu z banky nic, protože z účtu v ten den neodešla ani koruna. V nástroji, ve kterém sledujeme rodinné peníze, taky nic. Čisté jmění mi ten měsíc vyšlo o skoro pět tisíc lepší, než jaká byla realita, protože ten závazek existoval jenom v jednom e-mailu s datem splatnosti.
Nebyl to drahý dluh. Byl to neviditelný dluh, a to je horší, protože s neviditelným dluhem neumíš počítat.
Nová pravidla pro odložené platby na tu neviditelnost míří. Jenom se o nich píše tak, že se v tom nedá vyznat: v médiích najdeš dvě data, dvě novely a tři různé vzorce. Tak jsem si otevřel samotný sněmovní tisk a je to o hodně jednodušší. Je to jedna novela zákona o spotřebitelském úvěru, sněmovní tisk 145, s jedinou účinností: 1. února 2027.
A hotové to ještě není. Novelu schválila Sněmovna 11. září 2026 poměrem 134 ze 136 přítomných poslanců a teď ji má na stole Senát jako senátní tisk 289, se lhůtou do 24. října. Pokud projde a prezident ji podepíše, platí od 1. února 2027. Dokud není ve Sbírce, je to schválený návrh, ne hotový zákon, a tak to tady budu psát.
Všechno, co jsem o odložených platbách v češtině našel, se přitom dělí na dvě poloviny, které se nikdy nepotkají. Právní weby mají zákon a nemají čtenáře. Spotřebitelské weby varují před dluhovou spirálou a o novele nemají ani odstavec. Ani jeden z nich neřekl tu jedinou věc, kterou jsem loni v listopadu potřeboval: kam si tu odloženou platbu zapsat, aby mi nelhala v rozpočtu.
Odložená platba je úvěr. I když je bezúročná.
Mechanika je nudná a vysvětluje celý zbytek článku.
Vybereš si v platební bráně odloženou platbu jako kteroukoli jinou metodu. Nezadáváš číslo karty, obvykle jenom potvrdíš SMS kód. Obchodník dostane svoje peníze okamžitě, protože mu je pošle poskytovatel. Ty od té chvíle dlužíš poskytovateli a potvrzení ti přijde e-mailem, s datem splatnosti. Nikam jinam.
To, že u toho nevytáhneš kartu, není detail. Je to celý ten trik. Platba bez karty se v hlavě nechová jako platba.
Produkty se liší víc, než se zdá. Skip Pay má podle ceníku účinného od 16. 10. 2026 odloženou platbu do 10 000 Kč se splatností 30 dní a „Nákup na Třetinu“ až do 100 000 Kč, rozdělený na splátky v den nákupu, po 30 a po 60 dnech. Twisto jde až do 45 dní nebo rozložení do 12 splátek. PlatímPak a Klarna, která na český trh teprve vstoupila a je zatím u mála e-shopů, jedou na stejném principu.
Všimni si, co to dělá s kalendářem. Jeden nákup na třetiny zasáhne tři kalendářní měsíce. Skip Pay má úvěrový limit splatný 20. den následujícího měsíce, takže ti jedna platba často sloučí několik nákupů dohromady. Pro jakoukoli aplikaci, která si tahá transakce z banky, to znamená dvě chyby zároveň: nákup spadne do špatného měsíce a do špatné kategorie, takže místo odsávačky, bundy a knížky uvidíš jednu platbu poskytovateli.
Zájem přitom roste rychle. Skip Pay podle rozhovoru z letošního dubna používají „vyšší stovky tisíc klientů“, počet transakcí se mu za rok ztrojnásobil a objem plateb vyrostl o víc než 400 %.
Nástroj sám není zlý a za chvíli se ho zastanu. Jen se nechová jako dluh ani v tvojí hlavě, ani v tvojí tabulce.
Nová pravidla pro odložené platby: končí výjimka, začíná dohled ČNB
Dnes poskytovatelé odložených plateb fungují díky jedné výjimce v § 5 odst. 3 zákona o spotřebitelském úvěru. Novela ji škrtá jednou větou: „V § 5 se odstavec 3 zrušuje.“
Tím odložená platba od třetí strany přestává být zvláštní případ a stává se spotřebitelským úvěrem se vším, co k tomu patří. Oprávnění od České národní banky, dohled ČNB, předsmluvní informace, posouzení úvěruschopnosti, právo na odstoupení i na předčasné splacení.
Výjimka zůstane jen obchodníkovi, který úvěruje sám a úplně zdarma. Do 50 dnů u malého a středního obchodníka nebo u velkého v kamenné prodejně, do 14 dnů u velkého obchodníka prodávajícího na dálku, a tam ještě jen za podmínky, že tu pohledávku nepostoupí někomu dalšímu.
Lhůta se počítá od dodání zboží, ne od objednávky, což si většina lidí spočítá jinak.
Teď ta část, o které se nikde nepíše a která mě na tom zaujala nejvíc: 1. února 2027 se u pokladny nestane nic.
Poskytovatelé, kteří dnes jedou na starou výjimku, mají 16 měsíců na to, aby si u ČNB požádali o oprávnění, a mezitím mohou pokračovat po starém. ČNB pak o žádosti rozhoduje až rok. Nic z toho nepřijde v jeden den. Změny se poskládají postupně během roku 2027 a 2028.
Mimochodem, to datum 20. listopadu 2026, které v souvislosti s odloženými platbami potkáš skoro všude, není účinnost českého zákona. Je to transpoziční lhůta evropské směrnice CCD2, tedy den, do kdy to Česko mělo mít hotové. Sněmovna účinnost posunula na únor 2027, takže tu lhůtu o necelé tři měsíce nestihneme. Je to nuda, ale je to rozdíl mezi „za sedm týdnů“ a „za čtyři měsíce“.
Strop na cenu půjčky má podlahu a dnes leží na 48 %
Ve stejné novele je druhá velká věc, o které se mluví míň. Poprvé se zastropuje, kolik smí spotřebitelský úvěr stát.
Na vzorec si dej pozor, protože ho média opakují špatně. Zákon říká „čtyřnásobek repo sazby zvýšené o 8 procentních bodů“, a to „zvýšené“ patří k repo sazbě, ne ke čtyřnásobku. Osm procentních bodů se připočte nejdřív a čtyřmi se násobí teprve celý ten součet. Použije se přitom repo sazba nejméně 4 %, i když je skutečná nižší.
Repo sazba ČNB je od 19. června 2026 na 3,75 %, tedy pod tou podlahou. Použijí se proto čtyři procenta a strop vychází na 48 %.
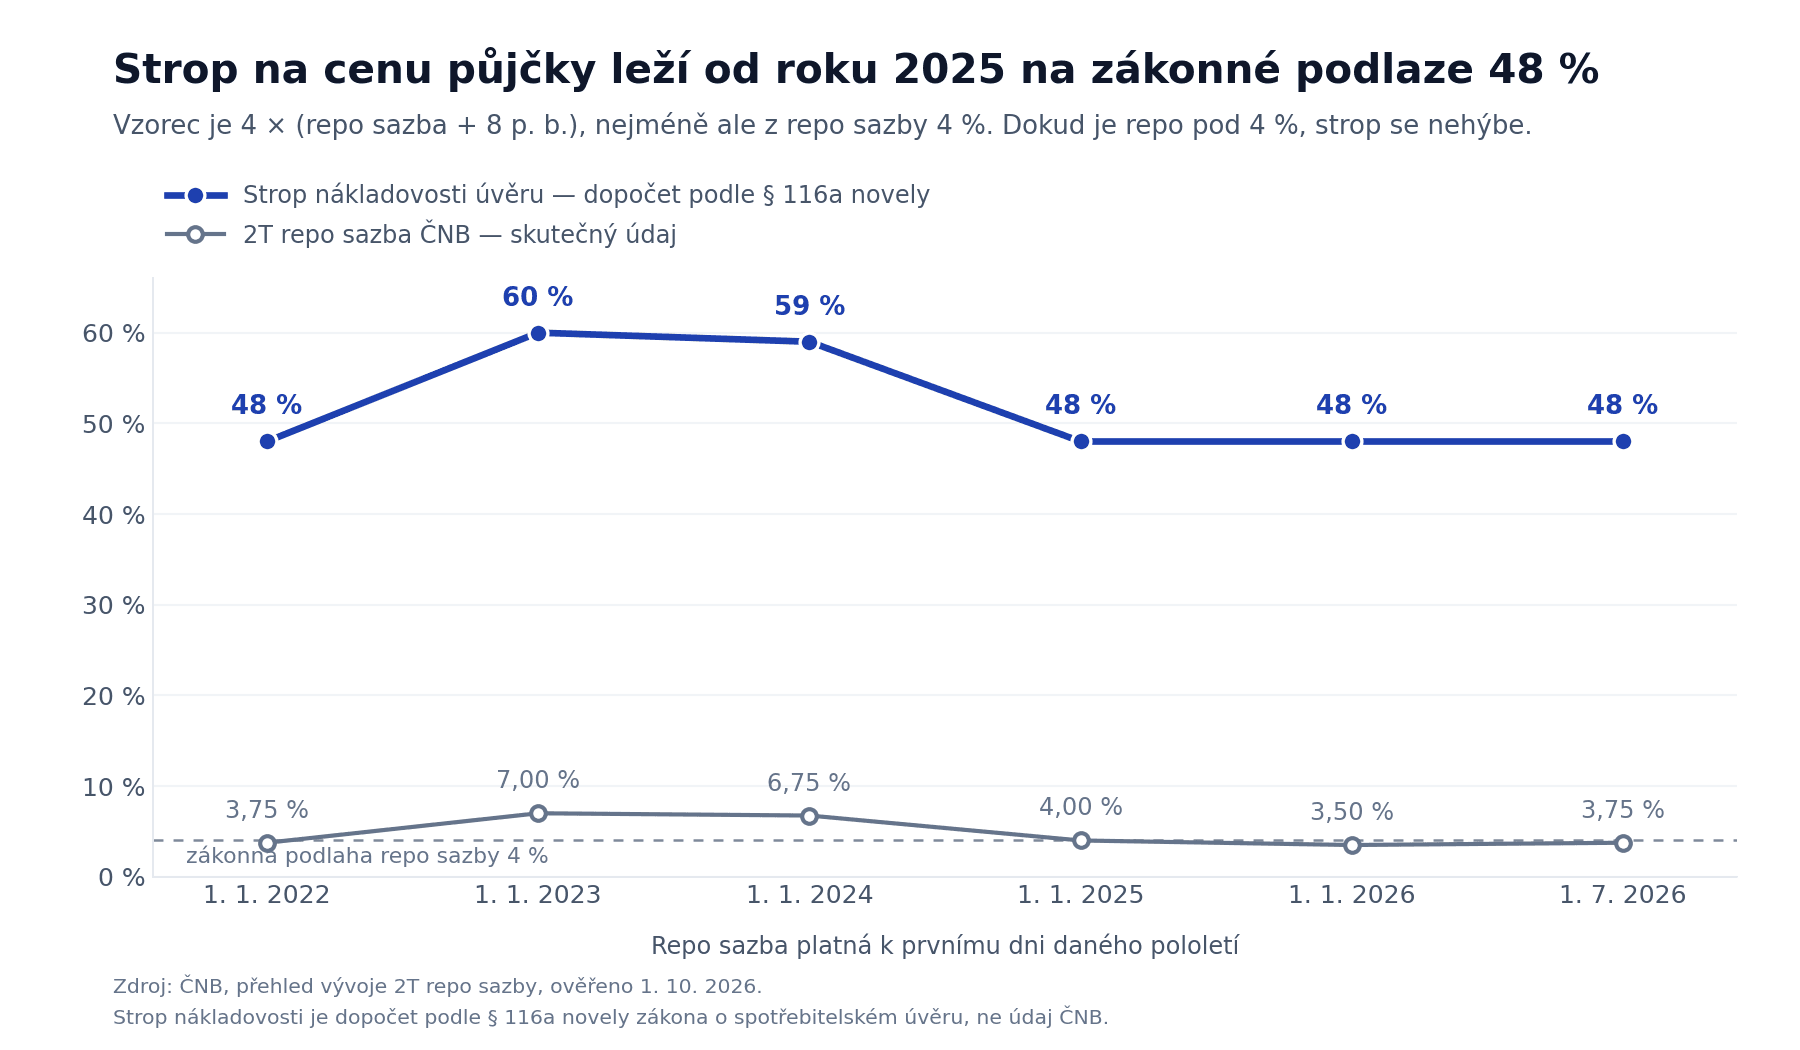
Zdroj: ČNB, přehled vývoje 2T repo sazby (ověřeno 1. 10. 2026); strop nákladovosti je dopočet podle § 116a novely.
Ten graf říká jednu užitečnou věc. Strop dneska leží na podlaze a nad 48 % vyleze teprve tehdy, až repo sazba přeleze čtyři procenta. V roce 2023, kdy bylo repo na sedmi procentech, by stejný zákon povoloval 60 %. Je to cenová regulace přilepená na měnovou politiku, což je dost neobvyklá konstrukce.
U malých a krátkých půjček to funguje jinak a tohle se plete úplně běžně. Pokud je úvěr do 20 000 Kč a na nejvýš 12 měsíců, strop není na procentech, ale na celkových nákladech v korunách: nejvýš 2 000 Kč plus částka vynásobená dobou trvání a tou sazbou. Půjčka 10 000 Kč na šest měsíců tedy smí stát maximálně 4 400 Kč, a u druhé takové do roka u stejného poskytovatele paušál dvou tisíc padá a zbývá 2 400 Kč. Procentní strop platí pro ostatní spotřebitelské úvěry mimo bydlení.
Bezúročných odložených plateb se tohle netýká. Kdo zaplatí v termínu, má náklady nula a strop nemá co omezovat.
Zákon zastropuje cenu půjčky. Cenu zapomnětlivosti ne.
Tohle je ta část, kterou bych chtěl, aby si z článku odnesl každý.
Odložená platba zaplacená v termínu je skutečně zdarma. Skip Pay má v ceníku účinném od 16. 10. 2026 odloženou platbu i nákup na třetiny za 0 Kč, včetně vedení účtu a předčasného splacení. To je fakt a nebudu předstírat, že je to past.
Past je ten druhý sloupec.
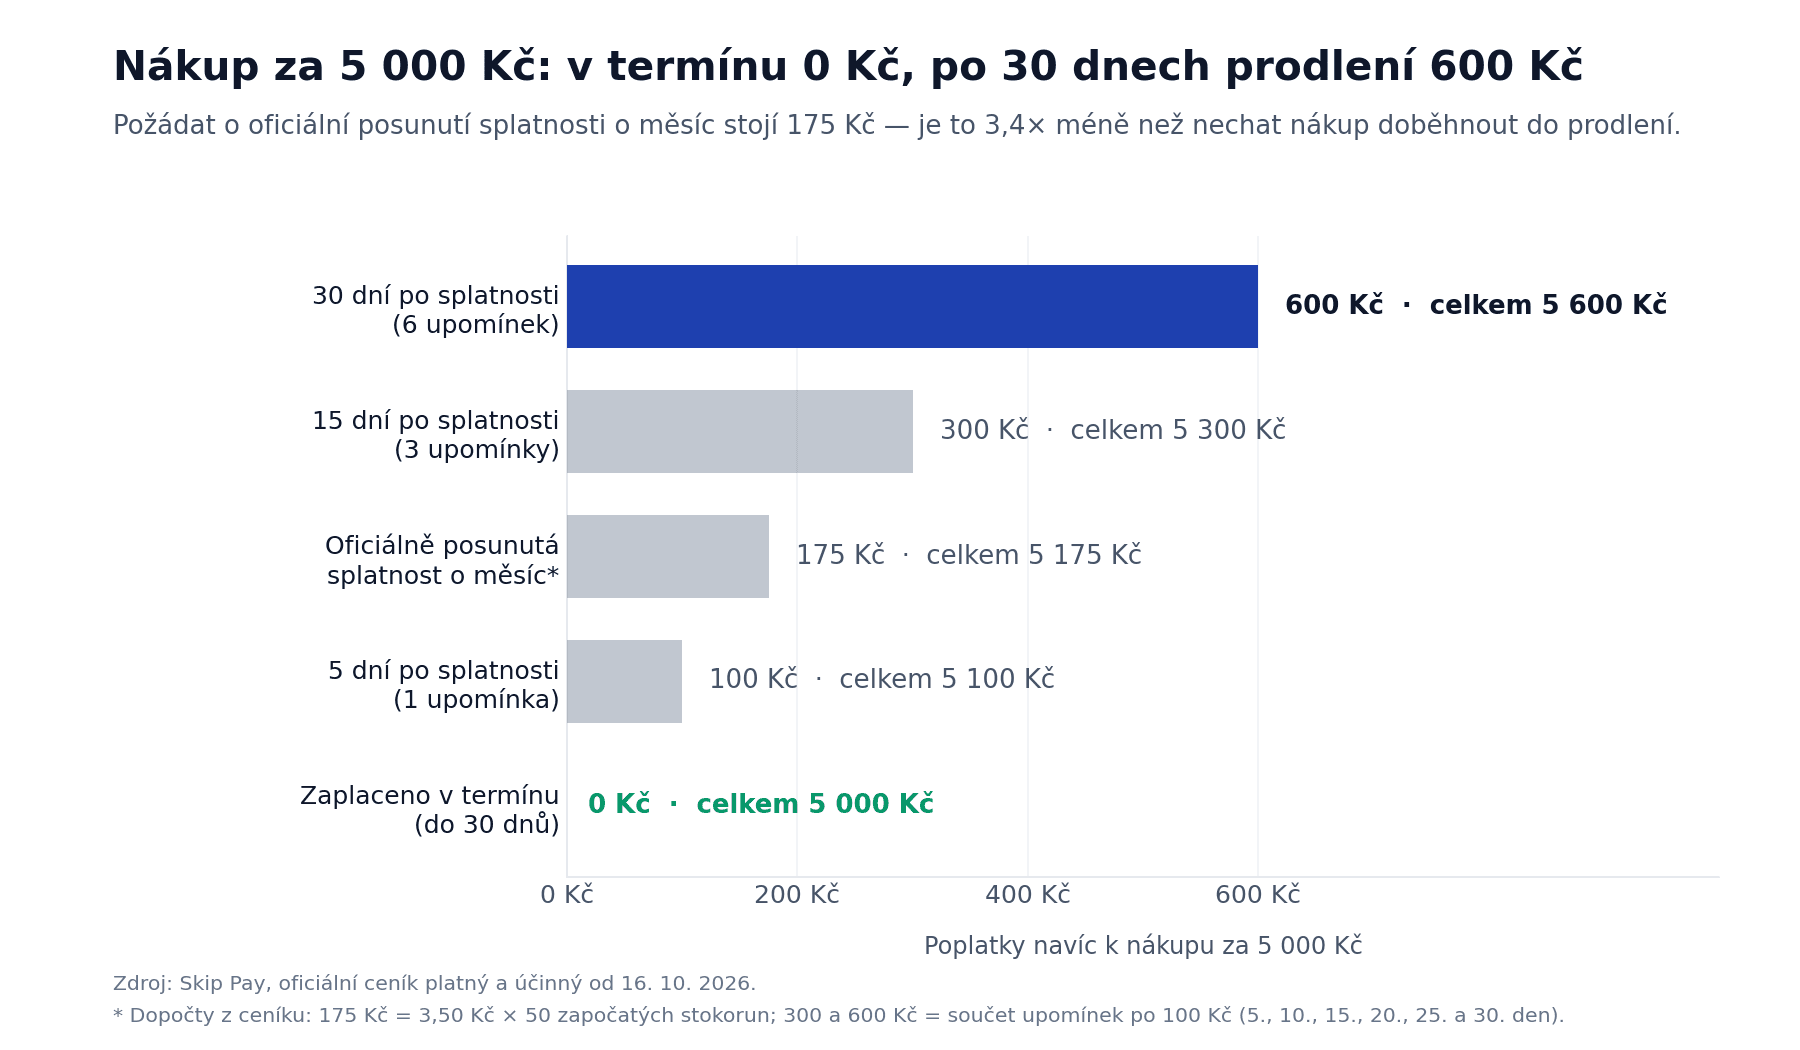
Zdroj: Skip Pay, oficiální ceník platný a účinný od 16. 10. 2026.
Nechat nákup za 5 000 Kč doběhnout do třiceti dnů prodlení stojí podle toho ceníku 600 Kč. To je 12 % z nákupu za jediný měsíc. Požádat o posunutí splatnosti oficiálně vyjde na 175 Kč, tedy skoro třiapůlkrát méně, a je to přesně ten druh informace, který ti v e-mailu s upomínkou nikdo nenapíše tlustě.
U Twista mám jen schéma z jejich blogu naposledy upraveného v roce 2024, takže to ber s tím rokem: 150 Kč do pátého dne, 250 Kč do patnáctého, od šestnáctého 650 Kč a k tomu desetina nezaplacené částky.
A teď ten paradox. Poplatky z prodlení nejsou cena úvěru, takže se na ně strop 48 % nevztahuje a novela je nezastropovává vůbec. Riziko odložené platby se tedy po únoru 2027 skoro nezmění. Nikdy nebylo v úroku. Vždycky bylo v datu v kalendáři, které nikde nemáš.
Co novela dělá, je, že ti tu cenu musí poskytovatel říct dopředu, už v předsmluvních informacích a ve smlouvě, a než začne vymáhat, musí ti ve vhodných případech nabídnout přiměřené řešení. To není málo. Jen to není strop.
Co se změní u pokladny, a co o nových pravidlech pro odložené platby píšou média špatně
Začnu tou chybou, protože na ni narazíš do deseti sekund hledání.
Velká část článků, i od lidí, kteří tomu rozumí lépe než já, píše, že novela zavádí limit na výši odložené platby ve výši průměrné mzdy. Nezavádí. V § 86 odst. 7 je průměrná mzda hranicí, pod kterou poskytovateli postačí zjednodušené posouzení úvěruschopnosti: data z měsíčního hlášení o příjmu, informace o tvém platebním účtu a pohled do registru. Nad tou hranicí musí dělat plné posouzení. Žádný strop na částku to není.
Pro letošek je to 48 171 Kč podle sdělení Ministerstva práce a sociálních věcí. Částku pro rok 2027 vyhlásí MPSV až v prosinci 2026, takže bude o pár tisíc vyšší a dneska ji nikdo nezná.
Co z toho pozná člověk u pokladny: u nákupu za dva tisíce tě nebude nikdo vyslýchat, ale někdo se automaticky podívá na tvoje příjmy a do registru. Může tě to odmítnout, a ty pak máš nově právo vyžádat si vysvětlení od živého člověka, říct mu svůj názor a nechat to rozhodnutí přezkoumat.
Ta tři práva mi přijdou jako nejlepší věc v celé novele.
U reklamy uvidíš povinné varování ve znění „Pozor! Půjčit si peníze stojí peníze“ a nesmí v ní zaznít, že nesplacený úvěr nebo záznam v databázi nemá na posouzení úvěruschopnosti vliv. Ten zákaz jde přesně po téhle logice: jeden z poskytovatelů má dodnes na svém blogu mezi vyvrácenými mýty větu, že se odložená platba do registrů nehlásí.
S registry si ale dej pozor na to, co kdo tvrdí, včetně mě. Novela neříká, že se každý tvůj nákup povinně zapíše jako závazek. Říká, že poskytovatel musí do registru nahlédnout, že se do databází dostává tvoje prodlení a že ti to musí do 30 dnů oznámit. Pokud do roka plánuješ hypotéku, je rozdíl mezi „používám odložené platby“ a „mám u nich záznam o prodlení“ nejspíš podstatný.
Jedna změna je čistá výhra. U úvěru vázaného na konkrétní nákup platí pro odstoupení od úvěru stejná lhůta jako pro vrácení zboží, takže u e-shopu s třicetidenní lhůtou máš třicet dní i na zrušení té odložené platby.
Jak si odloženou platbu zapsat, aby ti nenadhodnotila čisté jmění
Druhý den po tom nákupu s odsávačkou jsem si v nástroji, který sám stavím, založil závazkový účet a pojmenoval ho „Odložené platby“. Je to můj produkt, tak si to podle toho přeber. Celá ta metoda se dá udělat v tabulce a trvá to stejně.
Závazek zapisuju v okamžiku kliknutí, ne při splatnosti. Tohle je ta jediná důležitá věta celého článku. Pokud to zapíšeš až ve chvíli, kdy ti přijde výzva k zaplacení, celý ten měsíc žiješ s čistým jměním nadhodnoceným přesně o tu nezaplacenou částku. Hotovost na účtu totiž ještě je a závazek proti ní nikde nestojí. Jak si čisté jmění spočítat tak, aby ti neříkalo lepší čísla, než jaká jsou, jsem rozebíral zvlášť.
Výdaj patří do měsíce nákupu. Odsávačku jsem koupil v listopadu, takže je to listopadový výdaj, i když peníze odešly v prosinci. Jinak ti kategorie přestanou cokoli znamenat. Samotná splátka pak není výdaj, ale převod mezi účty, který ten závazek smaže. Je to stejná logika, jako když stavíš rozpočet poprvé: jeden pohyb peněz nesmí být v tabulce dvakrát.
Jednou měsíčně sečtu, kolik mám rozloženo celkem.
Ne kolik je splatné teď. Celkem.
To měsíční sčítání mi za rok ukázalo něco, co jsem nečekal. Nešlo o jeden kočárek, šlo o sedm malých nákupů rozesetých po celém roce, a v nejhorším měsíci jsem měl rozložených 11 300 Kč v závazcích, o kterých by mi žádný nástroj sám od sebe neřekl. Ani jeden z nich nebyl nerozumný. Dohromady to byla částka, kterou bych na jednu hromadu nikdy vědomě nedal.
A dvě otázky, které si od té doby pokládám předtím, než kliknu. Mám ty peníze na účtu teď? A kupoval bych to, kdybych musel zaplatit hned? Jestli je odpověď na tu druhou „asi ne“, tak to nekupuju, protože v takovém případě je odložená platba jen způsob, jak schovat rozhodnutí před sebou samým.
Odložená platba, kreditka, nebo rezerva
Tyhle tři věci řeší tři různé problémy a míchají se dohromady ještě víc než data té novely.
Odložená platba řeší časový nesoulad u jednoho nákupu a ještě něco, co se nahlas říká málo: nemusíš cizímu e-shopu dát kartu a platíš, až když zboží dojde a vyhovuje. Podle zmiňovaného rozhovoru uvádí 40 % klientů Skip Pay jako hlavní motivaci právě bezpečnost, ne odklad. Sám jsem to tak párkrát použil.
Kreditka dává delší bezúročné období a lepší pozici u sporných transakcí, ale je to otevřená linka, kterou je potřeba spravovat. Nouzový fond řeší to, na co ani jeden z nich není: ne časový nesoulad, ale neschopnost ten výdaj unést. Kolik ho mít a kde ho držet jsem rozebíral jinde.
Rozhodovací pravidlo mám jednoduché a je skeptické. Pokud kliknu na „zaplatím potom“, protože si to tak chci načasovat, je to platební nástroj. Pokud na to kliknu, protože na účtu ty peníze nejsou, není to platební nástroj, ale informace, že mi chybí rezerva.
Každý měsíc mi automaticky odchází daná částka do světového ETF a nedívám se u toho na trh. Financovat nákup odloženou platbou proto, abych tu investici neporušil, jsem párkrát zvažoval a je to past: beru si krátký závazek, abych nemusel sáhnout na dlouhou pozici, a přidávám si do rozpočtu datum, které nemusím stihnout. Rezerva je na to postavená, portfolio ne. A jestli máš nad hlavou dražší dluhy, ty vyřeš dřív, než vůbec začneš investovat.
Poctivě proti sobě
Tři námitky, které bych si sám napsal do komentářů.
Odložené platby nejsou žádná krize. Je to pravda a čísla ji podpírají. Nesplácený dluh českých domácností byl na konci prvního čtvrtletí 2026 pod jedním procentem celkového dluhu.
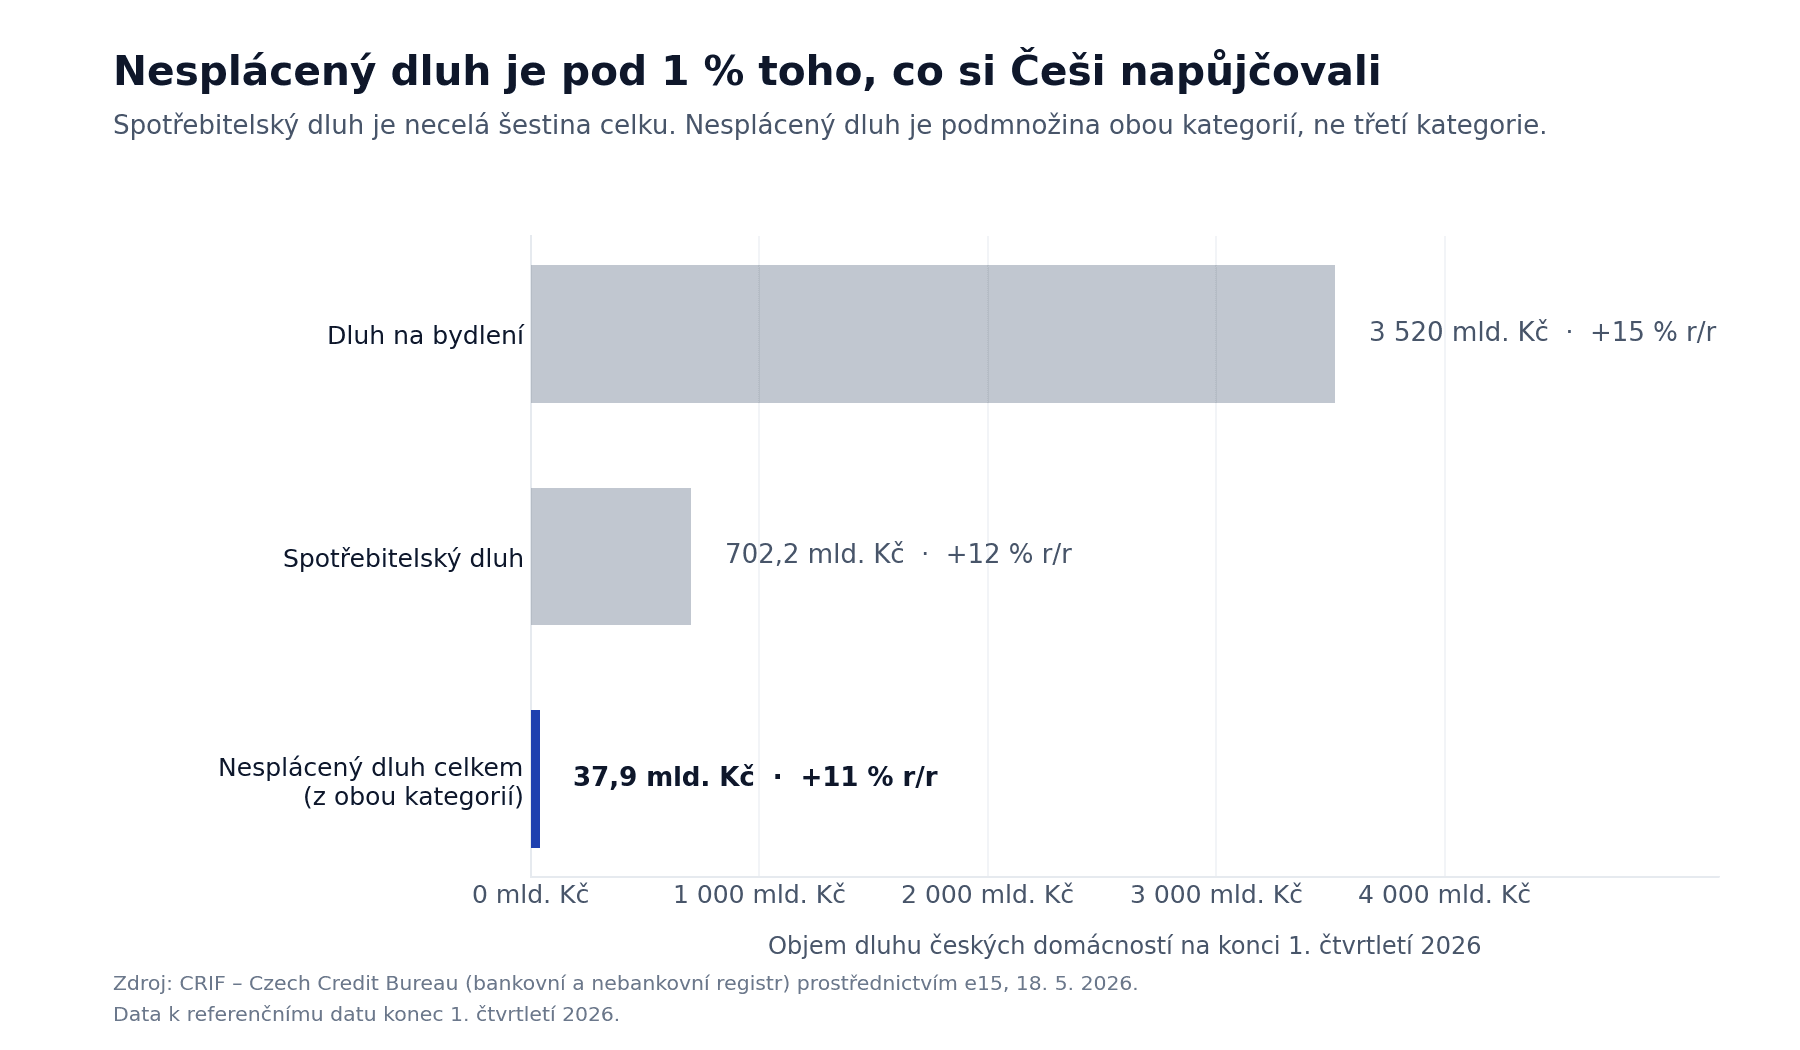
Zdroj: CRIF – Czech Credit Bureau (bankovní a nebankovní registr) prostřednictvím e15, 18. 5. 2026.
Druhá strana téhož zdroje je ale ostřejší. Nesplácený spotřebitelský dluh rostl za rok o 13 %, krátkodobý úvěr mělo 2,3 milionu lidí a přes 184 000 z nich, tedy 8 %, mělo problémy se splácením. Osm procent není systémová krize. Ale je to zhruba celá Plzeň.
Strop vytlačí lidi k lichvářům. Tenhle argument zní ve Sněmovně i od Asociace poskytovatelů nebankovních úvěrů a nemám ho čím vyvrátit. Část nejdražších produktů prostě zmizí a někdo, kdo dnes dostane drahou půjčku legálně, ji zítra nedostane vůbec. Jan Skopeček za ODS prosazoval místo čtyřnásobku pětinásobek právě s tímhle odůvodněním a neprošlo to.
Regulace mi u pokladny přidá dvě obrazovky. Přidá, a štve mě to stejně jako tebe. S odstupem jsou ale ty dvě obrazovky cena za to, že ti cenu prodlení řeknou předtím, než ji zaplatíš, a že máš u automatického zamítnutí právo na člověka.
Co udělám do února 2027
Zbývají čtyři měsíce a nic z toho není dramatické.
Projdu si všechny otevřené odložené platby a sečtu celkovou částku, ne jen tu nejbližší splátku. V profilech e-shopů vypnu odloženou platbu jako výchozí metodu, protože mi tam jednou nastavená zůstala a klikal jsem na ni ze zvyku. A u závazkového účtu zkontroluju, jestli v něm za poslední rok nechybí nákup, který jsem zapsal až při splatnosti.
V listopadu se podívám na psp.cz, jak to se sněmovním tiskem 145 skončilo, protože Senát má lhůtu do 24. října a může ho vrátit. Nová pravidla pro odložené platby jsou dnes schválený návrh s jedním datem, a stojí za to si to datum potvrdit, než se podle něj začneš chovat.
Změna zákona je hlavně příjemná záminka pro to, na co člověk jinak nikdy nemá důvod: projít si jednou za rok drobné závazky a opakované platby, na které se nikdo nekouká. Loni mi takové jedno odpoledne nad fixními smlouvami uvolnilo víc peněz než cokoli, co jsem letos udělal s investicemi.
Ty odložené platby mi o sobě tehdy neřekly nic. A to je přesně to, co je na nich drahé.
Zůstaňte v obraze
Dostávejte oznámení o nových článcích.
Připraveni to použít?
Začněte sledovat své finance ještě dnes a uveďte tyto tipy do praxe.
- Import bankovních výpisů za sekundy
- AI kategorizace
- Přehledné vizualizace
- Nastavte a sledujte finanční cíle
Související články
Roky jsem říkal, že spořím třicet procent. Moje skutečná míra úspor byla 19 %.
Roky jsem říkal, že spořím třicet procent. Pak jsem si míru úspor spočítal z dvanácti měsíců a vyšlo mi 19 %. A národní dvacítka z ČSÚ přitom neměří to, co si myslíš.
Co se stane s tvými penězi, když padne banka nebo broker (a co ti nekryje vůbec nikdo)
Naše rezerva seděla čtyři měsíce na jedné bankovní licenci nad limitem pojištění vkladů 2 438 000 Kč. Kdo tě kryje u banky, brokera, fintechu, penzijka a krypta, do kolika korun, a proč půl milionu eur začne v Česku platit až po transpozici kolem roku 2028.
Kdyby se mi dnes něco stalo, najde to manželka? Dědění investičního portfolia, penzijka a krypta v Česku
Aktualizoval jsem si v neděli večer čisté jmění a došlo mi, že celý přehled je jen za mým heslem. Dědění investičního portfolia nestojí na paragrafech, ale na tom, jestli to rodina najde: notář nemá přístup do registru účtů, o ETF mu depozitář neřekne nic a XTB uzavře pozice do dvou dnů.