Změna brokera v roce 2026: jak převést portfolio a nepřijít o tříletý časový test
 Dennis Vymer
Loni v listopadu jsem měl otevřené dvě záložky. V jedné prodejní pokyn na skoro celou pozici, ve druhé nákupní košík u druhého brokera.
Chtěl jsem mít všechno na jednom místě. Portfolio mi za ty roky pozvolna přerostlo přes dva účty, autoinvest běžel u jednoho, starší nákupy ležely u druhého, a já měl v aplikaci dvě čísla místo jednoho. Změna brokera z toho vypadala jako odpolední úklid. Založíš účet, prodáš, koupíš, hotovo do večera.
Zastavil mě jediný sloupec v mojí vlastní tabulce.
Ten s datem nákupu.
Část těch nákupů byla starší tří let. Část ne. A tím klikem bych tu druhou část poslal zpátky na start.
Neprodal jsem nic. Tenhle text je o tom proč, a o tom, že rozdíl mezi dvěma způsoby, jak se přestěhovat, je u nás rozdíl mezi nulou a patnácti procenty.
Proč je změna brokera v roce 2026 najednou téma
Letos se hýbou ceníky.
Česká spořitelna má od 1. února 2026 nový ceník investování a je v něm poznat jasný vzorec: nakupovat je levnější, držet je dražší. České akcie do 500 000 Kč stojí 0,35 % s minimem 90 Kč, dřív to bylo 0,40 % a minimum 300 Kč na pobočce. U dluhopisů minimální poplatky úplně zmizely. Zároveň vedení evidence kótovaných akcií zdražilo z 0,06 % na 0,08 % ročně a u českých nekótovaných z 0,10 % na 0,14 %. Sleva 10 % při nákupu podílových fondů přes internetbanking skončila.
Patria od 1. července 2026 snížila poplatek za menší pokyny na pražské burze z 0,45 % (minimálně 80 Kč) na 0,35 % (minimálně 30 Kč). U nákupů do DIP je to minimum poloviční, tedy 15 Kč.
Nic z toho není revoluce. Dohromady to ale stačí na to, aby si člověk večer otevřel srovnání investičních platforem a začal počítat, o kolik by byl jinde levnější. A přesně tady většina lidí přeskočí jeden krok.
Nejdražší klik, jaký při stěhování portfolia uděláš
Prodat všechno u starého brokera a koupit znovu u nového není přesun. Je to prodej.
Daňově je to zdanitelná událost jako každá jiná a hlavně tím u každé pozice posíláš datum nabytí zpátky na začátek. Tříletý časový test, po jehož splnění je příjem z prodeje cenných papírů osvobozený od daně, začíná znovu od nuly. Tuhle položku nenajdeš na žádném ceníku, protože to není poplatek. Je to daň, kterou si sám zapneš, a zaplatíš ji za roky dopředu.
Spočítal jsem si to na modelu, ať to není jenom řeč.
Jedna pozice za 500 000 Kč, v ní 150 000 Kč nerealizovaného zisku, držená kratší dobu než tři roky. Daň z příjmu je 15 % ze 150 000 Kč, tedy 22 500 Kč. K tomu poplatek za prodej na pražské burze 1 750 Kč a stejná částka za zpětný nákup. Celkem 26 000 Kč.
Ta samá pozice převedená jako cenný papír k novému obchodníkovi: 0,5 % z hodnoty, tedy 2 500 Kč. Daň nula, protože se nic neprodalo.
Rozdíl je 23 500 Kč. Za jedno odpoledne.
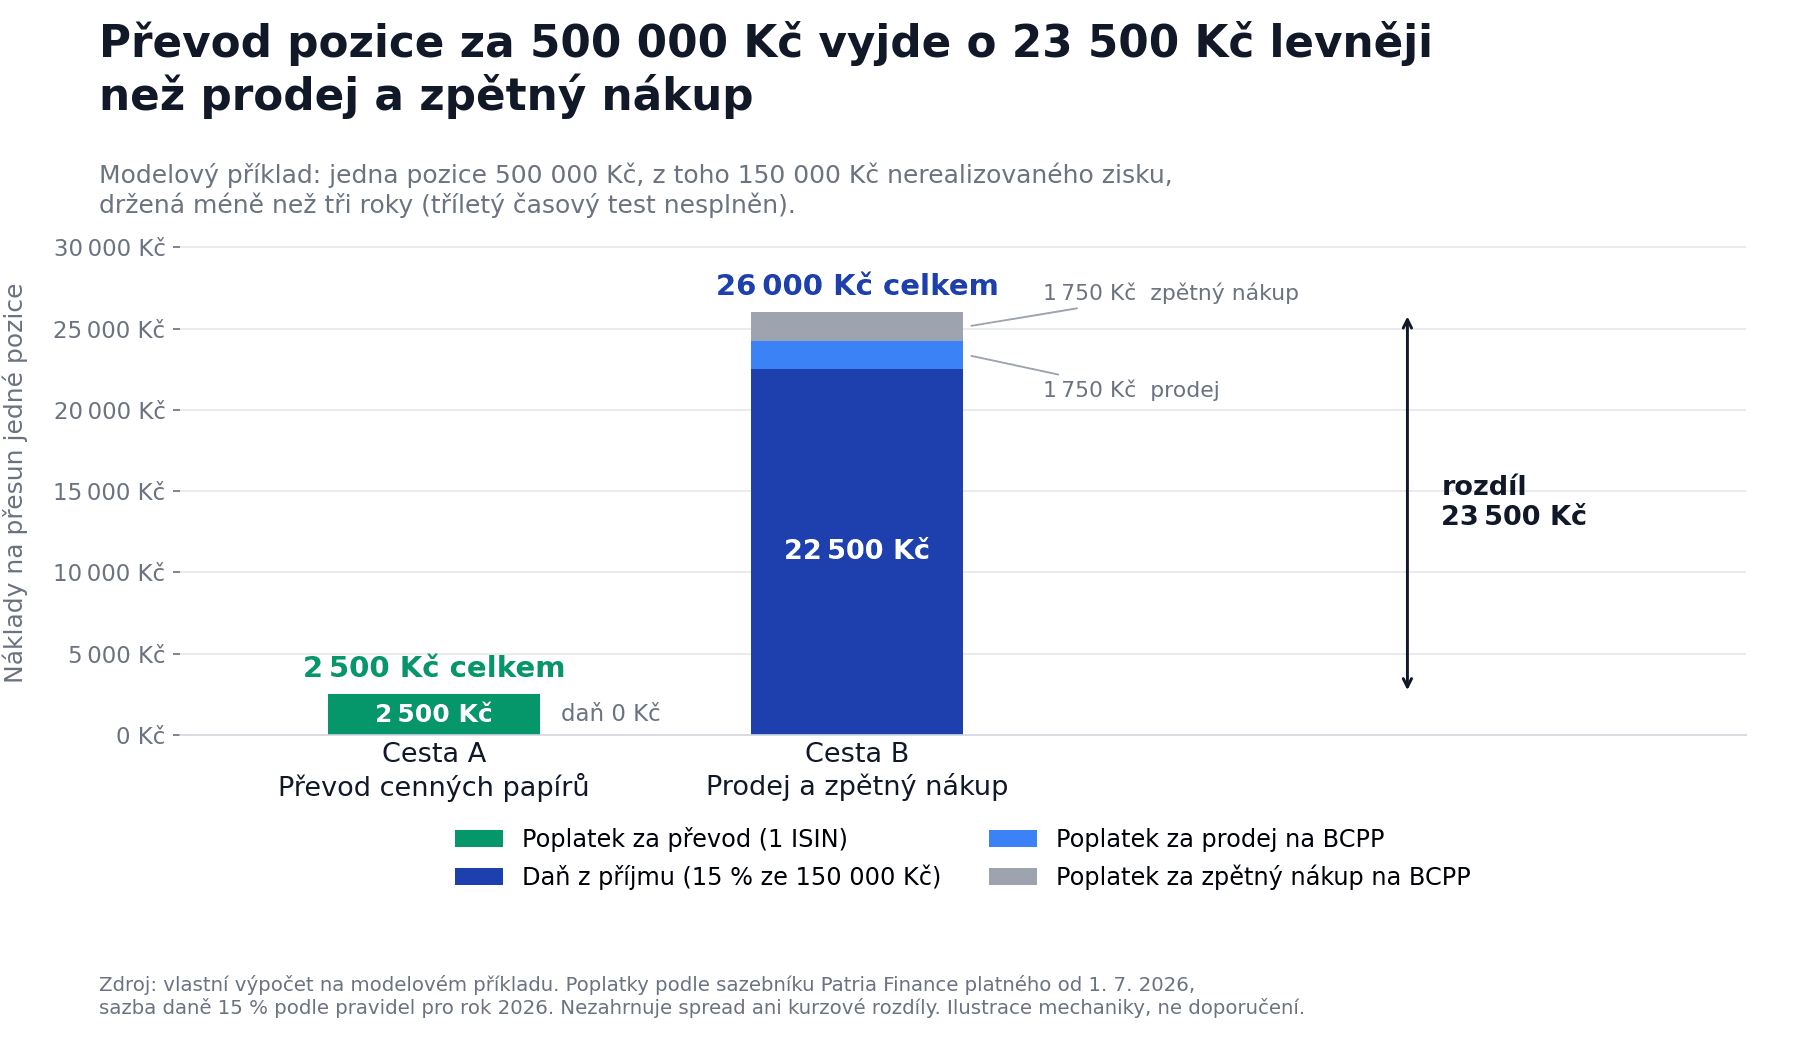
Zdroj: vlastní výpočet podle sazebníku Patria Finance a daňových pravidel pro rok 2026.
A v tom výpočtu ještě nejsou věci, které ho zhoršují. Rozdíl mezi nákupní a prodejní cenou. Kurzový rozdíl, když se po cestě konvertuje měna. Riziko, že se cena mezi prodejem a zpětným nákupem pohne. A hlavně to, že po zaplacení daně máš na zpětný nákup míň peněz, než jsi měl předtím.
Aby to bylo poctivé, tohle neplatí vždycky. Prodej a zpětný nákup tě daňově nestojí nic ve třech případech: když je pozice ve ztrátě, když má tříletý test už splněný, nebo když se vejdeš do hodnotového testu, tedy když tvůj celkový příjem z prodeje cenných papírů za rok nepřesáhne 100 000 Kč. Ve druhém případě si ale stejně nastavíš hodiny na nulu pro všechno, co budeš prodávat za dalších pět, deset let.
Většina rad k tomuhle je vedle
Když si to vygoogluješ, narazíš na jedinou českou radu, která obě cesty vůbec porovnává. Finex.cz klade hranici zhruba u 250 000 Kč: pod ní prý nemá smysl řešit převod a je jednodušší prodat a nakoupit znovu. Časový test tam zazní jako varovná poznámka bez jediného čísla.
Tak to dopočítám. Pozice za 250 000 Kč se 100 000 Kč nerealizovaného zisku a nesplněným testem: prodej stojí 15 000 Kč na dani. Převod téže pozice stojí podle brokera zhruba 600 až 2 500 Kč.
Ta rada ti tedy říká: zaplať 15 000 Kč, ať ušetříš dva a půl tisíce.
Nerozhoduje velikost portfolia. Rozhoduje kombinace tří věcí: kolik v tom máš nerealizovaného zisku, jak daleko jsi od tří let, a přes kolik různých ISINů to máš rozházené. Poplatek za převod se totiž u všech českých obchodníků, které jsem procházel, počítá za každý ISIN zvlášť. Jeden světový fond je jeden poplatek. Deset titulů je deset poplatků, a u bankovního obchodníka s minimem 800 Kč za ISIN jsi rázem na osmi tisících.
Zlom je jinde, než ho hledají ostatní. Ne u čtvrt milionu. U toho sloupce s datem.
Co změna brokera udělá s tříletým časovým testem, a co na to nikdo oficiálně neřekl
Tahle část je nejdůležitější v celém článku a zároveň jediná, kde ti nedokážu dát jistotu. Radši to řeknu rovnou než na konci.
Nejdřív, proč na tom v roce 2026 záleží víc než dřív. Od 1. ledna 2026 padl strop 40 milionů korun pro osvobození příjmů z prodeje cenných papírů a obchodních podílů, potvrdila to Finanční správa v tiskové zprávě z 5. ledna. Splníš tříletý test a osvobození je znovu bez limitu. U kryptoaktiv strop 40 milionů zůstává. Rozepsal jsem to podrobně v článku o zrušení daňového limitu u akcií.
Jeden háček tam ale zůstal. Osvobozený příjem nad 5 000 000 Kč se posuzuje jednotlivě a musíš ho oznámit finančnímu úřadu do konce lhůty pro daňové přiznání. Daň nula, oznámení povinné. Když ho nepodáš ani po výzvě, pokuta je 15 % z neoznámené částky.
Z toho ale plyne i druhá věc, kterou jsem nikde nečetl: když osvobození nemá strop, nemá strop ani cena toho, že si datum nabytí nedbalostí shodíš na nulu.
Teď to napětí. Odborná i praktická shoda zní, že převod cenných papírů mezi dvěma obchodníky datum nabytí nemění. Logika je pevná: osvobození podle zákona o daních z příjmů se váže na úplatný převod. Převod bez peněžního vypořádání mezi dvěma účty téhož majitele žádný úplatný převod není, vlastník se nemění, tedy nedochází k novému nabytí. Datum i nabývací cena zůstávají původní.
Proti tomu stojí formulace, kterou používá sama Finanční správa. Pokyn GFŘ D-59 určuje okamžik nabytí zaknihovaného cenného papíru jako den zápisu na majetkový účet v příslušné evidenci. A při převodu k jinému obchodníkovi se papír zapisuje na nový majetkový účet.
Hledal jsem výslovné stanovisko, které by ten rozpor rozseklo. Žádné jsem nenašel. Ani pokyn, ani závěr koordinačního výboru, ani metodiku k tomuhle konkrétnímu případu. Nikdo to oficiálně neřekl.
Přitom vím, že test přerušit jde. Nejvyšší správní soud už rozhodl, že změna nominální hodnoty akcií tříletý časový test přerušuje. Takže věta „převod test nepřeruší“ rozhodně není totéž co „test nejde přerušit nikdy“.
A důkazní břemeno je podle daňového řádu na tobě, ne na brokerovi a ne na úřadu.
Dokladem jsou výpisy z majetkového účtu nebo potvrzení o jednotlivých obchodech.
Co s tím dělám já: převod považuju za bezpečnější cestu než prodej, protože ten prodej datum nabytí resetuje prokazatelně, zatímco u převodu je aspoň pevný výklad. Zároveň si nechávám papíry na obě strany, protože v okamžiku, kdy se někdo zeptá, budu odpověď skládat já. A kdybych stěhoval pozici, u které jde o statisíce daně, zaplatím si předtím hodinu u daňového poradce. Tohle je vodítko, ne rada, a u téhle konkrétní věci to platí dvojnásob.
Jeden praktický detail, který na tom visí a málokdo ho čeká: nový broker ti nabývací ceny nepřevezme. LYNX to svým klientům píše rovnou, nákupní ceny se během převodu automaticky nepřenášejí. V aplikaci se ti po převodu u pozice objeví jako pořizovací cena tržní hodnota ke dni, kdy papíry dorazily. To není tvoje daňová nabývací cena. Pro finanční úřad je to jenom obrázek.
Kolik změna brokera reálně stojí
Rozptyl je skoro pětinásobný a nevychází to tak, jak by člověk čekal.
Fio účtuje za odchozí převod amerických akcií 529 Kč za ISIN a u papírů z XETRA 608 Kč (ceník je u zahraničních papírů vedený v cizí měně, přepočteno kurzem ČNB ze 17. září 2026). U českých cenných papírů přes centrální depozitář je to 660 Kč plus 125 Kč samotnému depozitáři, dohromady 785 Kč. XTB má 650 Kč za ISIN. Česká spořitelna a Patria shodně 0,5 % z hodnoty, u ČS s minimem 800 Kč a maximem 10 000 Kč za ISIN, u Patrie s minimem 1 000 Kč. U spořitelny se k tomu ještě připočítává DPH. Příchozí převod kótovaných papírů má Patria zdarma a LYNX píše, že příchozí převody bývají obvykle bez poplatku.
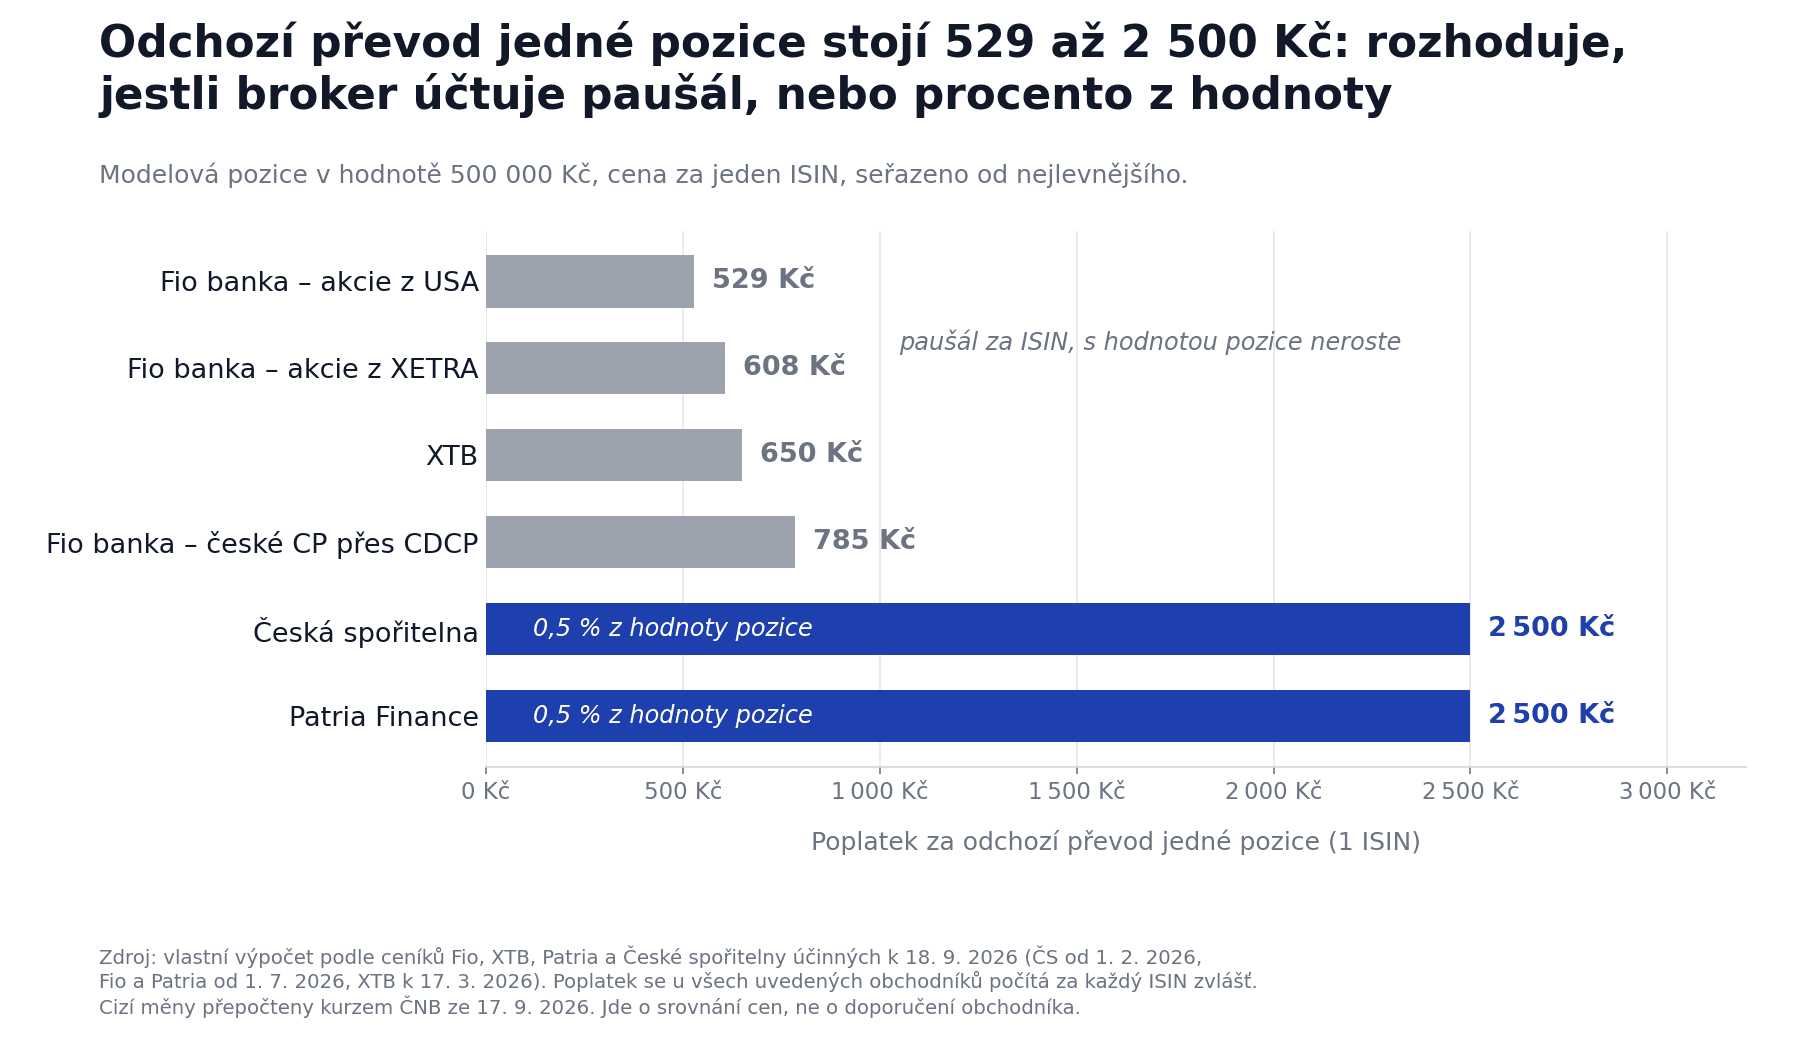
Zdroj: vlastní výpočet podle ceníků Fio banky, XTB, Patria Finance a České spořitelny.
Všimni si, jak různě jsou ty poplatky postavené. Paušál za ISIN dopředu víš, kolik bude, a s hodnotou pozice neroste. Procento z hodnoty ti u velké pozice vyskočí do tisíců, i když je to technicky ten samý úkon. U Patrie je to v poznámce napsané výslovně: objem se u kótovaných akcií stanoví z tržní ceny.
Jednu věc ale ani jeden ceník neřeší. Frakční podíly převést nejde. XTB to má napsané černé na bílém, LYNX taky. Kdo investoval přes autoinvest do zlomků, ten je musí prodat, a to je zdanitelná událost, i když zbytek portfolia převádí jako papíry. Když si to srovnáš s tím, kolik tě stojí poplatky za investování za třicet let, je jednorázový převod drobná položka. Ta daň není.
A poslední drobnost: převod může být zamítnut oběma stranami, třeba když přijímající broker daný papír vůbec nemá v nabídce. Ověř si to dřív, než někde vyplníš formulář.
Stáhni si tohle dřív, než účet zavře někdo jiný
Tady je historka, kterou jsem si sám nezažil, ale kdykoli mě napadne, že to s dokumenty přeháním, vzpomenu si na ni.
Česká spořitelna v roce 2015 oznámila konec platformy brokerjet. Klienti dostali zhruba osmnáct týdnů na vyřešení pozic, poslední nákup šel zadat 13. listopadu. Převod zdarma jen uvnitř spořitelny nebo k jedné konkrétní bance, jinak 900 Kč za každý titul. U portfolia poskládaného podle struktury indexu PX to dělalo bezmála 14 000 Kč.
Pak se to zaseklo. Účty se uzavíraly koncem listopadu 2015 a v polovině února 2016 zbývalo podle mluvčí spořitelny převést ještě asi 200 klientů. Přes dva měsíce, během kterých ti pozice leží a nedá se s nimi hnout. Jeden z těch klientů popisoval, že za převod zaplatil 5 400 Kč, protože šel jinam než k doporučené bance, a několikrát to urgoval bez výsledku.
Česká národní banka k tomu tehdy vydala upozornění, které má jednu podstatnou větu: obchodník může smlouvu jednostranně vypovědět i bez udání důvodu. A doporučila lidem zjistit si včas, jestli vůbec jde převést každý jednotlivý nástroj, protože některé převést nelze.
To je celé poučení. Účet ti může zavřít broker, ne ty.
Takže než kamkoli podáš žádost, stáhni si a ulož mimo brokera:
- kompletní historii obchodů s datem, počtem kusů a cenou
- potvrzení o jednotlivých nákupech
- kurzy, kterými se konvertovala měna
- výpisy dividend a sražených daní
- změny na straně emitenta, tedy splity, fúze a změny ISIN
- roční daňové přehledy za všechny roky, co tam máš
Ne do e-mailu. Do složky, kterou vlastníš.
Jak dlouho to trvá a co po tu dobu nefunguje
XTB píše, že převod může trvat až 30 dní od podání žádosti. LYNX u změny depozitáře uvádí dva až tři týdny, během kterých se s pozicí nedá obchodovat. Brokerjet ukázal, že to může být přes dva měsíce.
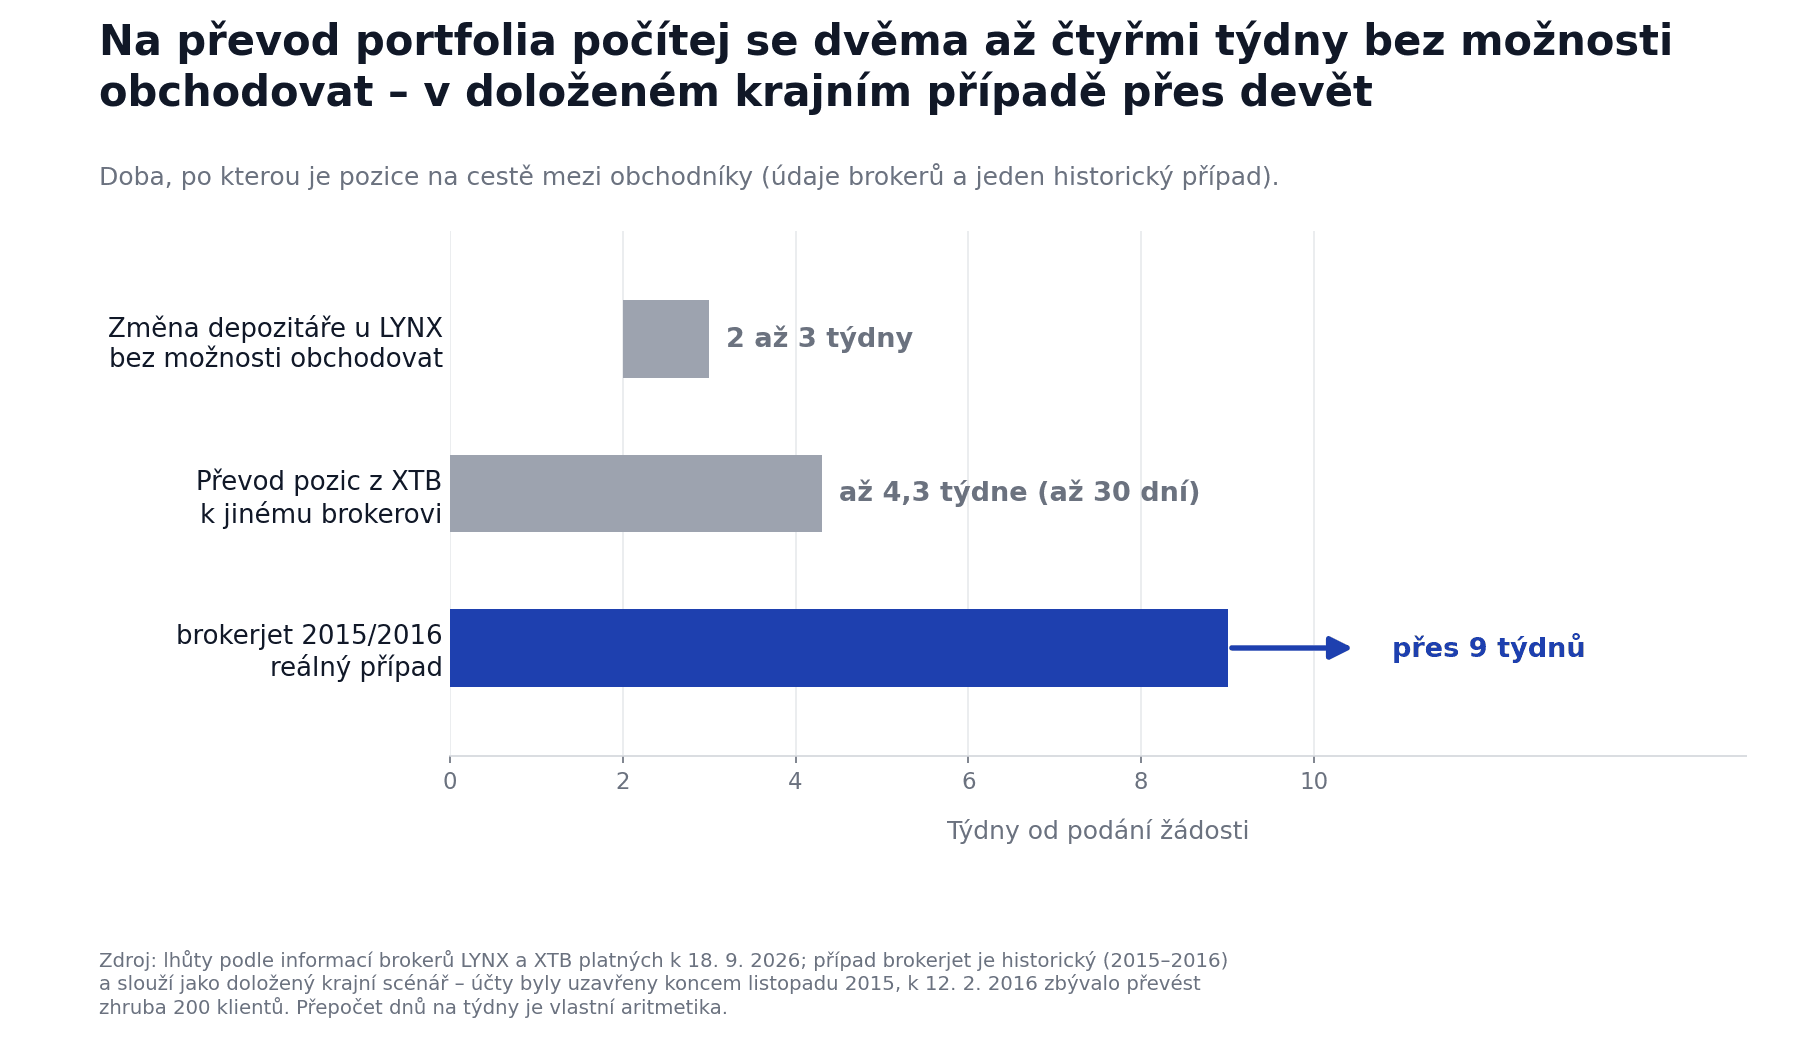
Zdroj: LYNX, XTB a Aktuálně.cz (případ brokerjet 2015/2016).
Plynou z toho dvě praktické věci. Nepouštěj se do převodu v době, kdy plánuješ prodávat. A dej si na tu dobu pauzu v pravidelném investování, nebo ho aspoň přesměruj, ať ti autoinvest nenakupuje naslepo do účtu, který se zrovna stěhuje. Počítej taky s tím, že dividendy a daňové dokumenty za rok převodu ti přijdou rozdělené mezi dva obchodníky.
Když obchodník skončí
Tohle si lidi pletou, tak to rozdělím.
Tvoje cenné papíry jsou tvoje. Majetek zákazníka není podle insolvenčního zákona součástí majetkové podstaty obchodníka a insolvenční správce ho musí bez zbytečného odkladu vydat. Teprve tam, kde ho vydat nelze, nastupuje Garanční fond obchodníků s cennými papíry.
Ten platí 90 % hodnoty tvého majetku, nejvýš zhruba 486 000 Kč na klienta u jednoho obchodníka (v zákoně je to 20 000 EUR, přepočteno kurzem ČNB ze 17. září 2026). Lhůta na přihlášení nároku nesmí být kratší než pět měsíců, náhrada se vyplácí do tří měsíců od ověření nároku a právo se promlčuje za pět let. Nepleť si ho přitom s Fondem pojištění vkladů, který kryje bankovní vklady zhruba do 2 430 000 Kč. To je jiná instituce a cenné papíry nekryje.
Dvě věci k tomu stojí za zmínku. Ten limit se posuzuje u každého obchodníka zvlášť, takže portfolio za milion a půl u jednoho obchodníka má stejný strop jako portfolio za pět milionů. A Peníze.cz zdokumentovaly veřejný nesoulad mezi Fio bankou a Garančním fondem v tom, jestli akcie na individuálním účtu v centrálním depozitáři do toho limitu vůbec vstupují. Mluvčí banky tvrdí, že ne, vedení Garančního fondu tvrdí opak.
Neříkám ti tím, jak si portfolio rozložit. Říkám, že „všechno na jednom místě“ není automaticky bezpečnější, jen přehlednější. A fond nekryje to, co lidi nejčastěji potká: pokles ceny, vlastní špatné rozhodnutí ani platformu, která nikdy nebyla pod dohledem ČNB a k žádnému fondu tím pádem nepatří.
Kdy změna brokera nedává smysl
Většina důvodů, které jsem u sebe i u ostatních viděl, neobstojí.
Hezčí aplikace není důvod.
Akční úrok na volné hotovosti taky ne. Ten se dá sjednat i jinde a za pár měsíců stejně zmizí. A honit se za o desetinu procenta nižším poplatkem u portfolia, kde celý roční obchod dělá pár tisíc korun, je většinou práce zadarmo.
Spočítej si návratnost: kolik ti změna ušetří za rok, a kolikrát se do toho vejde jednorázový poplatek za převod všech tvých ISINů. Když ti vyjde víc než pár let, nejspíš jenom přesouváš pozornost. Já jsem přesvědčený, že dlouhodobě vyhrává nudná konzistence, ne skákání mezi platformami, a za poslední roky jsem nezměnil názor ani o kousek.
Jak si ta data vedu já
Mám obyčejný vlastní záznam každého nákupu. Datum, počet kusů, cena, měna, kurz. Nezávislý na tom, kdo mi zrovna papíry drží.
Nezačal jsem si ho vést kvůli daním.
Začal jsem si ho vést proto, že mi výpisy u jednoho brokera nešly stáhnout dál než pár let zpátky. Došlo mi, že historie, kterou nevlastním, není historie. Skončilo to tím, že si to celé vedu v nástroji, který sám stavím, takže si to podle toho přeber, je to můj produkt. Tabulka v Excelu umí totéž.
Nejvíc mi na tom stejně pomáhá jedna věc: vidím, které nákupy už mají tři roky za sebou a které ne. U akumulačního fondu kupovaného každý měsíc je to jinak neviditelné, protože v aplikaci vidíš jednu pozici a jedno číslo, ale daňově je to třicet šest samostatných stopek a každé tikají zvlášť. Rozepsal jsem to u akumulačních a distribučních ETF.
Ten listopadový večer jsem nakonec strávil tím, že jsem si ta data srovnal do jedné tabulky.
Trvalo to dýl než plánovaný výprodej a bylo to nesrovnatelně nudnější.
Portfolio mám dodneška na dvou účtech. Nevadí mi to tolik, jak jsem si myslel, a ten druhý převedu, až budu mít u těch mladších nákupů odškrtnutá tři léta. Zatím to vypadá na jaro 2027.
Změna brokera je jedno z mála rozhodnutí, kde je nejlepší tah počkat. Ne proto, že se něco zlepší. Proto, že kalendář pracuje za tebe, dokud si sám nešlápneš na hadici.
Tenhle článek je vodítko, ne investiční ani daňové poradenství. Brokery zmiňuju věcně podle jejich zveřejněných ceníků, ne jako doporučení. U větší pozice, a hlavně u té části s datem nabytí, si zajdi za daňovým poradcem.
Zůstaňte v obraze
Dostávejte oznámení o nových článcích.
Připraveni to použít?
Začněte sledovat své finance ještě dnes a uveďte tyto tipy do praxe.
- Import bankovních výpisů za sekundy
- AI kategorizace
- Přehledné vizualizace
- Nastavte a sledujte finanční cíle
Související články

Bitcoin ETF v roce 2026: má ho nudný ETF investor vůbec řešit (a jak ho v Česku legálně koupit)?
Švagr se mě u Vánoc zeptal, proč nemám bitcoin aspoň přes ETF. Tak jsem si to poctivě rozpočítal a narazil na dvě věci: to slavné americké bitcoin ETF si jako Čech nekoupíš a přes burzovní ETN dostaneš čistší tříletý test než u bitcoinu napřímo.

Nemovitostní crowdfunding 2026: opravdu 10 % skoro bez rizika? (co ti reklama neřekne)
Nemovitostní crowdfunding 2026 slibuje 10 % ročně. Kolik zbyde po 15% dani, proč vůbec někdo platí tolik a proč jsem tam neposlal ani korunu.

Podílové fondy vs ETF: proč z drahých fondů v roce 2026 utíkají miliardy (a co s tím)
Milá paní u přepážky mi k hypotéce prodala drahý akciový fond. Kolik mě to stálo oproti ETF? Podílové fondy vs ETF v číslech, datech a bez keců.