Vyplatí se předčasně splatit hypotéku? Výpočet 2026
 Dennis Vymer
Vyplatí se předčasně splatit hypotéku? Proti spořicímu účtu skoro vždycky ano. Proti akciím je to při dnešních sazbách kolem 5,5 % těsnější, než si většina lidí myslí. Mimořádná splátka ti s jistotou vynese zhruba tolik, kolik je tvoje sazba. Spořák po zdanění na to dnes nemá. Akciový ETF to porazit může, ale jen za dlouhá léta a jen když v propadu neprodáš. A celé to platí, jen pokud máš stranou rezervu.
Proč to řešit zrovna teď? Průměrná nabídková sazba podle Swiss Life Hypoindexu vylezla v říjnu 2026 na 5,79 %. Rostla sedmý měsíc po sobě. Spousta lidí, kterým letos končí levná fixace, teď dostává od banky nabídku s novou sazbou. A od té chvíle mají tři měsíce, kdy můžou splatit zdarma jakoukoli částku.
Spočítal jsem to pro tenhle článek na jednom příkladu, včetně daní a odpočtu úroků. Výnosy investic jsou předpoklady, ne slib. Tohle není investiční doporučení, jen ukázka, jak ta matematika funguje.
Vlastní čísla si můžeš dosadit v bezplatné kalkulačce hypotéka vs. investice.
Kdy se vyplatí předčasně splatit hypotéku a kdy ne
Když si tohle vygoogluješ, najdeš dva tábory. Jedni říkají, že dluh je zlo a máš ho splatit co nejdřív. Druzí tvrdí, že akcie dlouhodobě vydělávají víc, tak proč bys bance nosil peníze navíc. Kus pravdy mají oba, jenže obě strany přeskakují to, na čem to doopravdy stojí.
A stojí to na těchhle věcech:
- Sazba proti výnosu po zdanění. Ne proti tomu, co slibuje reklama, ale proti tomu, co rozumně čekáš a co vydržíš.
- Rezerva. Peníze vložené do domu už nevytáhneš. Bez rezervy nemá mimořádná splátka smysl, i kdyby čísla vycházela.
- Načasování. Zákon ti dává okna, kdy splácíš zdarma. Mimo ně můžeš platit poplatek.
- Tvoje chování. Investování porazí splácení jen tehdy, když rozdíl opravdu investuješ a necháš ho tam.
Na dnešní situaci stačí jedna věta: hypotéka tě stojí víc, než ti vydělá i ten nejlepší spořicí účet.
| Sazba | |
|---|---|
| Průměrná nabídková sazba hypoték, říjen 2026 (LTV do 80 %) | 5,79 % |
| Průměrná skutečně sjednaná sazba nových hypoték, září 2026 | 5,1 % |
| Nejlepší spořicí účty se standardními podmínkami, hrubě | 4,2–4,5 % |
| Totéž po 15% srážkové dani | zhruba 3,6–3,8 % |
| Inflace, září 2026 | 2,5 % |
Zdroj: Swiss Life Hypoindex říjen 2026, Hypomonitor banky.cz za září 2026, srovnání spořicích účtů usetreno.cz (12. 10. 2026), ČSÚ (13. 10. 2026).
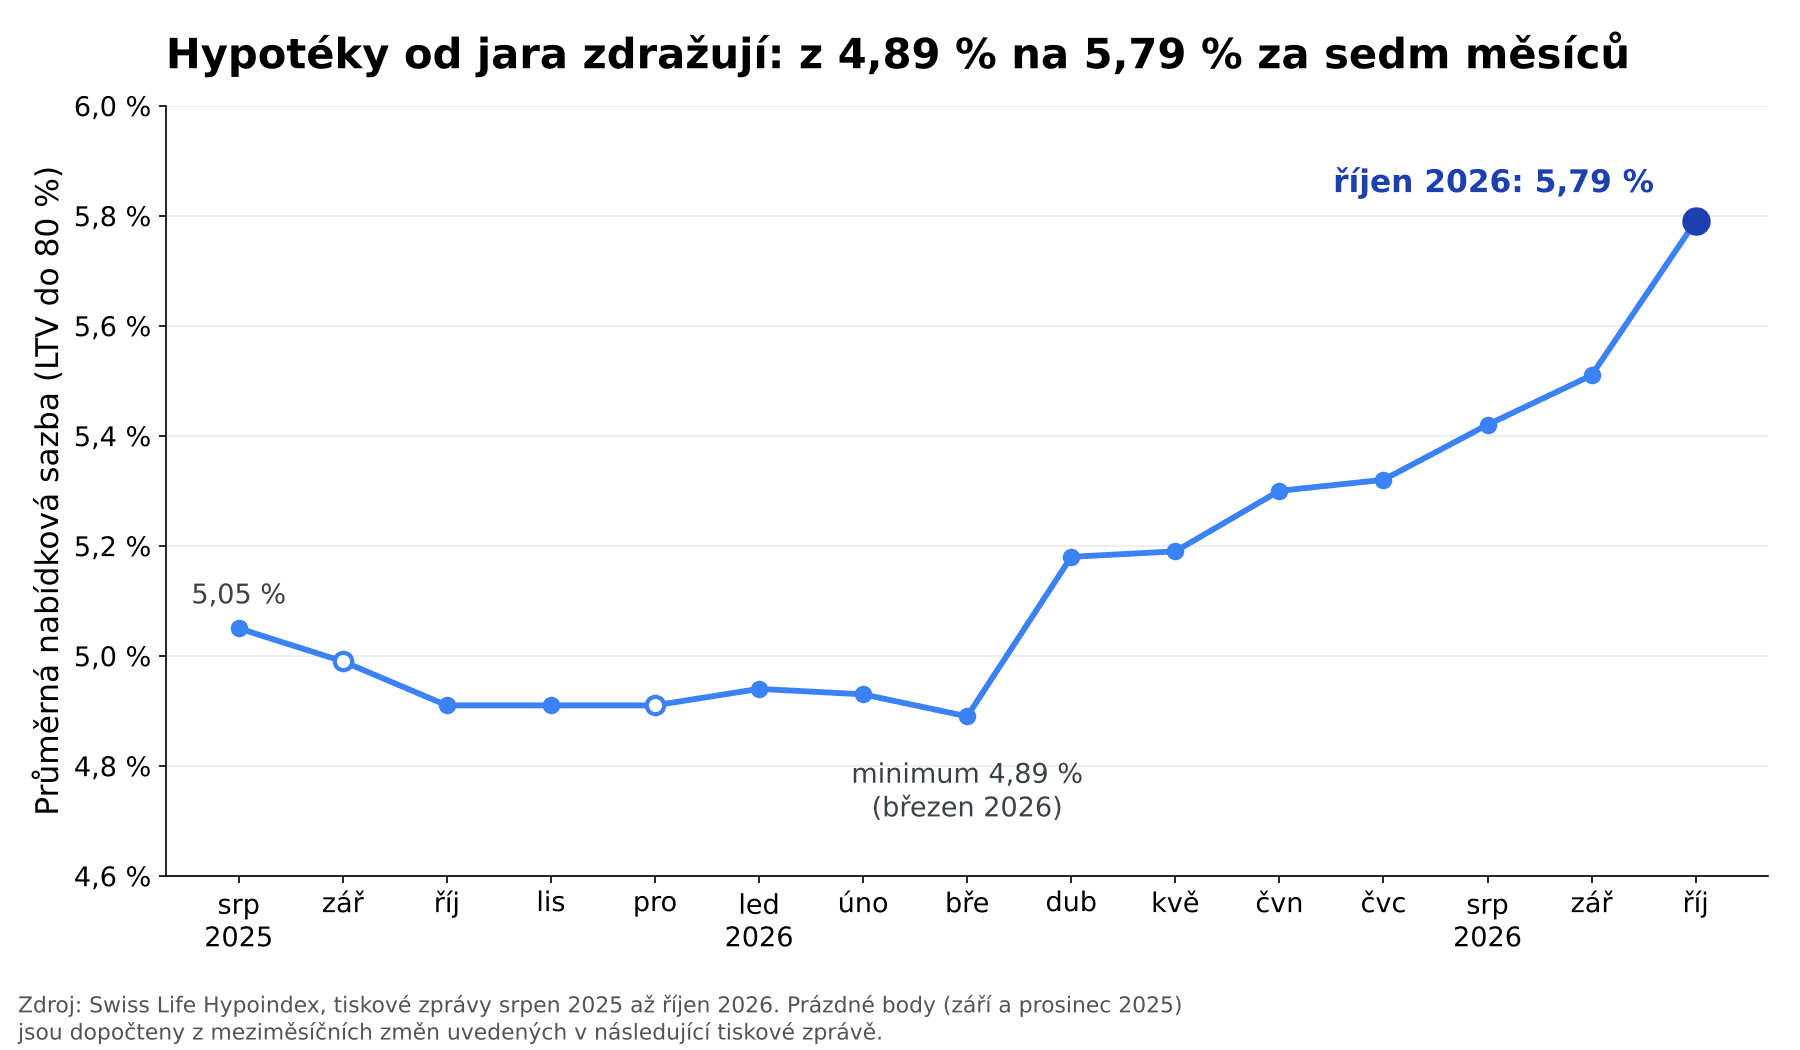
Zdroj: Swiss Life Hypoindex, tiskové zprávy srpen 2025 až říjen 2026; září a prosinec 2025 dopočteny z meziměsíčních změn.
Takže jestli ti volné peníze leží na spořáku jen proto, že nevíš, co s nimi, mimořádná splátka je skoro jistě lepší. Zajímavé to začíná být až ve srovnání s akciemi.
Kdy je předčasné splacení hypotéky zdarma
Pravidla najdeš v § 117 zákona č. 257/2016 Sb., o spotřebitelském úvěru, a beru je ve znění platném k říjnu 2026. Zjednodušeně: splatit smíš kdykoliv, ale banka po tobě může chtít náhradu nákladů. V těchhle případech ji chtít nesmí.
| Kdy je to zdarma | Podmínka |
|---|---|
| Jednou ročně do 25 % | nejvýš 25 % celkové výše úvěru, během 1 měsíce před výročím podpisu smlouvy |
| Refixace | do 3 měsíců poté, co ti banka sdělí novou sazbu |
| Období bez pevné sazby | když úvěr zrovna nemá fixaci |
| Pojistné plnění | z pojištění, které splacení úvěru zajišťuje |
| Úmrtí, dlouhodobá nemoc, invalidita | dlužníka nebo jeho manžela či partnera, pokud to výrazně sníží schopnost splácet |
| Prodej nemovitosti | nejdřív 24 měsíců od podpisu smlouvy (nově od 1. 9. 2024) |
| Vypořádání SJM | nejdřív 24 měsíců od podpisu smlouvy (nově od 1. 9. 2024) |
Zdroj: § 117 odst. 3 zákona č. 257/2016 Sb., o spotřebitelském úvěru, znění k říjnu 2026.
Nejčastěji se lidi spálí na dvou věcech.
Těch 25 % se počítá z celkové výše úvěru, tedy z toho, kolik sis původně půjčil, ne z toho, kolik ještě dlužíš. A okno je opravdu jen jeden měsíc před výročím podpisu smlouvy. Datum hledej ve smlouvě, ne v bankovní aplikaci.
U refixace zákon neříká „až do dne refixace“. Splatit zdarma můžeš do 3 měsíců poté, co ti banka sdělila novou sazbu. Tu ti musí poslat nejpozději 3 měsíce před koncem fixace (§ 102 odst. 3). V praxi se to tedy kryje s posledními měsíci před refixací. Jen to nenechávej na poslední chvíli.
Některé banky dovolují mimořádné splátky zdarma i nad rámec zákona. Platí, co máš ve smlouvě, ne co slibuje reklama.
A jestli úplně nevíš, jak se tvoje splátka dělí na úrok a jistinu, přečti si nejdřív, jak hypotéka vlastně funguje. Zbytek článku se ti pak bude číst líp.
Kolik zaplatíš mimo bezplatná okna?
Záleží na tom, kdy ti začala současná fixace.
Fixace od 1. 9. 2024 (nová smlouva i refixace). Banka smí chtít nejvýš 0,25 % z předčasně splacené částky za každý započatý rok do konce fixace, maximálně 1 %. Zároveň nesmí chtít víc než administrativní náklady do 1 000 Kč plus takzvaný úrokový rozdíl (§ 117a) a ani víc, než kolik úroků bys zaplatil do konce fixace. Platí nejnižší z těch tří čísel.
Fixace začala před 1. 9. 2024 (smlouva od prosince 2016). Jedeš podle starého znění. Banka může chtít jen účelně vynaložené náklady, v praxi stovky korun až zhruba 1 000 Kč. Nová pravidla na tebe dopadnou až od začátku příští fixace. Občas se píše, že platí pro všechny hned od září 2024, ale přechodné ustanovení zákona č. 462/2023 Sb. mluví jasně o novém období fixace.
Smlouva před prosincem 2016. Fixace bývají nejvýš kolem deseti let, takže většina takových úvěrů už dávno spadla pod jeden z režimů výš. Kdyby ne, čti smlouvu.
| Splácíš | Zbývá do konce fixace | Strop | Nejvyšší poplatek |
|---|---|---|---|
| 200 000 Kč | 3 roky | 0,75 % | 1 500 Kč |
| 300 000 Kč | půl roku (1 započatý rok) | 0,25 % | 750 Kč |
| 200 000 Kč | 5 let | 1 % | 2 000 Kč |
| 1 000 000 Kč | 4 roky | 1 % | 10 000 Kč |
Zdroj: § 117 odst. 4 zákona č. 257/2016 Sb., o spotřebitelském úvěru, vlastní výpočet. Jen procentní strop pro fixace od 1. 9. 2024, skutečný poplatek může být nižší.
Teď ti navíc jedna věc hraje do karet. Úrokový rozdíl zjednodušeně ukazuje, o kolik úroků banka přijde proti tomu, za kolik by peníze půjčila dnes. Když jsou dnešní sazby vyšší než ta tvoje, vyjde nulový nebo záporný. Podle mého čtení § 117a by pak poplatek měl spadnout na samotné administrativní náklady, tedy nejvýš 1 000 Kč. Soudní rozhodnutí k tomu jsem nehledal, takže to ber jako úvahu, ne jistotu. Na písemné vyčíslení poplatku máš nárok (§ 117 odst. 6), tak si o něj řekni.
Poplatek tedy rozhodnutí skoro nikdy nezabije. Spíš ho zkazí špatné načasování.
Pepa a Jana: 200 000 Kč do hypotéky, nebo do ETF?
Pepa a Jana dluží 3,5 mil. Kč při sazbě 5,5 % a zbývá jim 25 let. Splátka je 21 493 Kč. Rezervu mají hotovou a stranou jim leží 200 000 Kč navíc. Co s nimi?
Počítal jsem měsíční anuitu s měsíčním úročením. Sazbu jsem nechal stejnou na celých 25 let, což je zjednodušení, protože ve skutečnosti se mění při každé refixaci. Pro kontrolu jsem stejným postupem spočítal modelový úvěr Hypoindexu: mně vyšlo 22 103 Kč, Swiss Life uvádí 22 095 Kč. Sedí to.
Aby srovnání bylo férové, posílají Pepa a Jana celých 25 let každý měsíc stejnou částku, 21 493 Kč. Liší se jen to, kam na začátku půjde těch 200 000 Kč:
- Investovat: 200 000 Kč jde do akciového ETF, hypotéka běží dál beze změny.
- Splatit a zkrátit: 200 000 Kč jde do hypotéky, splátka zůstane stejná a úvěr skončí dřív. Pak posílají celou bývalou splátku do ETF.
- Splatit a snížit: 200 000 Kč jde do hypotéky, splátka klesne o 1 228 Kč a ten rozdíl jde každý měsíc do ETF.
Za 25 let je hypotéka ve všech třech případech splacená. Srovnávám, kolik pak mají v investicích.
| Předpokládaný výnos ročně | Investovat 200 000 Kč | Splatit a zkrátit dobu | Splatit a snížit splátku | Investovat proti splatit a zkrátit |
|---|---|---|---|---|
| 3 % | 418 756 Kč | 761 024 Kč | 544 689 Kč | −342 269 Kč |
| 3,4 % (spořicí účet se 4 % hrubě, po dani) | 461 364 Kč | 765 152 Kč | 575 246 Kč | −303 788 Kč |
| 5 % | 677 271 Kč | 781 803 Kč | 719 384 Kč | −104 532 Kč |
| 7 % | 1 085 487 Kč | 802 933 Kč | 961 712 Kč | +282 554 Kč |
Zdroj: vlastní výpočet pro článek k 22. 10. 2026; 3,5 mil. Kč, 5,5 %, 25 let, bez odpočtu úroků. Výnosy jsou předpoklady, ne předpověď. Ber je jako čisté po nákladech fondu.
Při 3 i 5 % vede splácení. Při 7 % vedou investice o 282 554 Kč. Hranice, kde se to láme, je 5,64 % ročně. Proč ne 5,5 %? Protože 5,5 % placených měsíčně dělá za celý rok efektivně o kousek víc.
Zkus si to říct nahlas: 5,64 % ročně v průměru, 25 let po sobě, a ani jednou v krachu neprodat. Tolik musí ETF vydělat jen na to, aby to vyšlo nastejno.
Je 7 % reálných? Nevím a nikdo to neví. Světový akciový index MSCI ACWI vydělával od prosince 2000 do března 2015 v průměru 4,72 % ročně (počítáno v dolarech, ve kterých se index vykazuje). Mezi říjnem 2007 a březnem 2009 přitom spadl o 58,38 % (přehled indexu MSCI). Patnáct let se 4 až 5 % ročně už svět zažil, proto v tabulce nechávám i řádek se 3 %.
| Sazba hypotéky | Hranice bez odpočtu úroků | Hranice s odpočtem (strop 150 000 Kč) |
|---|---|---|
| 4,5 % | 4,59 % | 3,93 % |
| 5,0 % | 5,12 % | 4,50 % |
| 5,5 % | 5,64 % | 5,06 % |
| 6,0 % | 6,17 % | 5,62 % |
Zdroj: vlastní výpočet pro článek; úvěr 3,5 mil. Kč na 25 let, mimořádná splátka 200 000 Kč. Hranice je roční výnos, který musí investice v průměru překonat, aby se vyrovnala mimořádné splátce se zkrácením doby.
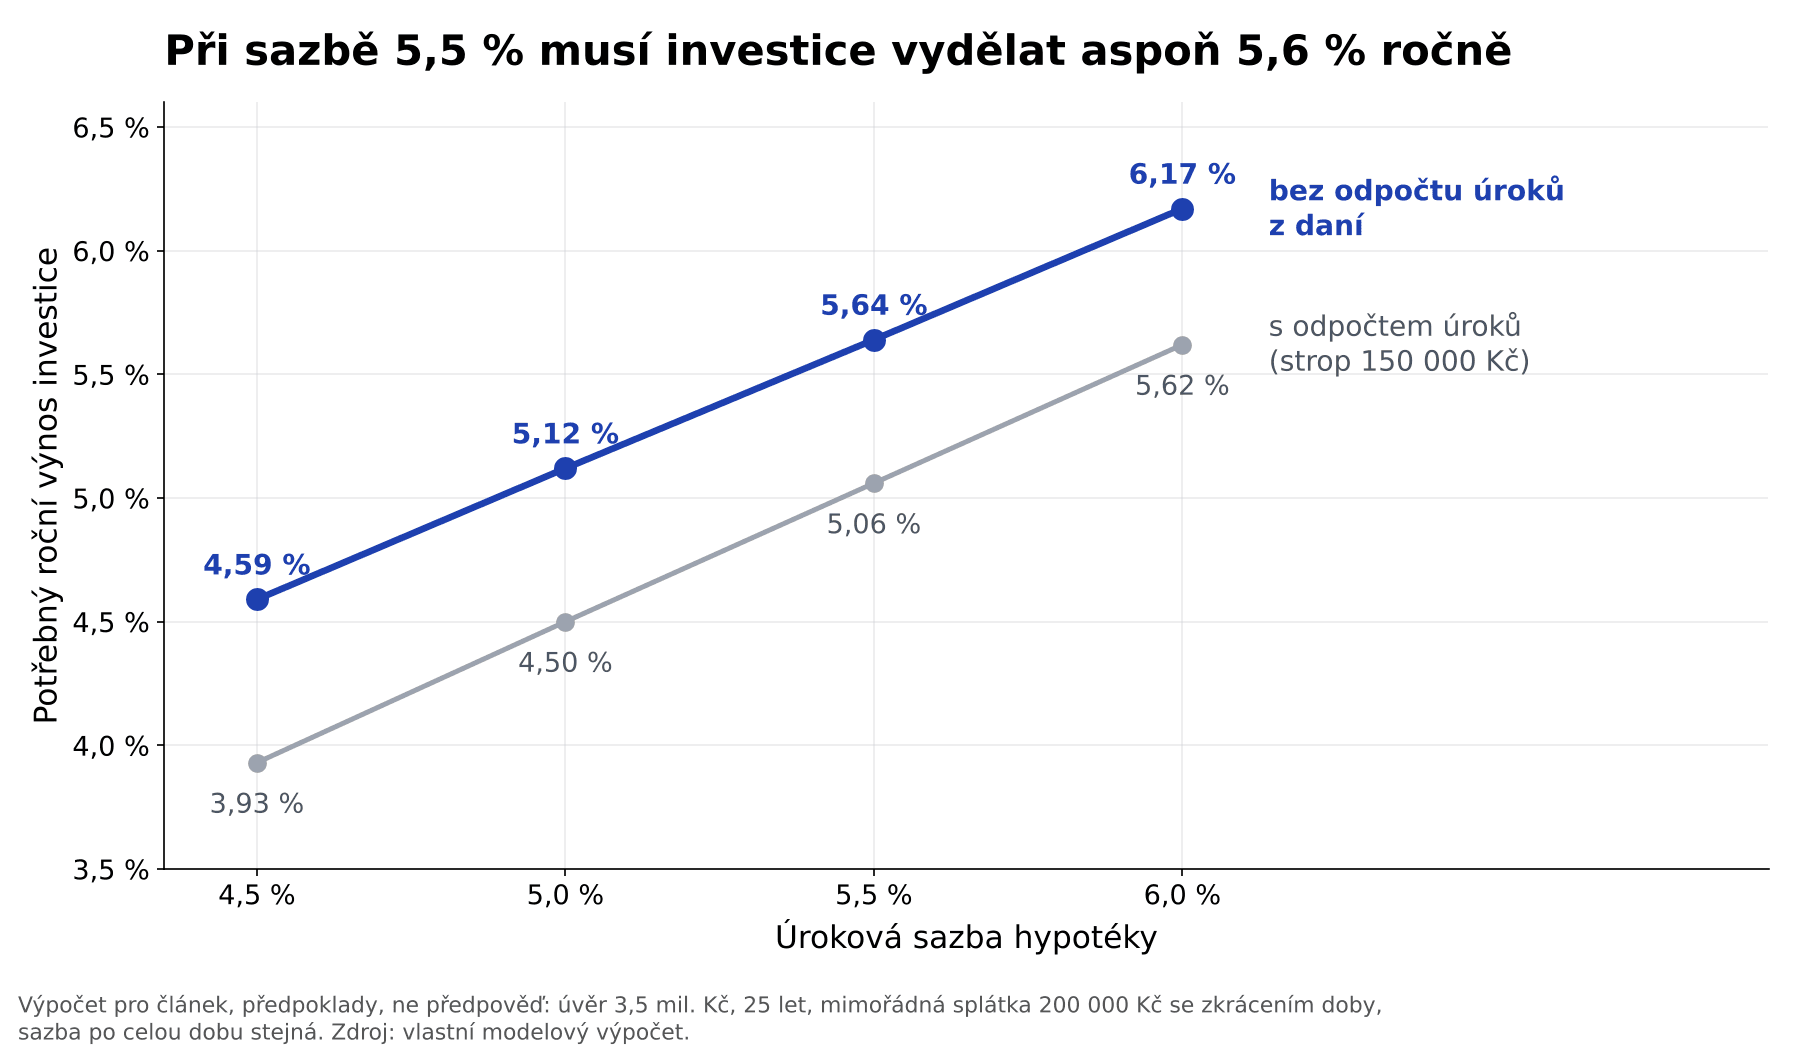
Zdroj: vlastní výpočet pro článek; úvěr 3,5 mil. Kč, 25 let, mimořádná splátka 200 000 Kč, předpoklady, ne předpověď.
Zkrátit dobu, nebo snížit splátku?
Po mimořádné splátce se tě banka zeptá, co s ní. Buď zůstane splátka a úvěr skončí dřív, nebo zůstane doba a splátka klesne. U Pepy a Jany to vychází takhle:
| Varianta | Měsíční splátka | Úvěr skončí za | Ušetřené úroky |
|---|---|---|---|
| Bez mimořádné splátky | 21 493 Kč | 25 let | – |
| 200 000 Kč, zkrácení doby | 21 493 Kč | 22 let a 3 měsíce | 530 511 Kč |
| 200 000 Kč, snížení splátky | 20 265 Kč | 25 let | 168 452 Kč |
| Místo toho 2 000 Kč měsíčně navíc | 23 493 Kč | 21 let | 548 506 Kč |
Zdroj: vlastní výpočet pro článek; 3,5 mil. Kč, 5,5 %, 25 let, sazba po celou dobu stejná.
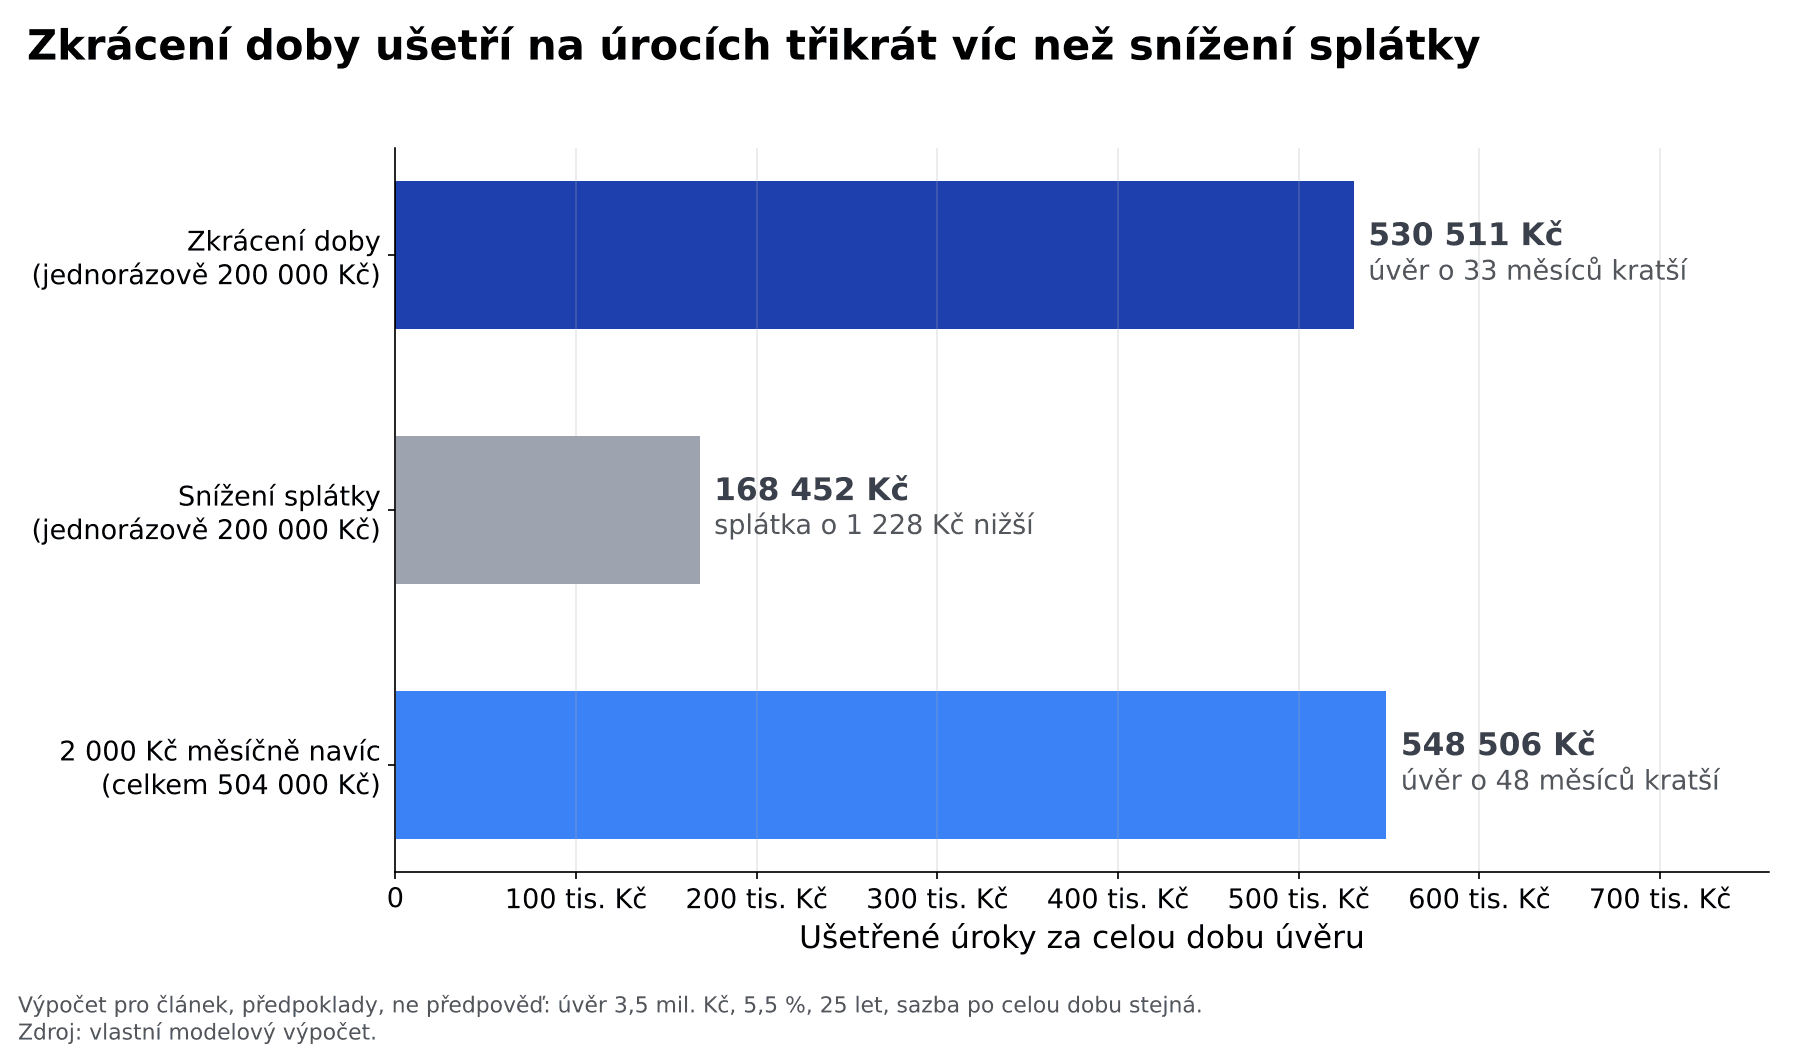
Zdroj: vlastní výpočet pro článek; 3,5 mil. Kč, 5,5 %, 25 let, sazba po celou dobu stejná, předpoklady, ne předpověď.
Zkrácení ušetří na úrocích zhruba třikrát víc. Jenže pozor, těch 530 511 Kč není zisk z 200 000 Kč. U zkrácení dál platíš plnou splátku, takže jistinu umořuješ rychleji i ze svých dalších peněz. U snížení si rozdíl 1 228 Kč každý měsíc necháváš. Podle ušetřených úroků se ty dvě varianty poctivě porovnat nedají, a proto jsem výš počítal srovnání, ve kterém jdou všechny peníze navíc do investic.
Kdo by měl brát co? Jedeš z jednoho příjmu, čekáte dítě, nebo si nejsi jistý prací? Pak ti snížení splátky dá každý měsíc trochu vzduchu a hlavně nižší povinnou platbu pro případ, že se něco pokazí. Zkrácení je pro toho, kdo má stabilní příjem a chce mít dluh co nejdřív z krku.
A těch 2 000 Kč měsíčně? Banky obvykle berou mimořádné splátky jednorázově, takže zdarma to půjde spíš jednou ročně, v měsíci před výročím smlouvy. Ročních 24 000 Kč se do 25 % vejde s velkou rezervou. Proti investování to dopadne podobně jako u jednorázové částky: při 5 % vede splácení o 96 558 Kč, při 7 % vede investování o 247 405 Kč.
Jak se mění splátka a úroky u tvého úvěru, ukáže bezplatná hypoteční kalkulačka.
Odpočet úroků pomáhá míň, než se říká
Tady se zjednodušuje nejvíc. Úroky z hypotéky si můžeš odečíst od základu daně (§ 15 odst. 3 a 4 zákona č. 586/1992 Sb., o daních z příjmů). Ušetříš tak 15 % z odečtených úroků. Efektivní sazba je pak 5,5 % krát 0,85, zhruba 4,68 %. Nebo ne?
Tak jednoduché to není. Odpočet má několik háčků:
- Strop je 150 000 Kč ročně na celou domácnost, ne na každého z vás. U bydlení pořízeného před rokem 2021 je to 300 000 Kč.
- Platí jen pro vlastní bydlení, případně bydlení manžela, dětí, rodičů nebo prarodičů. Na byt k pronájmu ne. Podle banky.cz rozhoduje, kde opravdu bydlíš, ne kde máš trvalé bydliště.
- Snižuje se základ daně, ne daň. Bez dost vysokého zdanitelného příjmu z toho nemáš nic.
A pak je tu věc, kterou většina srovnání vynechává. Pepa a Jana zaplatí v prvním roce na úrocích 190 825 Kč a nad stropem 150 000 Kč zůstanou prvních 9 let. Každá koruna úroku, kterou mimořádnou splátkou v těch letech ušetří, leží nad limitem, takže by si ji stejně odečíst nemohli. Mimořádná splátka jim v prvních letech šetří celých 5,5 %, ne 4,68 %.
Proto hranice s odpočtem vychází na 5,06 %, a ne na 4,67 %, jak by dal jednoduchý vzorec. U menšího úvěru, třeba 2 mil. Kč, je úrok od začátku pod stropem a hranice klesne na 4,79 %.
S odpočtem je to u Pepy a Jany při 5 % skoro remíza, investování prohrává o 9 567 Kč. Při 7 % vyhrává o 394 919 Kč, při 3 % prohrává o 261 632 Kč. Odpočet tedy mluví trochu víc pro investování, jenže u velkých úvěrů v prvních letech míň, než by člověk čekal.
Na straně ETF to s daněmi bývá jednodušší. Akumulační fond nic nevyplácí, takže neřešíš daň z dividend. A když podíly držíš déle než 3 roky, je zisk z prodeje osvobozený podle § 4 odst. 1 písm. u) zákona o daních z příjmů. Osvobozený je i prodej, kdy příjmy z prodeje cenných papírů za rok nepřesáhnou 100 000 Kč, ale pro dlouhodobé investování je důležitější ten časový test. Podrobnosti mám v článku o daních z akcií a časovém testu.
Co tabulka nezachytí
Tabulky jsou fajn, jenže život se do nich celý nevejde.
Likvidita. Peníze vložené do domu dostaneš zpátky jen novým úvěrem, s prověrkou příjmů a za sazbu, jaká zrovna bude. ETF prodáš za pár dní, i když třeba se ztrátou. Tohle je podle mě nejpodceňovanější bod celé debaty.
Rezerva jako první. Hyponamiru doporučuje mít před mimořádnou splátkou aspoň šest měsíců výdajů, jiní mluví o třech až šesti. Kolik mít a kam ji uložit, rozebírám v článku o nouzovém fondu. Hned po rezervě přijdou na řadu drahé dluhy jako kreditka nebo spotřebák. Jejich sazba je úplně jinde než u hypotéky.
Refixace funguje oběma směry. Model počítá s 5,5 % na 25 let, ale sazba se mění při každé refixaci. Když bude příště vyšší, budeš rád za každou korunu, kterou jsi splatil dřív. Když nižší, bude mimořádná splátka zpětně vypadat hůř. Menší dluh při refixaci ale vždycky znamená menší šok. Podle ČNB, jak ji cituje Swiss Life, vzroste letos refixujícím splátka v průměru zhruba o 1 900 Kč. Kratší fixace jsou teď levnější, v říjnu 5,42 % na rok proti 6,35 % na deset let. Jak s bankou vyjednat novou sazbu, popisuju v článku o refinancování hypotéky.
Klid. Být bez dluhu má hodnotu, kterou do tabulky nenapíšeš. Pokud tě hypotéka v noci budí, je to legitimní důvod splácet, i když matematika vychází obráceně.
Chování. Kdo by peníze neinvestoval, ale postupně je utratil, tomu splácení vyhraje pokaždé. Tady jsem si docela jistý, že chování rozhoduje víc než o procento vyšší výnos. Průměrná strategie, u které vydržíš, porazí skvělou, ze které po prvním propadu utečeš.
Jak to mám já a proč
Dům, ve kterém bydlíme, je bez hypotéky. Splácíme ale druhý dům a zbývá nám zhruba 12 let. Oba domy jsem z velké části postavil vlastníma rukama, zhruba šest let práce, když mi bylo něco přes dvacet.
Kolik nám zbývá doplatit a za jakou sazbu, si nechám pro sebe. Podstatnější je, jak to děláme. Investice odcházejí z účtu jako první: každý měsíc v den výplaty se automaticky nakoupí podíly jednoho celosvětového akumulačního ETF. Úvěr splácím jen tou povinnou splátkou a co zbyde, investuju.
Proč to tak mám?
Investuju dlouhodobě a akumulační fond nic nevyplácí, takže zisk z podílů držených přes tři roky se nedaní. Rezervu máme na obyčejném spořicím účtu a je postavená na to, kdyby přestali vydělávat oba. Nikdy jsme na ni nesáhli a jednou za rok ji kontrolujeme. Doma teď jedeme z jednoho příjmu, manželka je s malou doma. Peníze, ke kterým se dostanu za pár dní, mají proto pro nás větší cenu než peníze zazděné v domě.
A pak jsou tu propady. Když trh padá, nedělám nic. Neprodávám, nedokupuju, trvalý příkaz prostě běží dál. Bez tohohle by celá cesta přes investice byla jen hezké číslo v tabulce.
Teď to méně příjemné. Když se hypotéky fixovaly levně, byla tahle volba skoro bez přemýšlení. Lidé, kteří letos refixují, měli podle ČNB původně v průměru kolem 3,2 %, jak uvádí Swiss Life. Dnes, při 5,5 až 5,8 %, už to tak jasné není. V příkladu Pepy a Jany musí ETF dlouhodobě vydělávat přes 5,6 % ročně jen na to, aby vyšlo nastejno se splácením. To není samozřejmost a v tabulce výš je vidět, jak to dopadne při 3 %.
Já radši nesu to riziko a mám peníze po ruce. Chápu ale každého, kdo se na stejná čísla podívá a řekne: díky, beru si jistých 5,6 %. A logika to obrací sama. Čím víc se sazba hypotéky přiblíží tomu, co se dá rozumně čekat od akcií po zdanění, nebo dokonce nad to vyleze, tím víc mluví pro splácení. Totéž platí, když je rezerva tenká.
Vyplatí se předčasně splatit hypotéku zrovna tobě? Postup
- Máš hotovou rezervu? Pokud ne, začni tou. Mimořádná splátka počká.
- Máš drahé dluhy? Kreditka a spotřebák jdou na řadu dřív než hypotéka.
- Najdi ve smlouvě tři data. Výročí podpisu, konec fixace a kdy začala ta současná. Podle toho poznáš, jestli jedeš podle nových pravidel, nebo starých.
- Řekni si bance o vyčíslení poplatku. Písemně, máš na to nárok.
- Porovnej sazbu s realistickým výnosem po zdanění. Spořicí účet dnes dá kolem 3,6 až 3,8 %. Akcie musí u Pepovy a Janiny hypotéky v průměru překonat zhruba 5 až 5,6 % ročně.
- Vyber zkrácení, nebo snížení. Při stabilním příjmu spíš zkrácení, při nejistotě spíš snížení.
- Spočítej si to na svých číslech v kalkulačce hypotéka vs. investice. Na širší otázku, jestli vůbec kupovat, nebo bydlet v nájmu, mám starší článek hypotéka vs. investice.
- Hlídej nabídku na refixaci. Od chvíle, kdy přijde, máš 3 měsíce na splacení jakékoli částky zdarma.
U nás velká rozhodnutí padají jednou ročně, v lednu, na delší společné poradě, a tohle je přesně ten typ otázky, který tam patří. Nerozhodoval bych podle jednoho dopisu z banky. Jestli se ti vyplatí předčasně splatit hypotéku, se při 5,8 % může počítat úplně jinak než v době levných fixací. Klidně ti vyjde stejně jako dřív, jen si to spočítej znovu, místo abys spoléhal na to, co platilo před pěti lety.
Často kladené otázky
- Vyplatí se předčasně splatit hypotéku, nebo radši investovat?
- Záleží hlavně na sazbě a na tom, kolik by peníze vydělaly jinde po zdanění. Mimořádná splátka při sazbě 5,5 % ti s jistotou ušetří zhruba 5,6 % ročně. Spořicí účet dnes dá po dani kolem 3,6 až 3,8 %, takže prohrává. Akciový ETF musí v modelovém výpočtu dlouhodobě překonat asi 5 až 5,6 % ročně a v propadu neprodat. Nejdřív ale vždycky rezerva.
- Kdy můžu mimořádně splatit hypotéku zdarma?
- Podle § 117 zákona o spotřebitelském úvěru hlavně jednou ročně do 25 % celkové výše úvěru v měsíci před výročím podpisu smlouvy. A taky do 3 měsíců poté, co ti banka sdělí novou sazbu při refixaci. Zdarma je to i v období bez pevné sazby, z pojistného plnění, při úmrtí, dlouhodobé nemoci nebo invaliditě a po 24 měsících při prodeji nemovitosti nebo vypořádání SJM.
- Kolik stojí předčasné splacení hypotéky mimo bezplatná okna?
- U fixací od 1. 9. 2024 nejvýš 0,25 % ze splacené částky za každý započatý rok do konce fixace, maximálně 1 %. Zároveň ne víc než administrativní náklady do 1 000 Kč plus úrokový rozdíl. Například 200 000 Kč tři roky před koncem fixace stojí nejvýš 1 500 Kč. U fixací z doby před zářím 2024 smí banka chtít jen účelně vynaložené náklady, a to až do příští refixace.
- Je lepší po mimořádné splátce zkrátit dobu, nebo snížit splátku?
- Zkrácení ušetří víc úroků. U úvěru 3,5 mil. Kč na 25 let při 5,5 % ušetří 200 000 Kč se zkrácením 530 511 Kč a úvěr skončí o 33 měsíců dřív. Snížení ušetří 168 452 Kč, zato splátka klesne o 1 228 Kč měsíčně. Při jednom příjmu nebo nejisté práci se spíš hodí snížení, při stabilním příjmu zkrácení.
- Jak mimořádnou splátku ovlivní odpočet úroků z daní?
- Odpočet sníží základ daně o zaplacené úroky, nejvýš o 150 000 Kč ročně na domácnost, a jen u vlastního bydlení. Ušetříš 15 % z odečtených úroků. U velkých úvěrů ale bývá úrok v prvních letech nad stropem, takže mimořádná splátka šetří úroky, které by sis stejně odečíst nemohl. Odpočet pak výhodu splácení zmenší méně, než by napovídal jednoduchý výpočet.
Zůstaňte v obraze
Dostávejte oznámení o nových článcích.
Připraveni to použít?
Začněte sledovat své finance ještě dnes a uveďte tyto tipy do praxe.
- Import bankovních výpisů za sekundy
- AI kategorizace
- Přehledné vizualizace
- Nastavte a sledujte finanční cíle
Bezplatné finanční nástroje
Související články
Kolik stojí dítě do 18 let: čísla pro rok 2026
Kolik stojí dítě do 18 let? V cenách 2026 zhruba 2 miliony Kč, necelých 10 000 Kč měsíčně. Rozpad podle věku, co vrátí stát a výpadek příjmu.
Pravidlo 50/30/20: funguje s českou výplatou?
Pravidlo 50/30/20 s mediánovou mzdou: 18 000 / 10 800 / 7 200 Kč. Proč se v Praze a Brně rozsype na nájmu a jak si poměr upravit.
Změny od 1. ledna 2027: školkovné, rodičák a co s vratkou
Dcera se nám narodila v červnu 2026, takže vyšší rodičák 400 000 Kč nás minul o pár měsíců. Změny od 1. ledna 2027 jsem rozdělil na zákon a sliby: školkovné až 24 900 Kč na dítě přijde až v roce 2028, 2 000 Kč důchodcům zatím zákon nemá. A proč dát vratce jméno už v lednu.