Pravidlo 50/30/20: funguje s českou výplatou?
 Dennis Vymer
Pravidlo 50/30/20 říká: polovinu čisté výplaty na nutné výdaje, 30 % na to, co chceš, a 20 % na spoření a investice. S mediánovou českou mzdou to dělá zhruba 18 000 / 10 800 / 7 200 Kč měsíčně. Jako start je to dobré. Jenže když bydlíš sám v nájmu v Praze nebo v Brně, první číslo ti sežere samotný nájem a pravidlo se rozsype ještě před prvním nákupem jídla.
Spočítal jsem to pro tenhle článek na posledních datech ČSÚ a na nájmech z Deloitte Rent Index za 2. čtvrtletí 2026. Níž najdeš, pro koho pravidlo 50/30/20 sedí, kde se láme a jak si ho upravit, aby ti k něčemu bylo.
A rovnou přiznám barvu. V jednom z prvních článků na tomhle blogu jsem psal, že procentní poučky od influencerů nemusím a že mám radši opačný přístup: nejdřív zjistit, kam peníze doopravdy mizí, a až potom něco nastavovat. Na tom se nic nezměnilo. Procentní pravidla beru jako tréninková kolečka. Ale tréninková kolečka nejsou špatná věc, když se teprve učíš jezdit.
Co je pravidlo 50/30/20
Pravidlo zpopularizovala americká senátorka Elizabeth Warren spolu s Amelií Warren Tyagi. V knize All Your Worth z roku 2005 rozdělily čistý příjem na tři hromádky:
- 50 % nutné výdaje. Bydlení, energie, jídlo, doprava do práce, pojištění, minimální splátky dluhů. Všechno, co musíš zaplatit, i kdyby ses rozhodl žít úplně skromně.
- 30 % přání. Restaurace, dovolená, oblečení nad rámec nutnosti, koníčky, předplatné, nové věci do bytu.
- 20 % budoucnost. Nouzová rezerva, investice, penzijko a mimořádné splátky dluhů.
Celé kouzlo je v tom, že nemusíš sledovat každou korunu. Stačí ti vědět, jestli jsou ty tři hromádky zhruba ve správném poměru.
Důležitý detail: počítá se z čisté mzdy, tedy z toho, co ti reálně přijde na účet, a ne z hrubé částky ve smlouvě.
Pravidlo 50/30/20 v korunách: kolik to dělá s českou výplatou
Poslední medián mezd, který ČSÚ zveřejnil, je za 4. čtvrtletí 2025: 45 523 Kč hrubého. Za 2. čtvrtletí 2026 medián zatím nevyšel, protože statistici mění datový zdroj. Průměrná mzda ve 2. čtvrtletí 2026 byla 51 966 Kč, jenže průměr táhnou nahoru vysoké platy. Zhruba dvě třetiny zaměstnanců berou méně.
Z mediánu po odvodech pro rok 2026 (7,1 % sociální, 4,5 % zdravotní, 15 % daň minus sleva na poplatníka 2 570 Kč) zbyde zhruba 36 000 Kč čistého. Bez slevy na děti.
| Medián (45 523 Kč hrubého) | Průměr (51 966 Kč hrubého) | |
|---|---|---|
| Čistá mzda | ≈ 36 000 Kč | ≈ 40 700 Kč |
| 50 % nutné výdaje | 18 000 Kč | 20 350 Kč |
| 30 % přání | 10 800 Kč | 12 200 Kč |
| 20 % spoření a investice | 7 200 Kč | 8 150 Kč |
Vlastní výpočet z dat ČSÚ, zaokrouhleno. Odvody podle pravidel pro rok 2026.
Kolik by ti těch 7 200 Kč měsíčně udělalo za 10 nebo 20 let, si spočítáš v kalkulačce složeného úročení. Je zdarma a bez registrace.
Na papíře to vypadá rozumně. Osmnáct tisíc na nutné výdaje, skoro jedenáct na život a přes sedm tisíc do budoucna. Problém přijde, až do té první kolonky začneš psát skutečné účty.
Kde se pravidlo 50/30/20 láme: nájem
Deloitte Rent Index za 2. čtvrtletí 2026 udává průměrný nájem 462 Kč za metr v Praze, 390 Kč v Brně a 343 Kč v průměru za celou republiku. Bez energií a služeb.
Vzal jsem běžný byt o 50 metrech a porovnal ho s polovinou mediánové čisté mzdy, tedy s těmi 18 000 Kč, které ti pravidlo na všechno nutné povoluje.
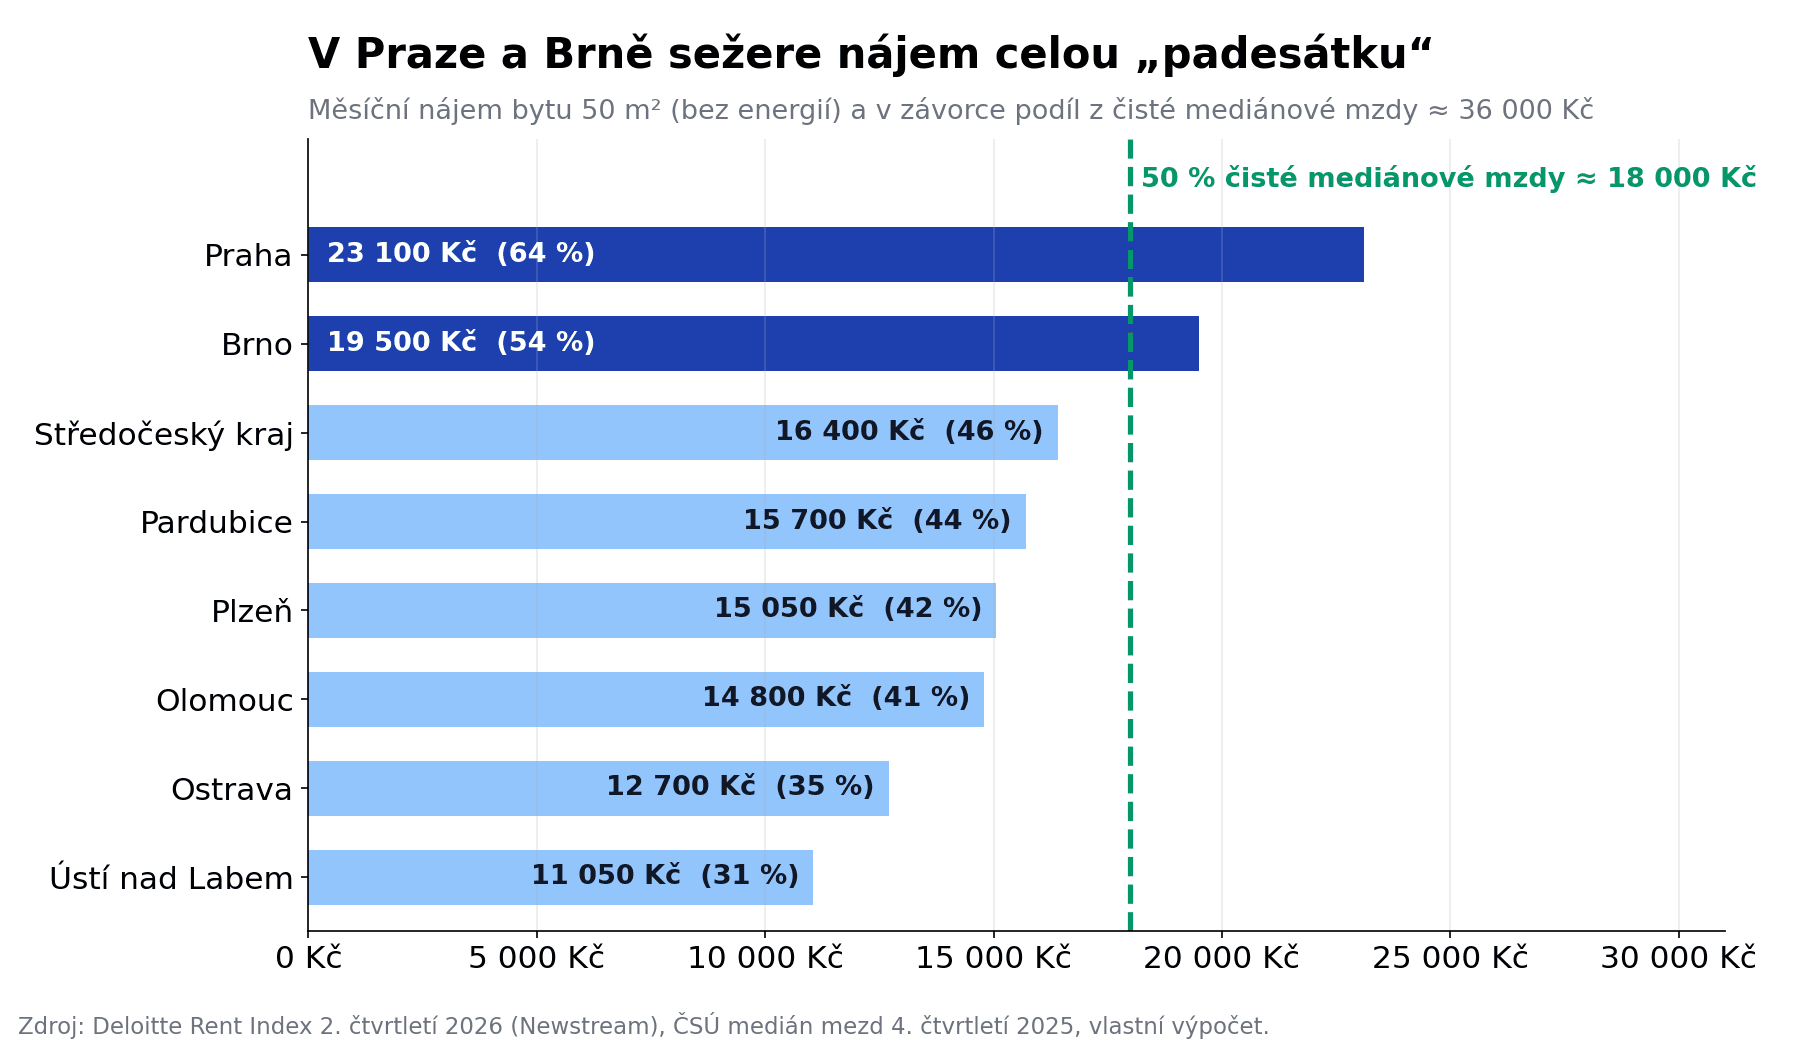
Zdroj: Deloitte Rent Index 2. čtvrtletí 2026, ČSÚ (medián mezd 4. čtvrtletí 2025), vlastní výpočet.
Výsledek je dost jasný:
- Praha: 23 100 Kč za nájem. To je 64 % čisté mediánové mzdy. Jen nájem, bez elektřiny, jídla a jízdenky.
- Brno: 19 500 Kč, tedy 54 %.
- Plzeň, Olomouc, Pardubice: kolem 15 000 Kč, zhruba 42 až 44 %. Na zbytek nutných výdajů ti zbývá pár tisíc.
- Ostrava a Ústí nad Labem: 12 700 a 11 050 Kč. Tady se do 50 % vejdeš i s nákupem a dopravou.
Když jsou ale v domácnosti dva mediánové příjmy, obrázek se otočí. Pražský nájem pak dělá 32 % společné čisté výplaty a pravidlo 50/30/20 najednou sedí docela pohodlně.
Takže pravidlo funguje. Jen ne pro každého. Pro samotného člověka v nájmu ve velkém městě je to spíš cíl na pět let dopředu než návod na příští měsíc.
Kolik Čechů reálně odloží 20 %
Druhé číslo, na kterém pravidlo stojí, je těch 20 % do budoucna. Tady jsou data docela zajímavá.
Podle čtvrtletních sektorových účtů ČSÚ byla míra úspor domácností ve 2. čtvrtletí 2026 19,9 %. Skoro přesně dvacet. Jenže to je číslo za celou ekonomiku. Počítá se jinak než tvoje osobní míra úspor a hodně ho táhnou nahoru domácnosti s vysokými příjmy.
Na úrovni lidí to vypadá hůř. V květnovém průzkumu Provident Financial (1 000 respondentů) řeklo jen 43 % lidí, že jim každý měsíc zbude aspoň pětina příjmu. O rok dřív to bylo 52 %. A 13 % lidí nezbyde z výplaty nic.
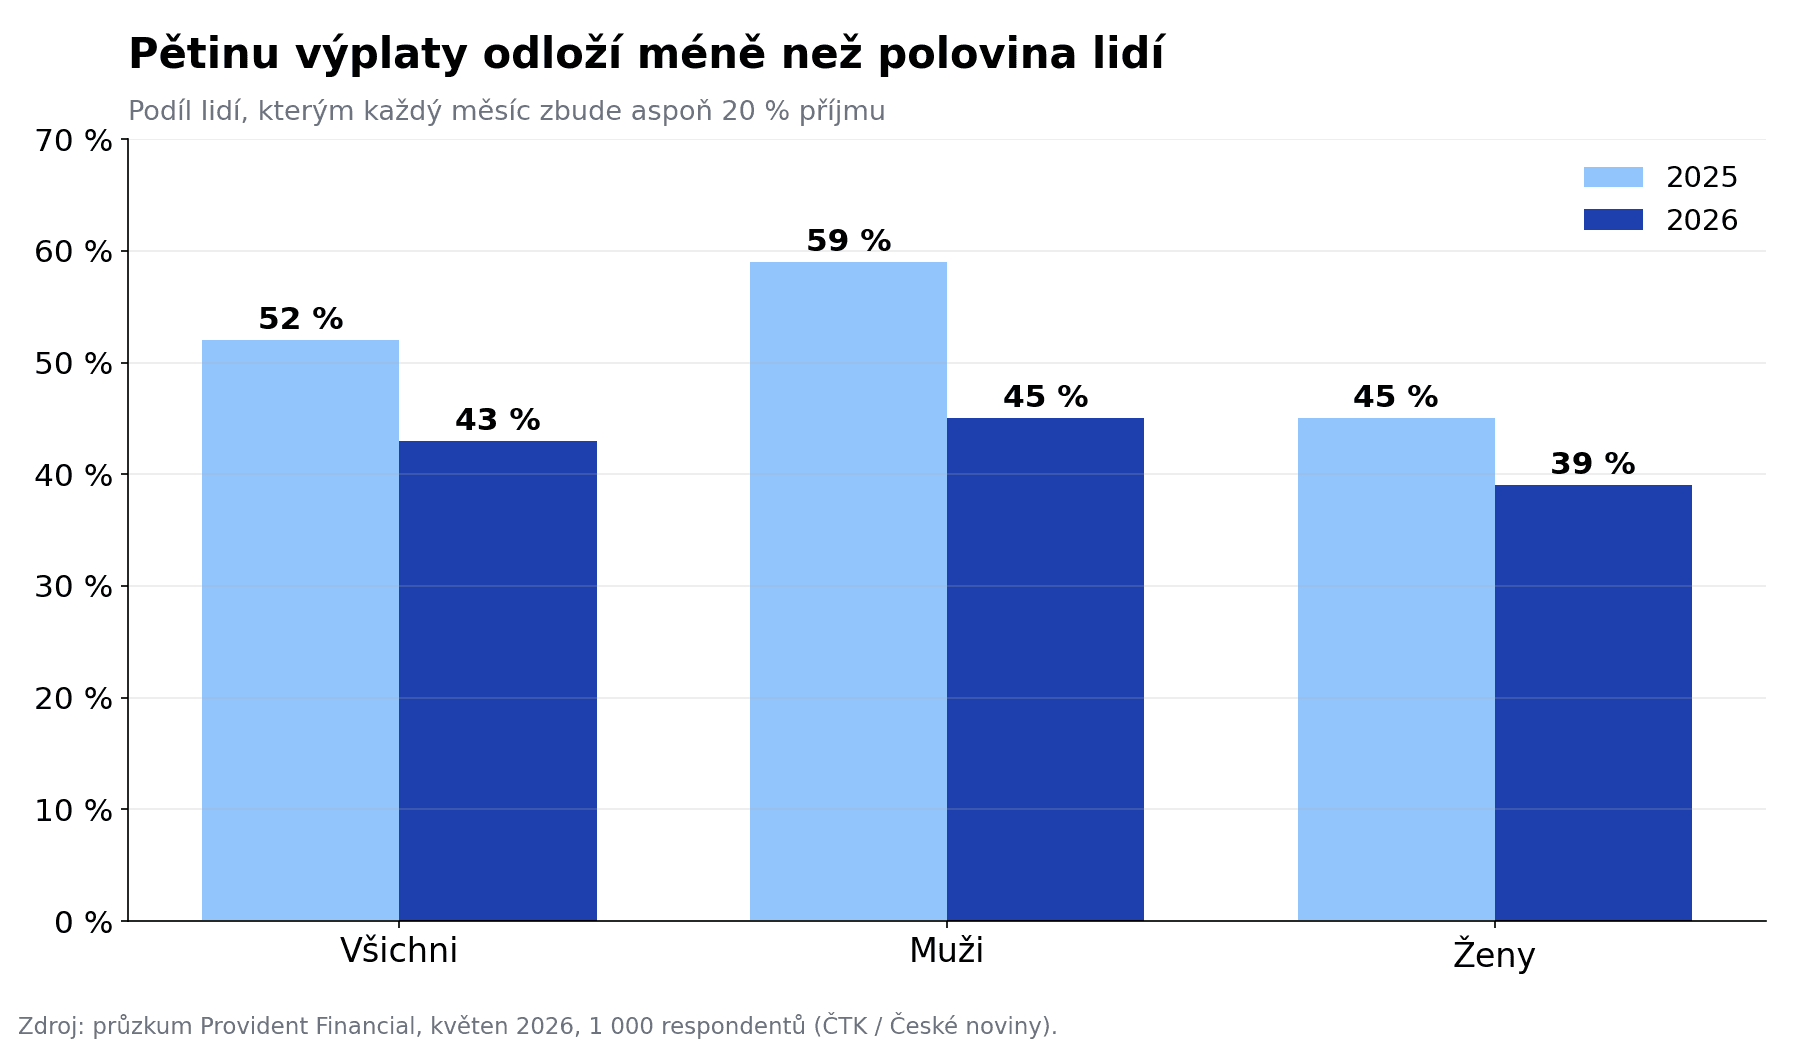
Zdroj: průzkum Provident Financial, květen 2026 (ČTK).
Pro srovnání: podle rodinných účtů ČSÚ za rok 2025 utratil průměrný Čech za rok 216 214 Kč. Čtvrtina šla na bydlení a energie, 18,5 % na jídlo. Dohromady 43,5 % všech výdajů. U důchodců je to 55 %. Bydlení a jídlo jsou prostě dvě věci, které se ořezávají nejhůř.
Proč moje čísla s pravidlem 50/30/20 nesedí
Kdybych pravidlo 50/30/20 bral doslova, investoval bych výrazně míň, než investuju. Před narozením miminka jsme odkládali kolem 60 % příjmu, teď s jedním příjmem kolem 50 %. To není hrdinství. Hlavně neplatíme nájem: dům, ve kterém bydlíme, jsem si z velké části postavil sám, a splácíme jen jeden úvěr. Většina lidí s nájmem v Brně tohle číslo mít nemůže a nemá se za to cítit špatně.
Z pravidla jsem si ale nechal dvě věci, které fungují u každého příjmu:
- Spoření odchází první. Investice mi odcházejí z účtu hned v den výplaty. Jeden akumulační celosvětový ETF, nakupovaný automaticky každý měsíc. Spořit to, co zbyde na konci měsíce, u většiny lidí znamená nespořit nic. Takhle žiješ ze zbytku a vůbec to neřešíš.
- Zábava má vlastní hromádku. S manželkou má každý svoje kapesné a ten druhý se na něj neptá. To je v podstatě ta třicetiprocentní část pravidla, jen menší a bez výčitek.
A ještě jedna věc, na kterou pravidlo zapomíná. Nepravidelné výdaje. Auto, oprava střechy, pračka, která odejde v neděli večer. My na to máme na společném účtu oddělené obálky. Když tyhle výdaje nemáš rozpočítané po měsících, rozbijí ti jakékoli procenta.
Největší posun v naší „padesátce“ ale nepřišel ze škrtání. Přišel z jednoho auditu fixních nákladů: pojištění, energie, telefony, předplatné. Uvolnilo to něco přes 4 000 Kč měsíčně. Sednout si jednou za čas k fixním platbám dá víc než měsíc počítání každé kávy.
Jak si pravidlo 50/30/20 upravit pro sebe
Většina rad k tomuhle je zbytečně složitá. Upravit pravidlo zvládneš ve třech krocích:
1. Nejdřív jeden měsíc reality. Stáhni si výpis z banky a rozděl každou platbu do tří hromádek: nutné, přání, budoucnost. Nic neměň. Jen se podívej, kde jsi. Bez tohohle jsou všechna procenta věštění z kávové sedliny.
2. Posuň poměr podle bydlení, ne podle pocitu. Pokud ti nutné výdaje dělají 60 %, nastav si třeba 60/20/20: přání stáhni na pětinu a budoucnost nech být. Pokud bydlíš levně, klidně jdi na 45/25/30. Dvacet procent na budoucnost je dobrá hranice, pod kterou se nechceš dlouhodobě dostat. Když to nejde, začni s 5 % a přidávej po každém zvýšení platu. Já třeba dávám do investic polovinu každého navýšení.
3. Nastav to tak, aby to běželo samo. Trvalý příkaz na spoření v den výplaty. Nejdřív nouzová rezerva, potom pravidelné investování. Kdo investuje do ETF, má v Česku ještě jednu výhodu: po třech letech držení můžeš díky časovému testu prodávat bez daně z příjmu.
Klidně si pravidlo vezmi a ohni ho, jak potřebuješ. Je to tvůj rozpočet, ne zkouška.
Pravidlo 50/30/20: kalkulačka v hlavě
Nepotřebuješ žádnou aplikaci. Stačí tohle:
- čistou mzdu vyděl dvěma: to je strop na nutné výdaje,
- čistou mzdu vyděl deseti a vynásob třemi: to je strop na přání,
- čistou mzdu vyděl pěti: tolik by mělo odejít na spoření a investice.
Příklad: 36 000 Kč čistého → 18 000 / 10 800 / 7 200 Kč.
Jestli chceš vidět, kam tě to spoření za pár let dostane, zkus si zadarmo a bez registrace sledování čistého jmění. Měsíc po měsíci uvidíš, jestli tvoje dvacetiprocentní hromádka opravdu roste.
Jak zjistit, kolik doopravdy odkládáš, rozebírám v článku o míře úspor. Kam dát první peníze z té dvacetiprocentní části, najdeš v článku o nouzovém fondu.
Pravidlo 50/30/20 není zákon. Je to první mapa, dokud si nenakreslíš vlastní. Za rok se k tomuhle článku vrať a podívej se, kde jsou tvoje tři hromádky. Mně osobně na tom čísle záleží míň než na tom, jestli zbývá čas a peníze na věci, které mám rád. A jestli chceš srovnat víc přístupů k rozpočtu, mrkni na článek Rozpočet od nuly nebo na to, jak nám audit fixních nákladů uvolnil peníze bez škrtání kávy.
Zdroje
- ČSÚ: Průměrné mzdy, 2. čtvrtletí 2026
- ČSÚ: Průměrné mzdy, 4. čtvrtletí 2025 (medián)
- ČSÚ: Čtvrtletní sektorové účty, 2. čtvrtletí 2026 (míra úspor)
- BusinessInfo: Jak vypočítat čistou mzdu v roce 2026 (28. 4. 2026)
- Newstream: Deloitte Rent Index, 2. čtvrtletí 2026 (18. 8. 2026)
- Newstream: Lukáš Kovanda o rodinných účtech ČSÚ za rok 2025 (28. 8. 2026)
- České noviny / ČTK: průzkum Provident Financial (24. 8. 2026)
- Shortform: shrnutí knihy All Your Worth (Warren, Warren Tyagi)
Nejde o investiční doporučení. Čísla jsou orientační a odvody se každý rok mění, před rozhodnutím si ověř aktuální stav.
Často kladené otázky
- Počítá se pravidlo 50/30/20 z hrubé, nebo z čisté mzdy?
- Z čisté. Tedy z toho, co ti skutečně přijde na účet po sociálním a zdravotním pojištění a po dani. U mediánové mzdy 45 523 Kč hrubého je to v roce 2026 zhruba 36 000 Kč, takže 50 % dělá 18 000 Kč, 30 % asi 10 800 Kč a 20 % asi 7 200 Kč.
- Patří splátka hypotéky do 50 %, nebo do 20 %?
- Běžná měsíční splátka hypotéky je nutný výdaj stejně jako nájem, takže patří do 50 %. Mimořádná splátka navíc, kterou posíláš dobrovolně, aby ses dluhu zbavil dřív, je investice do budoucnosti a patří do 20 %. Stejně se dívej i na ostatní úvěry.
- Co když mi samotný nájem sežere víc než polovinu výplaty?
- Pak pravidlo 50/30/20 v původní podobě nezvládneš a nemá smysl se kvůli tomu trápit. V Praze dělá nájem bytu o 50 metrech 64 % čisté mediánové mzdy. Uprav poměr třeba na 60/20/20, uber z přání a dlouhodobě hledej cestu k vyššímu příjmu nebo levnějšímu bydlení.
- Kam dát těch 20 % z výplaty?
- Nejdřív do nouzové rezervy na pár měsíců výdajů, ideálně na spořicí účet s okamžitým přístupem. Potom do pravidelného dlouhodobého investování, například přes široký akumulační ETF, u kterého po třech letech držení platí v Česku časový test. Konkrétní produkt ani rozdělení to není, to je na tobě.
- Hodí se pravidlo 50/30/20 i pro páry?
- Ano, a často sedí líp než u jednotlivce, protože nájem nebo hypotéka se dělí na dva příjmy. Se dvěma mediánovými výplatami dělá pražský nájem bytu o 50 metrech asi 32 % společné čisté mzdy. Počítej proto pravidlo ze společné čisté výplaty celé domácnosti.
Zůstaňte v obraze
Dostávejte oznámení o nových článcích.
Připraveni to použít?
Začněte sledovat své finance ještě dnes a uveďte tyto tipy do praxe.
- Import bankovních výpisů za sekundy
- AI kategorizace
- Přehledné vizualizace
- Nastavte a sledujte finanční cíle
Související články
Změny od 1. ledna 2027: školkovné, rodičák a co s vratkou
Dcera se nám narodila v červnu 2026, takže vyšší rodičák 400 000 Kč nás minul o pár měsíců. Změny od 1. ledna 2027 jsem rozdělil na zákon a sliby: školkovné až 24 900 Kč na dítě přijde až v roce 2028, 2 000 Kč důchodcům zatím zákon nemá. A proč dát vratce jméno už v lednu.
Odložené platby se mění od února 2027: co ti „zaplatím potom“ opravdu vezme
U pokladny jsem odklikl „zaplatím za 30 dní“ a 4 760 Kč se neobjevilo nikde. Ani na výpisu, ani v mém vlastním nástroji. Nová pravidla pro odložené platby jsou jedna novela, ne dvě, a platit mají od 1. února 2027. Co se opravdu změní a jak si ten závazek zapsat, aby ti nenadhodnotil čisté jmění.
Roky jsem říkal, že spořím třicet procent. Moje skutečná míra úspor byla 19 %.
Roky jsem říkal, že spořím třicet procent. Pak jsem si míru úspor spočítal z dvanácti měsíců a vyšlo mi 19 %. A národní dvacítka z ČSÚ přitom neměří to, co si myslíš.