Jak investovat do S&P 500 z Česka: ETF, koruna a daně
 Dennis Vymer
Do S&P 500 se z Česka investuje přes evropský ETF (UCITS), který koupíš u brokera a pak pravidelně přikupuješ. Celé to zabere jedno odpoledne. Těžší je vybrat si správný fond a pochopit, co ti s výnosem udělá koruna.
Tohle není investiční doporučení, jen vysvětlení, jak to funguje.
Jak investovat do S&P 500 krok za krokem?
S&P 500 je index 500 největších amerických firem. Index sám koupit nejde. Koupíš fond, který ho kopíruje.
Postup je vždycky stejný:
- Otevřeš si účet u brokera, který prodává evropské ETF. U nás jsou nejčastěji XTB, Trading 212 a Interactive Brokers. Jak se liší v poplatcích, najdeš v článcích Trading 212 vs XTB a XTB vs Interactive Brokers.
- Pošleš tam peníze z běžného účtu.
- Vybereš jeden S&P 500 ETF podle kritérií níže. V aplikaci brokera ho najdeš podle názvu nebo ISIN.
- Nastavíš si pravidelný nákup, třeba každý měsíc po výplatě.
- A pak to necháš být. Roky.
Možná tě napadne koupit rovnou americký VOO nebo SPY, o kterých se píše na Redditu. Jako drobný investor v EU je nekoupíš. Unijní pravidla PRIIPs vyžadují k fondu dokument s klíčovými informacemi (KID) a americké ETF ho nemají, jak vysvětluje justETF. Proto se kupují evropské verze podle pravidel UCITS, nejčastěji se sídlem v Irsku.
Jestli už nějaký fond máš a zajímá tě, kolik se se S&P 500 překrývá, hoď oba do kalkulačky překryvu ETF.
Jaké S&P 500 ETF si můžeš koupit?
Na výběr je přes třicet fondů. Srovnávač justETF jich k 25. 10. 2026 eviduje 36. Všechny kopírují stejný index, liší se jen v detailech.
Tady je pět největších akumulačních fondů. Ber to jako přehled trhu, ne jako tip na nákup:
| Fond | ISIN | Roční poplatek (TER) | Velikost fondu | Jak kopíruje index |
|---|---|---|---|---|
| iShares Core S&P 500 UCITS ETF (Acc) | IE00B5BMR087 | 0,07 % | 139,8 mld. EUR | fyzicky |
| Invesco S&P 500 UCITS ETF Acc | IE00B3YCGJ38 | 0,05 % | 38,5 mld. EUR | swapem |
| Vanguard S&P 500 UCITS ETF (Acc) | IE00BFMXXD54 | 0,07 % | 33,5 mld. EUR | fyzicky |
| State Street SPDR S&P 500 UCITS ETF (Acc) | IE000XZSV718 | 0,03 % | 17,5 mld. EUR | fyzicky |
| Amundi Core S&P 500 Swap UCITS ETF Acc | LU1135865084 | 0,05 % | 17,3 mld. EUR | swapem |
Data: justETF, 25. 10. 2026.
Podle čeho vybírat? Já bych se díval na čtyři věci:
- Akumulace. Akumulační fond dividendy nevyplácí, rovnou je znovu investuje. Nemusíš je danit ani řešit v přiznání. Víc v článku akumulační vs. distribuční ETF.
- Velikost. Fond s desítkami miliard eur jen tak nezavřou. Malý fond skončit může a ty pak musíš prodat, i když se ti to zrovna nehodí.
- Poplatek. Rozdíly jsou tu malé. Při 500 000 Kč zaplatíš za rok 150 Kč u fondu s TER 0,03 % a asi 350 Kč u fondu s 0,07 %. Víc tě často stojí směna korun u brokera při každém nákupu, takže se podívej i na ni.
- Dostupnost u tvého brokera. Nejlevnější fond ti nepomůže, když ho tvůj broker nemá.
Fyzická replikace znamená, že fond akcie opravdu drží. Swap znamená, že výnos indexu mu smluvně dodává banka. Obojí je v rámci UCITS běžné. U fyzického fondu se ale začátečník líp vyzná v tom, co vlastně drží.
Co s tvým výnosem udělá koruna?
Hodně. Akcie v S&P 500 se obchodují v dolarech, ty ale žiješ a utrácíš v korunách. Když koruna posílí, tvůj výnos v Kč je menší než číslo, které čteš ve zprávách. Když oslabí, je naopak větší.
Názorně to ukazuje rok 2025. Fond iShares Core S&P 500 vydělal podle svého factsheetu 17,58 %. Koruna ale za stejný rok podle kurzů ČNB posílila zhruba o 17 %. A protože se výnosy násobí, ne odčítají, počítá se to takhle: 1,1758 × 20,632 / 24,237 je zhruba 1,001. V korunách ti tedy zbylo 0,1 %. Zprávy psaly o skvělém roce, český investor stál na místě.
Přepočítal jsem tak celých deset let, rok po roku, podle kurzu ČNB k poslednímu dni roku:
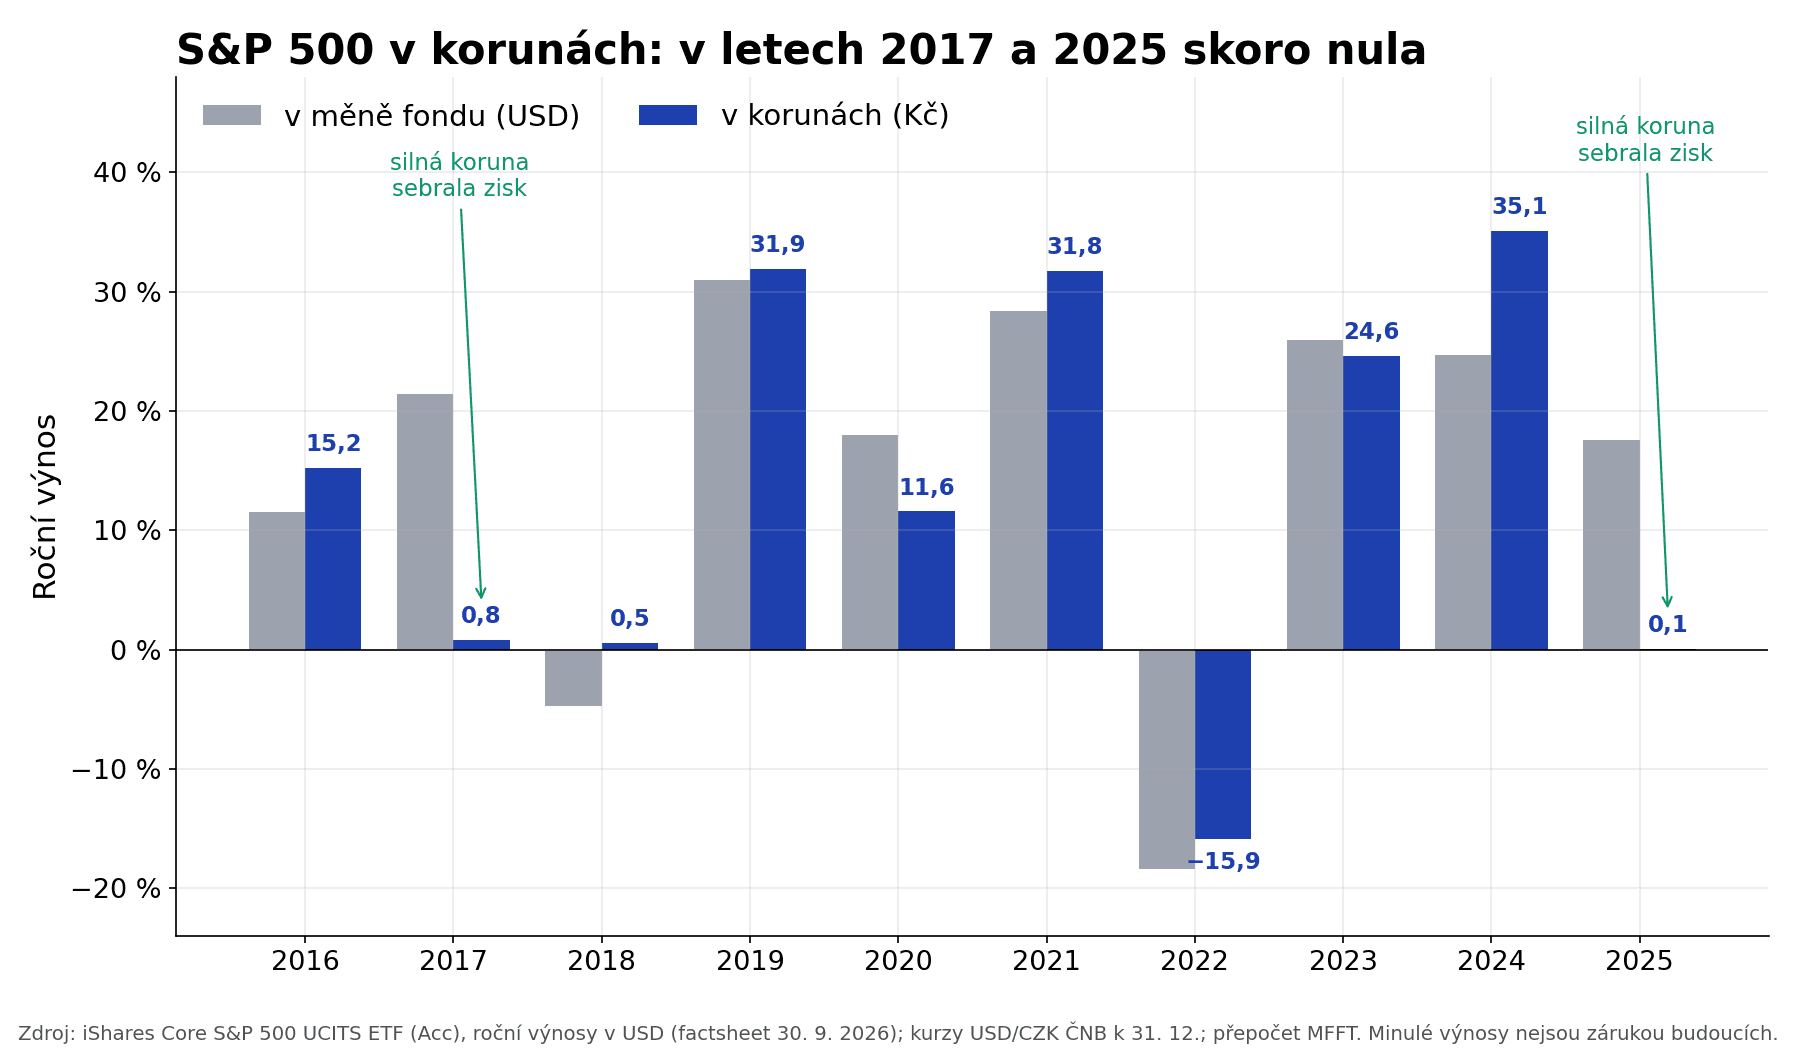
Zdroj: factsheet iShares Core S&P 500 UCITS ETF, kurzy ČNB k 31. 12.; přepočet do Kč vlastní.
Za deset let to v měně fondu dělalo 14,5 % ročně, v korunách 12,4 %. Pořád slušné, jen to nic neříká o tom, co bude dál. Roky 2017 a 2025 ukazují, že silná koruna umí sebrat celoroční zisk.
Dá se tomu vyhnout? Existují fondy s měnovým zajištěním do eur (hedged). Zajištění ale něco stojí a proti pohybu koruny vůči euru stejně nechrání. Víc o tom v článku o měnovém riziku u ETF.
A ještě jedna věc, která lidi plete. Měna, ve které fond na burze kupuješ, na riziku nic nemění. Ať ho koupíš v eurech, nebo v jiné měně, uvnitř jsou pořád stejné americké akcie.
Jak moc S&P 500 stojí na pár firmách?
Víc, než by člověk u „500 firem“ čekal. Deset největších firem tvoří podle factsheetu iShares k 30. 9. 2026 celých 38,99 % fondu. Jen Nvidia tvoří 8,37 % fondu.
Ve světovém indexu MSCI ACWI, kde je 2 414 firem, tvoří deset největších jen 25,40 %. Nvidia tam má 5,11 %.
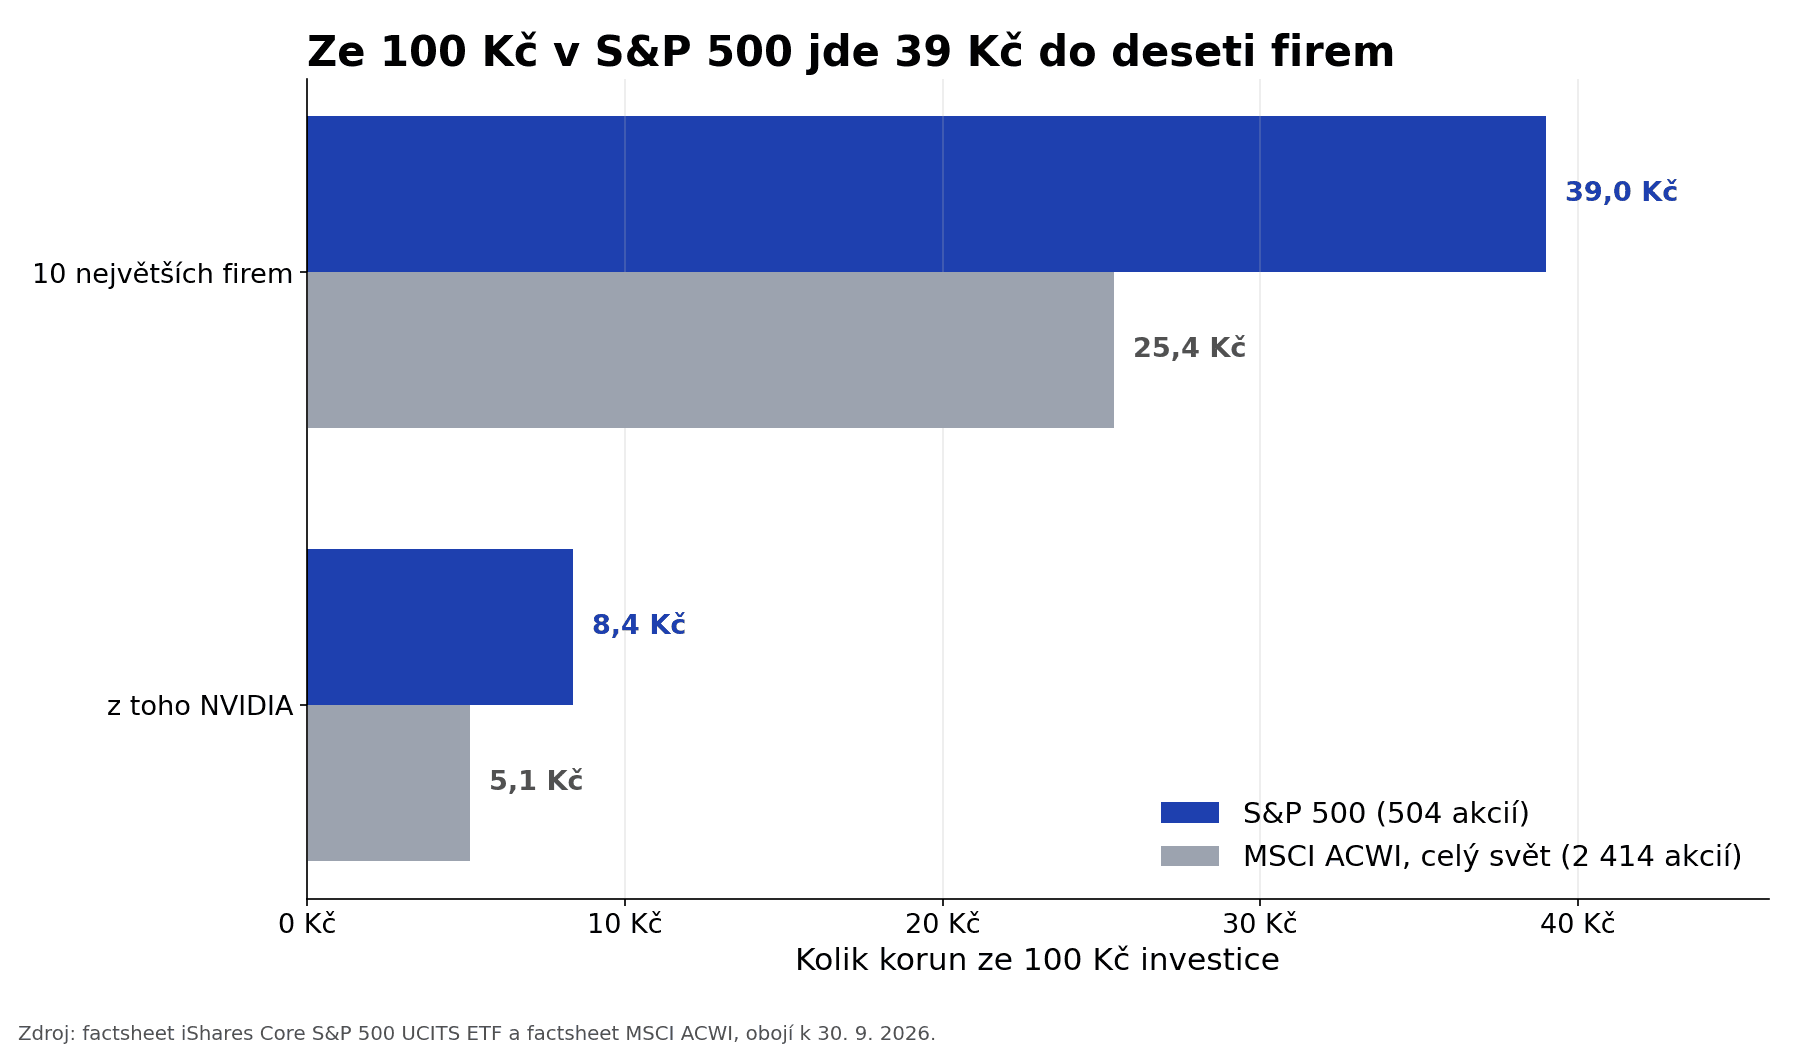
Zdroj: factsheet iShares Core S&P 500 UCITS ETF a factsheet MSCI ACWI, k 30. 9. 2026.
Pepa Novák posílá do S&P 500 každý měsíc 3 000 Kč. Z každé platby jde 1 170 Kč do deseti firem, většinou technologických. Do Nvidie 251 Kč. Kdyby stejné peníze dal do fondu na světový index MSCI ACWI, bylo by to 762 Kč a 153 Kč.
Špatně to není. Jen je dobré vědět, že nekupuješ „celý trh“. Kupuješ americký velký byznys, ve kterém dnes hrají první housle technologie.
Jak se S&P 500 ETF daní v Česku?
Když fond držíš déle než tři roky, zisk z prodeje je osvobozený od daně. Říká se tomu časový test a stojí v § 4 odst. 1 písm. u) zákona o daních z příjmů, shrnutí najdeš třeba na money.cz.
Celé to v roce 2026 vypadá takhle:
| Situace | Co platí v roce 2026 |
|---|---|
| Držíš fond déle než 3 roky | zisk z prodeje bez daně |
| Prodáš dřív, ale příjem z prodeje všech cenných papírů za rok je do 100 000 Kč | bez daně (§ 4 odst. 1 písm. t) |
| Prodáš po 3 letech za víc než 40 mil. Kč | i tak bez daně, strop pro cenné papíry je od 1. 1. 2026 zrušený |
| Akumulační fond, nic neprodáváš | nic nedaníš, nic nepřiznáváš |
Jedna věc, na kterou se u pravidelného investování zapomíná: tři roky se počítají u každého nákupu zvlášť. Kdo kupuje každý měsíc, má po třech letech osvobozenou jen první dávku, další přibývají měsíc po měsíci. Když nesplníš ani jednu z podmínek, zisk se daní jako ostatní příjmy a musíš ho uvést v daňovém přiznání.
Pozor, 100 000 Kč je limit na příjem z prodeje, ne na zisk. Když prodáš za 120 000 Kč, limit jsi překročil, i kdyby byl zisk jen tisícovka. Podrobněji v článku daně z akcií bez limitu.
S&P 500, nebo celý svět?
Tady mám jasný názor. Pro většinu lidí, co investují pravidelně a na desítky let, dává větší smysl světový fond. Já osobně kupuju jeden akumulační světový ETF každý měsíc, automaticky po výplatě.
Důvod není, že by S&P 500 byl špatný. Za posledních pět let porazil svět. Vanguard S&P 500 vydělal 86,39 %, světový Vanguard FTSE All-World 70,77 %, podle justETF k 20. 10. 2026. Jenže to je pohled dozadu. Nikdo neví, jestli Amerika vyhraje i dalších dvacet let.
Světový fond má i tak v USA skoro 60 %. Amerika ti tedy neuteče. Jen nesázíš všechno na jednu zemi a deset firem. Stojí to trochu víc, TER 0,14 % místo 0,07 %. Na 500 000 Kč je to rozdíl 350 Kč ročně.
Klidně můžeš mít obojí. Jen počítej s tím, že se oba fondy hodně překrývají. Kolik přesně, ti ukáže kalkulačka překryvu ETF. Jak vybírat mezi světovými fondy, najdeš v článku o nejlepších světových ETF.
Jestli chceš k investici i daňovou úlevu, podívej se na DIP. Některé platformy v něm nabízejí i ETF a vklady si pak můžeš odečíst od základu daně. Háček je v tom, že peníze vybereš bez sankce až po 60. roce věku a nejdřív po deseti letech. Jak to funguje, je v článku o dlouhodobém investičním produktu.
Co dělat, když S&P 500 spadne?
Nic. Vážně. V roce 2022 fond ztratil 18,35 %, v korunách 15,9 %. Kdo tehdy prodal, zafixoval si ztrátu. Kdo nakupoval dál, kupoval levněji.
Pravidelný nákup ti v tom pomáhá. Nemusíš řešit, jestli je zrovna dobrá chvíle. Prostě to jede.
Chceš vidět, kolik by z tvých měsíčních plateb mohlo být za 20 let? Zkus kalkulačku složeného úročení a dej si do ní raději opatrnější výnos, než jaký měl S&P 500 posledních deset let.
Často kladené otázky
- Jak investovat do S&P 500 z Česka?
- Nejjednodušší cesta je evropský (UCITS) ETF, který kopíruje index S&P 500. Koupíš ho u brokera, například XTB, Trading 212 nebo Interactive Brokers, a nastavíš si pravidelný měsíční nákup. Americké fondy jako VOO nebo SPY drobný investor v EU nekoupí, protože nemají dokument KID, který vyžadují pravidla PRIIPs.
- Které S&P 500 ETF je nejlevnější?
- Podle srovnávače justETF k 25. 10. 2026 mají nejnižší roční poplatek (TER) 0,03 % některé fondy Amundi, State Street SPDR, UBS a Xtrackers. Největší fondy od iShares a Vanguardu stojí 0,07 %. Na 500 000 Kč je rozdíl mezi 0,03 % a 0,07 % zhruba 200 Kč ročně, takže důležitější je velikost fondu a to, jestli ho tvůj broker nabízí.
- Platí se z S&P 500 ETF daň?
- Pokud fond držíš déle než tři roky, je zisk z prodeje podle časového testu v zákoně o daních z příjmů osvobozený. Osvobozený je i prodej, kdy celkový příjem z prodeje cenných papírů za rok nepřesáhne 100 000 Kč. U akumulačního fondu, ze kterého nic neprodáváš, nedaníš ani nepřiznáváš nic.
- Proč byl výnos S&P 500 v korunách v roce 2025 skoro nulový?
- Fond iShares Core S&P 500 vydělal v roce 2025 podle svého factsheetu 17,58 %. Koruna ale podle kurzů ČNB za stejný rok posílila zhruba o 17 %, takže po přepočtu do korun zbylo asi 0,1 %. Akcie v indexu jsou americké, a český investor proto nese i měnové riziko, ať fond na burze kupuje v jakékoli měně.
- Je lepší S&P 500, nebo světový ETF?
- S&P 500 posledních pět let porazil svět, ale je soustředěnější: deset největších firem tvoří skoro 39 % fondu, ve světovém indexu MSCI ACWI zhruba 25 %. Světový fond jako Vanguard FTSE All-World má v USA i tak kolem 60 %. Kdo investuje pravidelně na desítky let a nechce sázet na jednu zemi, často volí svět.
Zůstaňte v obraze
Dostávejte oznámení o nových článcích.
Připraveni to použít?
Začněte sledovat své finance ještě dnes a uveďte tyto tipy do praxe.
- Import bankovních výpisů za sekundy
- AI kategorizace
- Přehledné vizualizace
- Nastavte a sledujte finanční cíle
Bezplatné finanční nástroje
Související články
Jak funguje složené úročení? Vzorec a příklady v Kč
Ze 100 000 Kč je při 7 % za 30 let 761 226 Kč. Jak složené úročení funguje, vzorec, tabulka rok po roce, pravidlo 72 a co s ním dělají poplatky.
Investovat jednorázově, nebo postupně? Když ti přistane balík a trh je na maximu
Přistál ti balík a trh je na rekordu? Rozebírám, jestli investovat jednorázově, nebo postupně. Data i moje vlastní chyba ukazují, co historicky vychází líp a kdy má smysl rozložit.
Naspořeno máš. Ale jak z toho žít? Pravidlo 4 % a renta z ETF v Česku
Pravidlo 4 % je jen výchozí bod. Ukážu ti, proč dnes spíš 3,5 %, co je sekvenční riziko a jak díky 3letému testu vytáhneš rentu z ETF skoro bez daně.