Tvůj plán teď ukazuje čísla, kterým se dá věřit
 Dennis Vymer
Minulý víkend začal nový graf plánu v MFFT mluvit v devítimístných číslech. Ke konci života někde kolem 300 milionů.
Tomu nikdo nevěří. Já taky ne. Takže jsem velkou část týdne strávil tím, že jsem hledal proč. Odpověď byla trapná a oprava změnila každý plán v aplikaci. Nejspíš i ten tvůj.
Tvůj plán, s poctivou matematikou
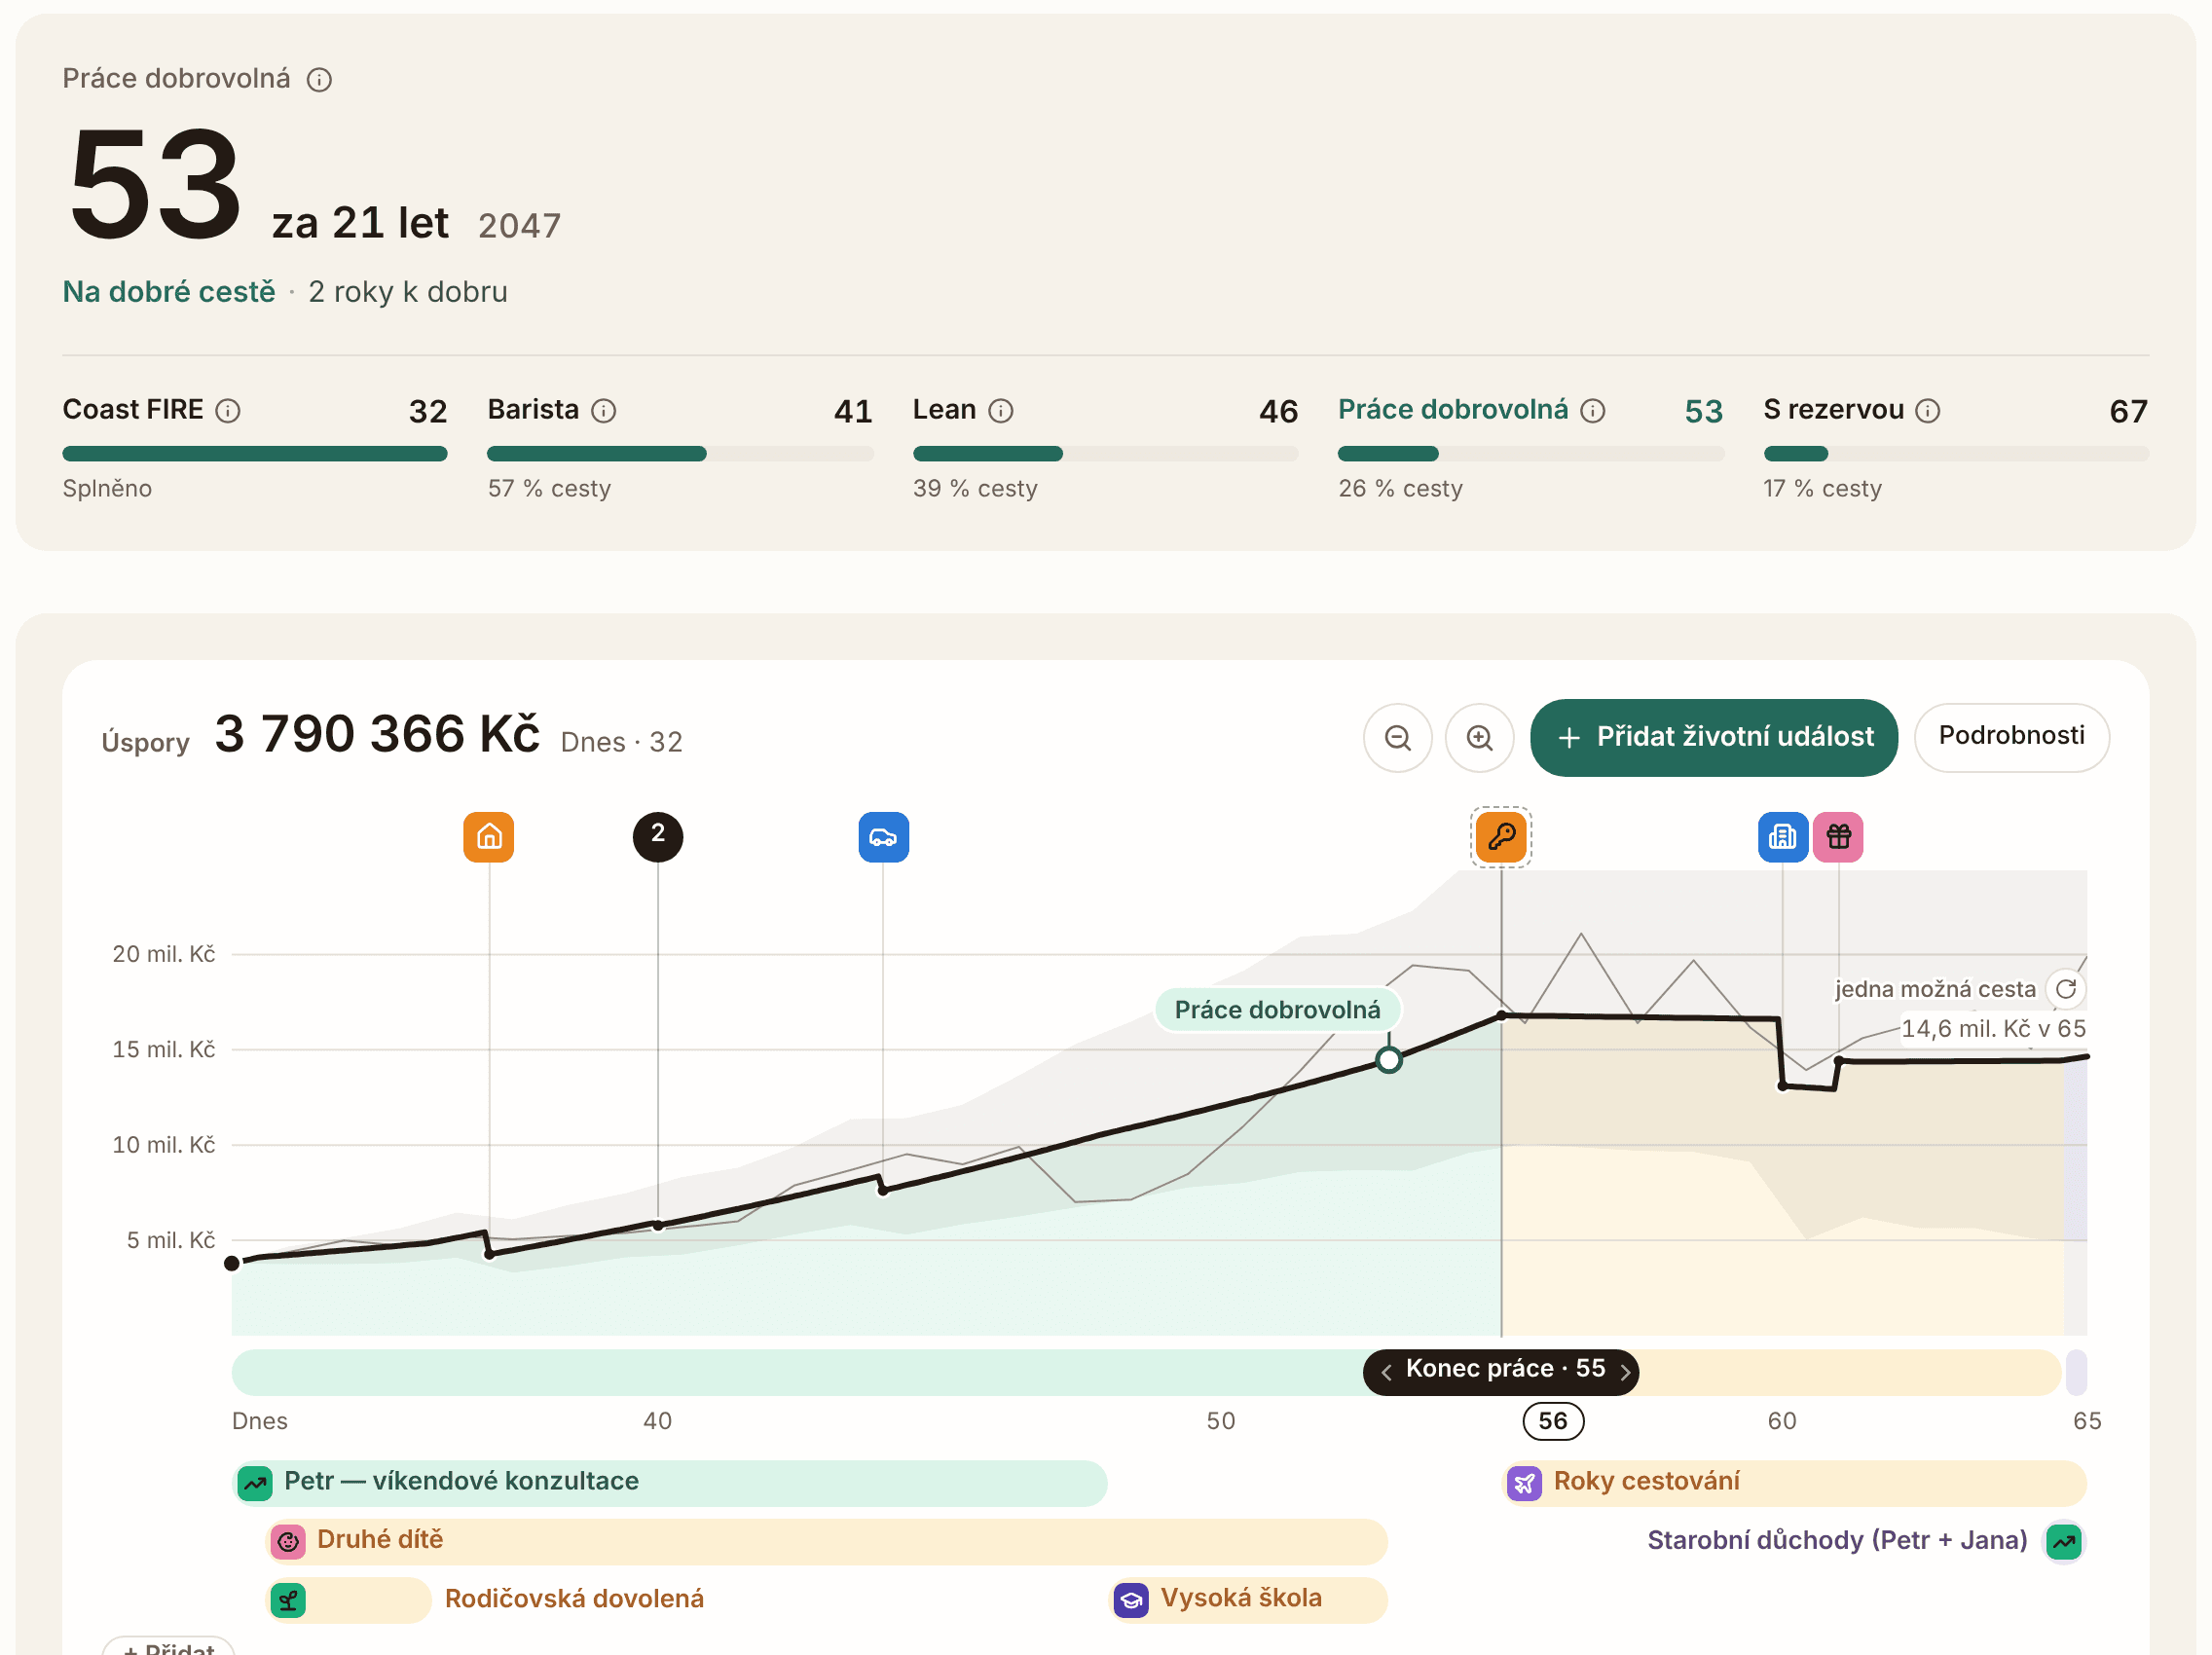
Finanční budoucnost bývala hromada dlaždic. Teď se otevře rovnou na odpovědi, kvůli které tam většina lidí jde: v kolika letech bude práce dobrovolná, za kolik let to je a jestli jsi na dobré cestě. Když nejsi, aplikace to jen neoznámí. Nabídne dvě věci na zkoušku, třeba skončit o něco později nebo měsíčně odkládat o kus víc.
Pod tím je pět zastávek na cestě: Coast FIRE, Barista, Lean, Práce dobrovolná a S rezervou. U každé věk a proužek, kolik už máš za sebou. Ty názvy ti nic neříkají? Tady je, jak se počítá FIRE číslo.
Pak jeden graf, od dneška do konce plánu, a v něm tvoje životní události. Druhé dítě, rodičovská, sabatikl, vysoká škola. U každé uvidíš, co s tebou udělá: o kolik měsíců později skončíš, nebo o kolik méně ti zbude v devadesáti, když datum neposune. A nic, co zkoušíš, se neuloží, dokud to nepotvrdíš. Klidně si zkus „co kdybych skončil v 46?“ a skutečný plán ti zůstane.
A teď ta trapná část. Aplikace pracuje s výnosem, ve výchozím nastavení 11 %, a to číslo znamená průměrný rok. Jenže stará matematika připisovala 11 % každý rok, jako by trhy nikdy neměly špatný rok. Po odečtení inflace přes 8 % ročně, padesát let v kuse. Pro srovnání: americké akcie od roku 1900 vynesly po inflaci zhruba 6,6 % ročně, světové kolem 5,2 %.
Výkyvy něco stojí, i když průměr zůstane stejný. Ztratíš 20 % a pak 20 % získáš, a stejně nejsi tam, kde jsi začal. S tím teď plán počítá. A jakmile přestaneš pracovat, peníze rostou klidnějším tempem, jako mix akcií a dluhopisů. V sedmdesáti z čistě akciového portfolia žije málokdo.
Ještě jedna chyba mě zabolela: stará simulace brala každý tvůj účet jako samostatnou sázku. Když jsi tytéž peníze rozdělil na víc účtů, šance na úspěch stoupla. Ve skutečném životě to tak nefunguje. Teď už ani v aplikaci.
Až si plán otevřeš, práce dobrovolná se možná posune o rok až tři dál a čísla ve stáří budou menší. Aplikace se nezhoršila. Jen ti přestala lhát.
V demu je připravená celá domácnost. Posuň jezdec s věkem konce práce a sleduj, jak se datum hýbe.
Rentgen: co ve fondech doopravdy máš
Portfolio má novou záložku Rentgen a vznikla z e-mailu jednoho čtenáře. Jako první uvidíš, jak se tvoje fondy překrývají: největší fondy jako kruhy a každou dvojici, která drží stejné firmy. Máš VWCE a k tomu fond na S&P 500? Uvidíš, kolik z toho druhého už vlastníš přes ten první.
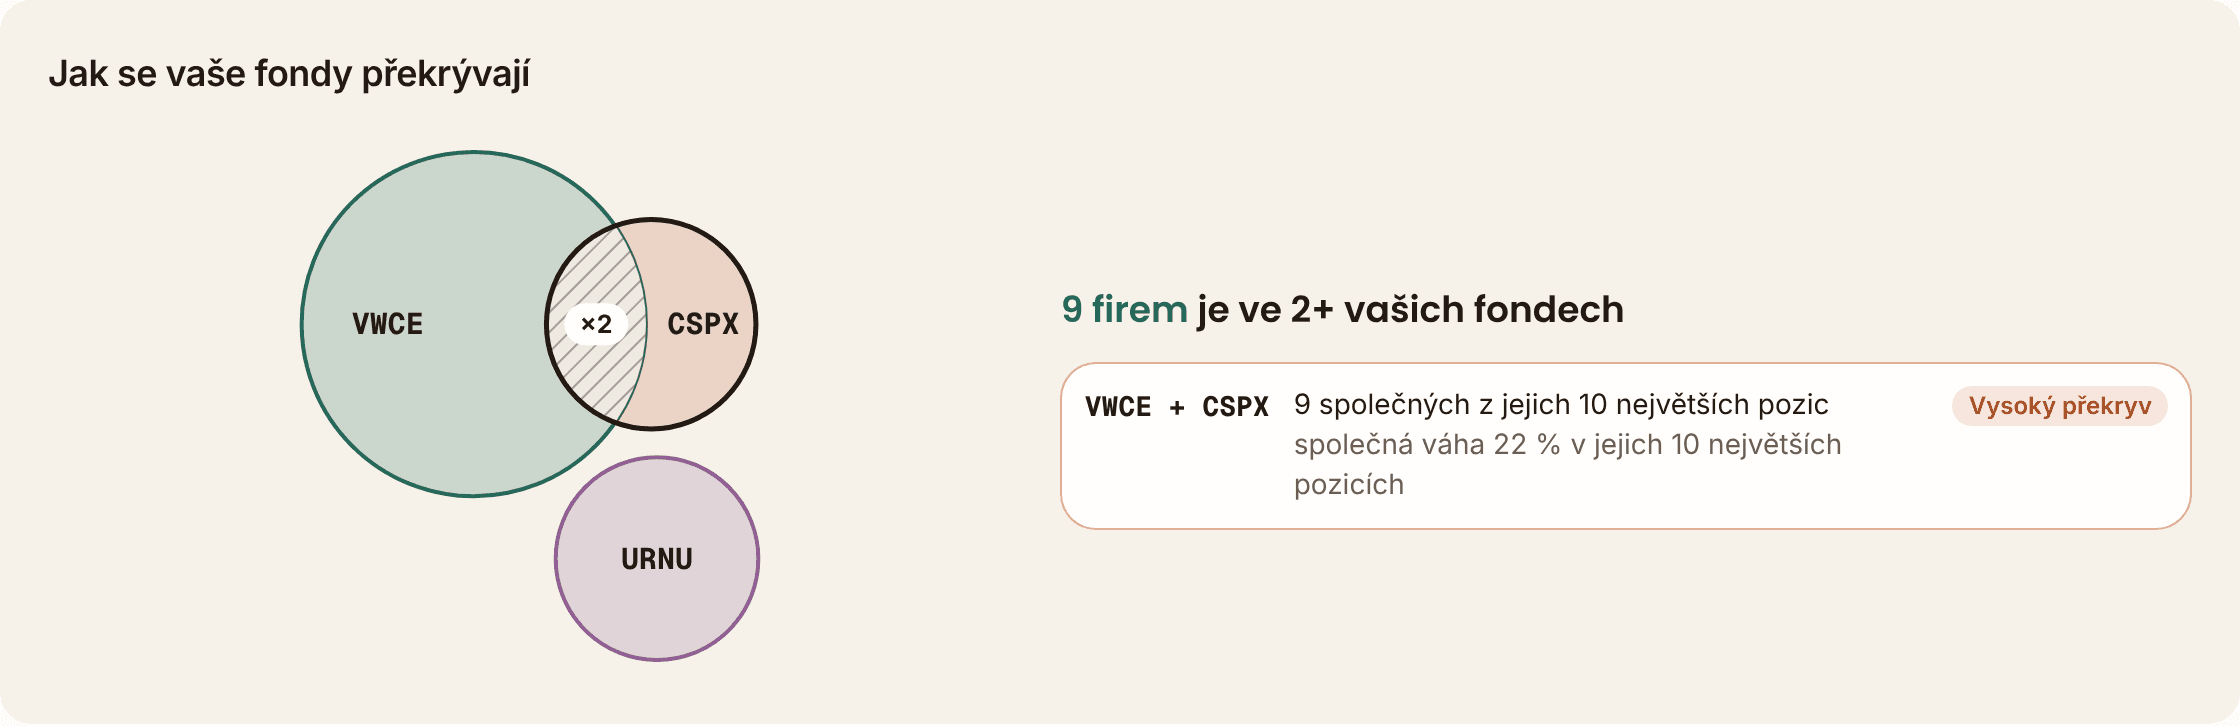
Pod tím hledá levnější fond na stejný index a ukáže, kolik ti rozdíl v poplatku udělá za 30 let. Když se ti to líbí, otevře plán vyvažování s tím fondem pro nové nákupy. Nic se neprodává. Nezajímá tě to? Jedním kliknutím ho skryješ a dá ti pokoj.
U amerických fondů teď Rentgen vidí celý seznam toho, co drží, ne jen prvních deset. VTI skočilo z 10 řádků na víc než 3 500. Fond, který vlastní všechno, holt opravdu vlastní všechno.
Čísla, která neseděla, teď sedí
Jeden čtenář viděl u VWCE v aplikaci 24 % technologií, zatímco Vanguard na svém webu uvádí 36 %. Měl pravdu. Prošel jsem tedy každé číslo, které aplikace ukazuje u 1 459 nejoblíbenějších akcií a ETF. Chybu mělo 203 z nich. Teď jedno.
Další drobnosti z vašich e-mailů, týž týden:
- Import výpisu už neudělá ze správně přečteného symbolu úplně jinou firmu.
- Hotovost vytištěná na výpisu od brokera se teď naimportuje taky.
- Fond s nulovým poplatkem ukazuje 0 %, ne 0,91 %.
- Splátka vlastní kreditky se v rozpočtu už nepočítá jako útrata.
Minulý týden jsem update vynechal, tak jedna věc navíc: před dvěma týdny jsem psal, že další bude daňový přehled. Už je tam. V záložce Zisk a daně je nová dlaždice, která řadí tvoje nákupy podle dne, kdy splní časový test. U nás jsou to tři roky.
Na čem dělám dál
Označení účtů podle toho, čím doopravdy jsou: DIP, penzijko, americký Roth nebo 401(k), britský ISA. Plán pak s každým naloží tak, jak to dělají daňová pravidla. A další kus daňového přehledu: letošní čísla a ztráty, které ještě můžeš využít.
Co jsem se naučil
Spousta těch špatných čísel pocházela z tabulek, které jsem psal ručně. Přidal jsem je pro jistotu, protože jsem víc věřil sobě než datovým zdrojům. Ze 108 ručně zadaných čísel bylo 40 špatně. Živá data byla v pořádku. Díra byla v mé záchranné síti.
Otevři si tenhle týden svůj plán. Jestli se datum posunulo, napiš mi, jak to s tebou zamávalo.
Bezplatné finanční nástroje
Zůstaňte v obraze
Dostávejte oznámení o nových článcích.
Související články
Teď se můžeš zeptat svých peněz
Zeptej se svých peněz a dostaneš obyčejnou odpověď, ve které čísla počítá aplikace, nikdy AI. K tomu stránka Předplatné, která se ptá, jestli ještě stojí za to, a Cíle, které se plní, jak odkládáš.
Výpis z banky se teď naimportuje, zatímco děláš něco jiného
Import bankovních výpisů jsem postavil celý znovu: pustíš soubor a děláš dál, odpovídáš jednou za obchodníka místo za každý řádek a aplikace si tvoje odpovědi pamatuje. A partner nebo partnerka teď může mít vlastní přihlášení.
Plán portfolia ti už neporadí prodat malou pozici, kterou chceš držet
Plán portfolia čtenářce poradil prodat pozici, kterou chtěla držet. Všechny opravy tohohle týdne začaly podobným e-mailem: desetinné cíle, nezapočtené nákupy, které konečně uvidíš, byt, který ti už neplatí vymyšlený nájem, a značky překryvu na tepelné mapě.