ČNB zvýšila sazby na 4 %: co to znamená pro spořák, hypotéku a ETF
 Dennis Vymer
Česká národní banka 5. listopadu zvedla základní úrokovou sazbu na 4 %. Je to druhé zvýšení sazeb ČNB letos a bankovní rada se na něm ani neshodla. Čtyři hlasy byly pro, tři proti (ČNB, ČTK přes Blesk).
Já jsem kvůli tomu neudělal vůbec nic. V den výplaty mi automaticky odejde nákup jednoho světového ETF a tenhle měsíc to nebude jinak. Nouzová rezerva leží na spořicím účtu a tam taky zůstane.
To ale neznamená, že se tě zvýšení sazeb ČNB netýká. Týká, jen každé části tvých peněz jinak:
- Spořicí účet: úroky trochu rostou. Nejlepší nabídky jsou kolem 4,4 až 4,5 %. Po dani a inflaci ti z toho zůstane něco přes 1 % ročně.
- Hypotéka: tady to bolí nejvíc, i když ne kvůli tomuhle jednomu rozhodnutí. Průměrná sazba podle Hypoindexu vyskočila z 4,89 % v březnu na 5,79 % v říjnu.
- ETF a pravidelné investování: dlouhodobý plán se nemění. Krátkodobě může zahýbat kurz koruny.
Vezmu to po kouscích.
Co ČNB vlastně udělala
ČNB má jednu hlavní páku, dvoutýdenní repo sazbu. Od ní se odvíjí, kolik ti banka nabídne na spořáku a za kolik půjčuje. Hypotéky víc táhnou dlouhodobé tržní sazby, ale směr bývá stejný.
Zdroj: ČNB.
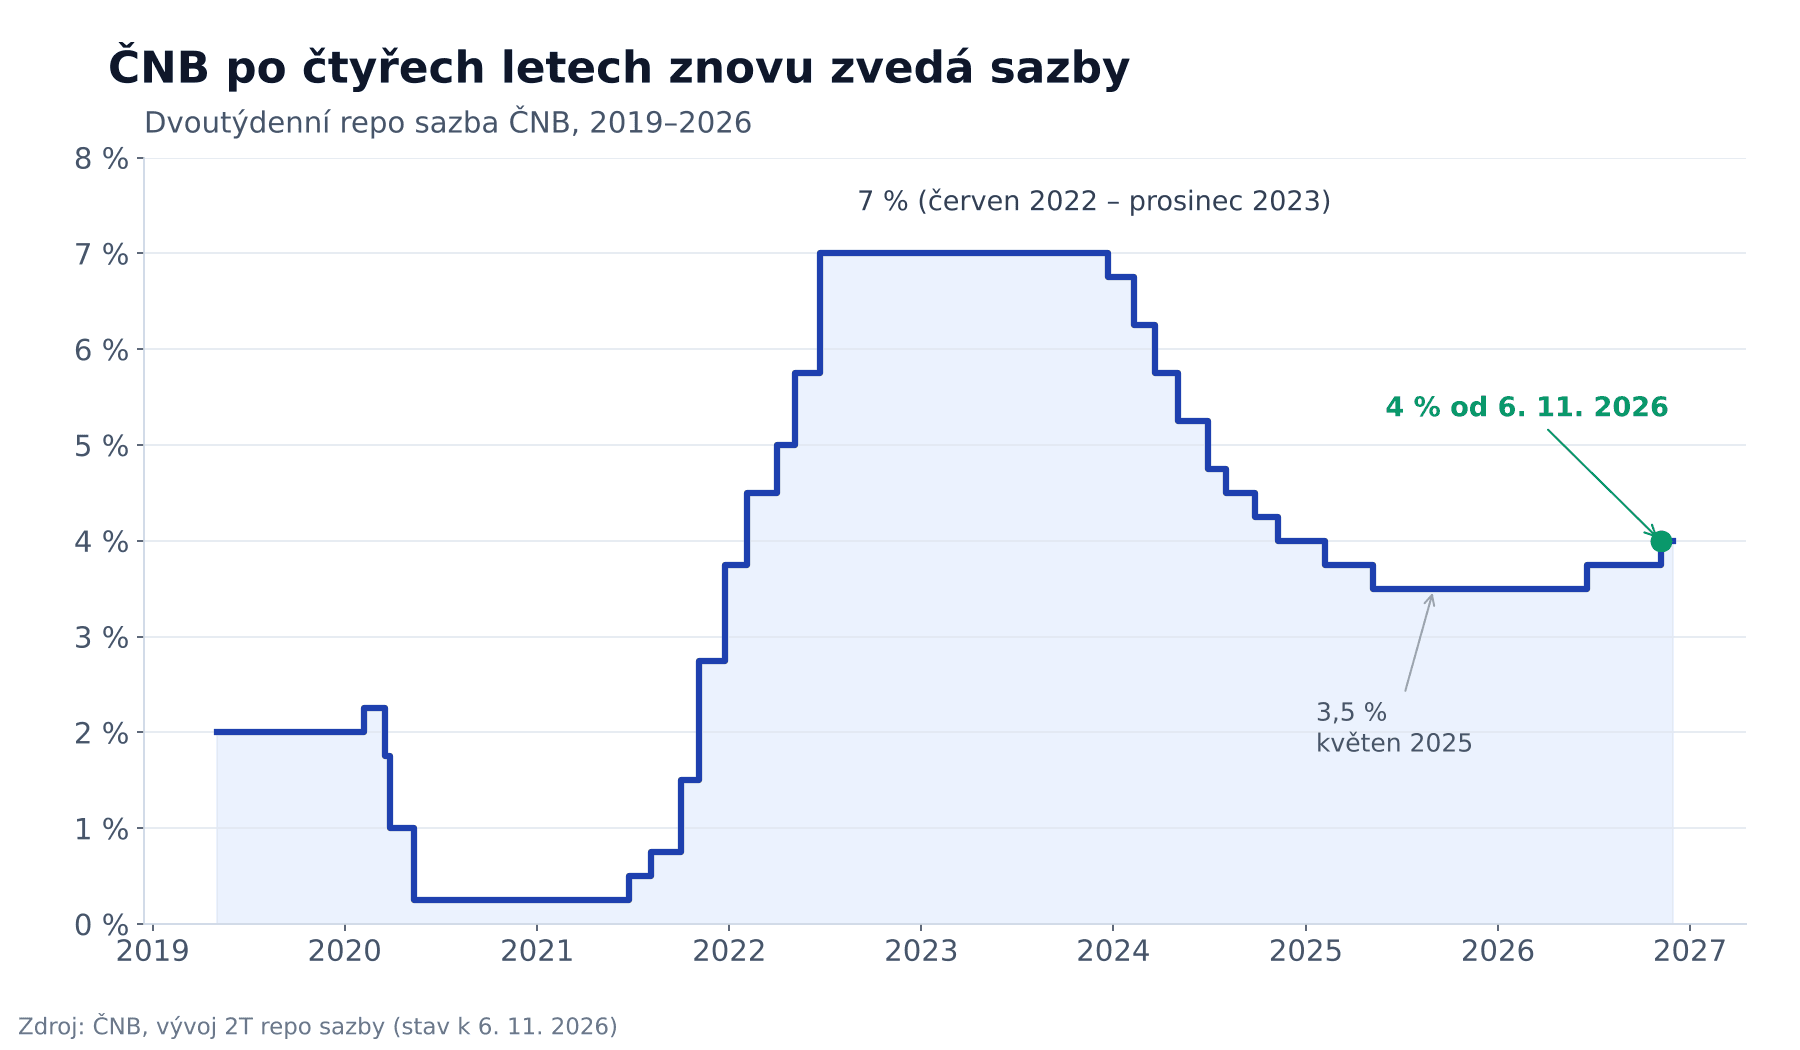
Jak jsme se sem dostali, ukazuje přehled ČNB:
- v červnu 2022 vyskočila sazba na 7 % a držela se tam až do prosince 2023,
- pak ji ČNB snižovala, až v květnu 2025 skončila na 3,5 %,
- v červnu 2026 přišlo první zvýšení po čtyřech letech, na 3,75 %,
- od 6. listopadu 2026 platí 4 %.
Proč zrovna teď? Guvernér Aleš Michl podle ČTK mluvil o přetrvávající jádrové inflaci a rychlém růstu mezd. Peněžní zásoba podle něj roste rychleji, protože si víc půjčují domácnosti i stát. Celková inflace přitom byla v říjnu jen 2,4 % (ČSÚ). Jenže ČNB neřeší dnešek, řeší, kam inflace míří. A nová prognóza počítá pro rok 2027 s inflací 3,2 %. To je o 0,7 bodu víc než minule.
Další měnové zasedání je 17. prosince. Podle ekonoma Petra Dufka, kterého cituje Expats.cz, trhy během příštího roku čekají ještě tři zvýšení o čtvrt bodu. To je ale sázka trhu, ne slib ČNB. V červnu se ekonomové neshodli ani na tom, jestli nějaké další zvýšení vůbec přijde (Forbes). Takže sázet na to, co ČNB udělá příště, bych nedoporučoval.
Spořicí účet: trochu víc, ale bohatší z toho nebudeš
Podle listopadového přehledu Měšce teď nejvíc platí Artesa (4,50 %), Partners Banka (4,43 % do 250 000 Kč, když splníš podmínky) a mBank (4,41 % do 250 000 Kč, od 16. listopadu). Víc se pohnuly termínované vklady. Roční vklad u Air Bank šel z 3 % na 3,80 %, u České spořitelny dokonce z 1,85 % na 3,50 %.
Velký skok ale nečekej. Ondřej Kozel z Fingoodu podle Expats.cz upozorňoval, že spořáky na ČNB reagují jen slabě.
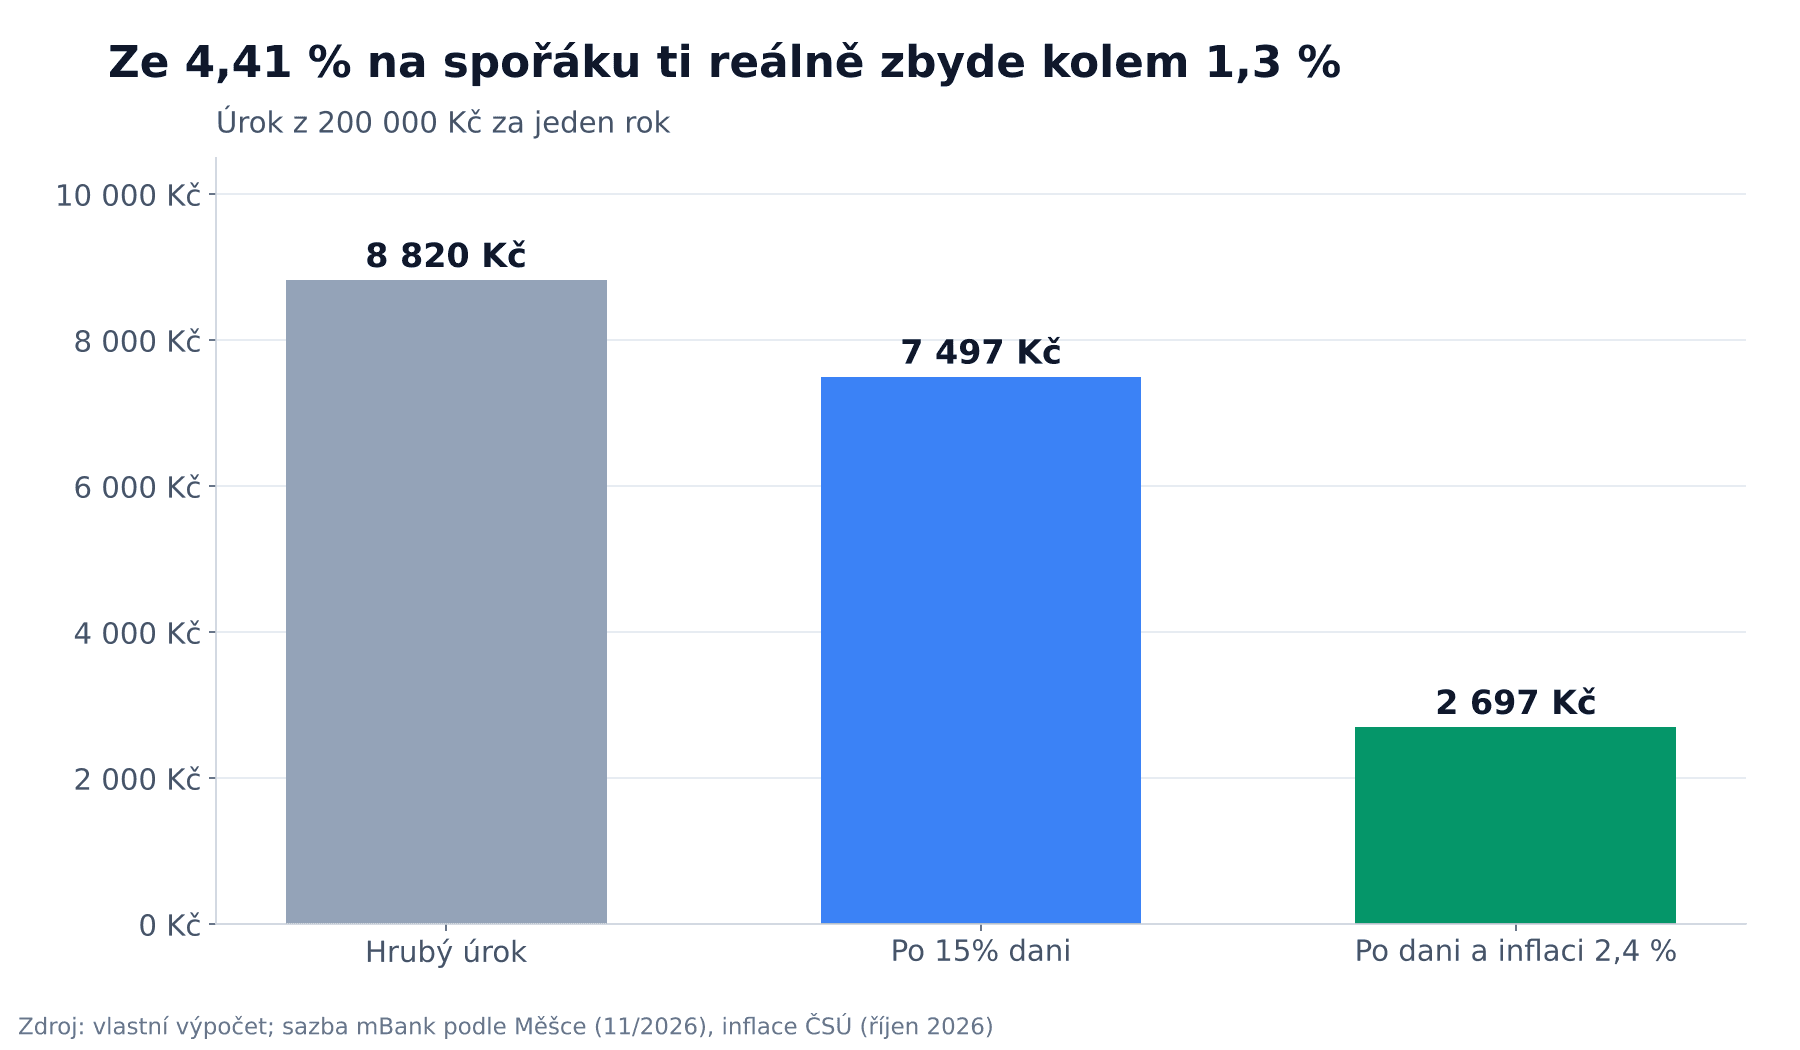
Pro tenhle článek jsem si spočítal, co udělá 200 000 Kč na spořáku za 4,41 % během jednoho roku:
| Za rok | |
|---|---|
| Hrubý úrok | 8 820 Kč |
| Po 15% srážkové dani | 7 497 Kč |
| Inflace 2,4 % ti vezme | 4 800 Kč |
| Reálně ti zůstane | zhruba 2 700 Kč |
Zdroj: vlastní výpočet, Měšec, ČSÚ.
Reálný výnos vychází asi 1,3 % ročně. Je to víc než nic. Jenže hlavně tím platíš za to, že máš peníze kdykoli po ruce. Zbohatnout se z toho nedá.
Jak klamavé umí vysoké sazby být, ukázal rok 2022. Základní sazba byla 7 %. Průměrná inflace za ten rok ale byla 15,1 % (ČSÚ). Kdo měl všechno na účtu, ten i s rekordním úrokem chudl.
Co bych udělal já: podívej se, kolik ti tvůj spořák platí dnes a za jakých podmínek. Jestli ti rezerva leží za 1 %, je přesun na lepší účet asi nejsnazší peníze, které letos vyděláš. Na 200 000 Kč a sazbě 4,41 % místo 1 % je to zhruba 6 800 Kč ročně před zdaněním. Jen pohlídej limity. Hodně nabídek platí jen do určité částky, třeba do 250 000 Kč, a nad ní sazba spadne. Kolik v rezervě vlastně mít, jsem rozebíral v článku o nouzovém fondu.
Hypotéka: tady to bolí doopravdy
Samotné zvýšení o čtvrt bodu s hypotékami skoro nehne. Banky je stanovují hlavně podle dlouhodobých tržních sazeb a ty se zvedaly už dřív. Michael Opočenský z OVB Allfinanz podle Expats.cz připomínal, že tříleté swapové sazby jsou od poloviny září celkem stabilní. A Petr Dufek z Banky CREDITAS už v červnu pro Forbes říkal, že samotné zvýšení repo sazby realitní trh výrazně neovlivní.
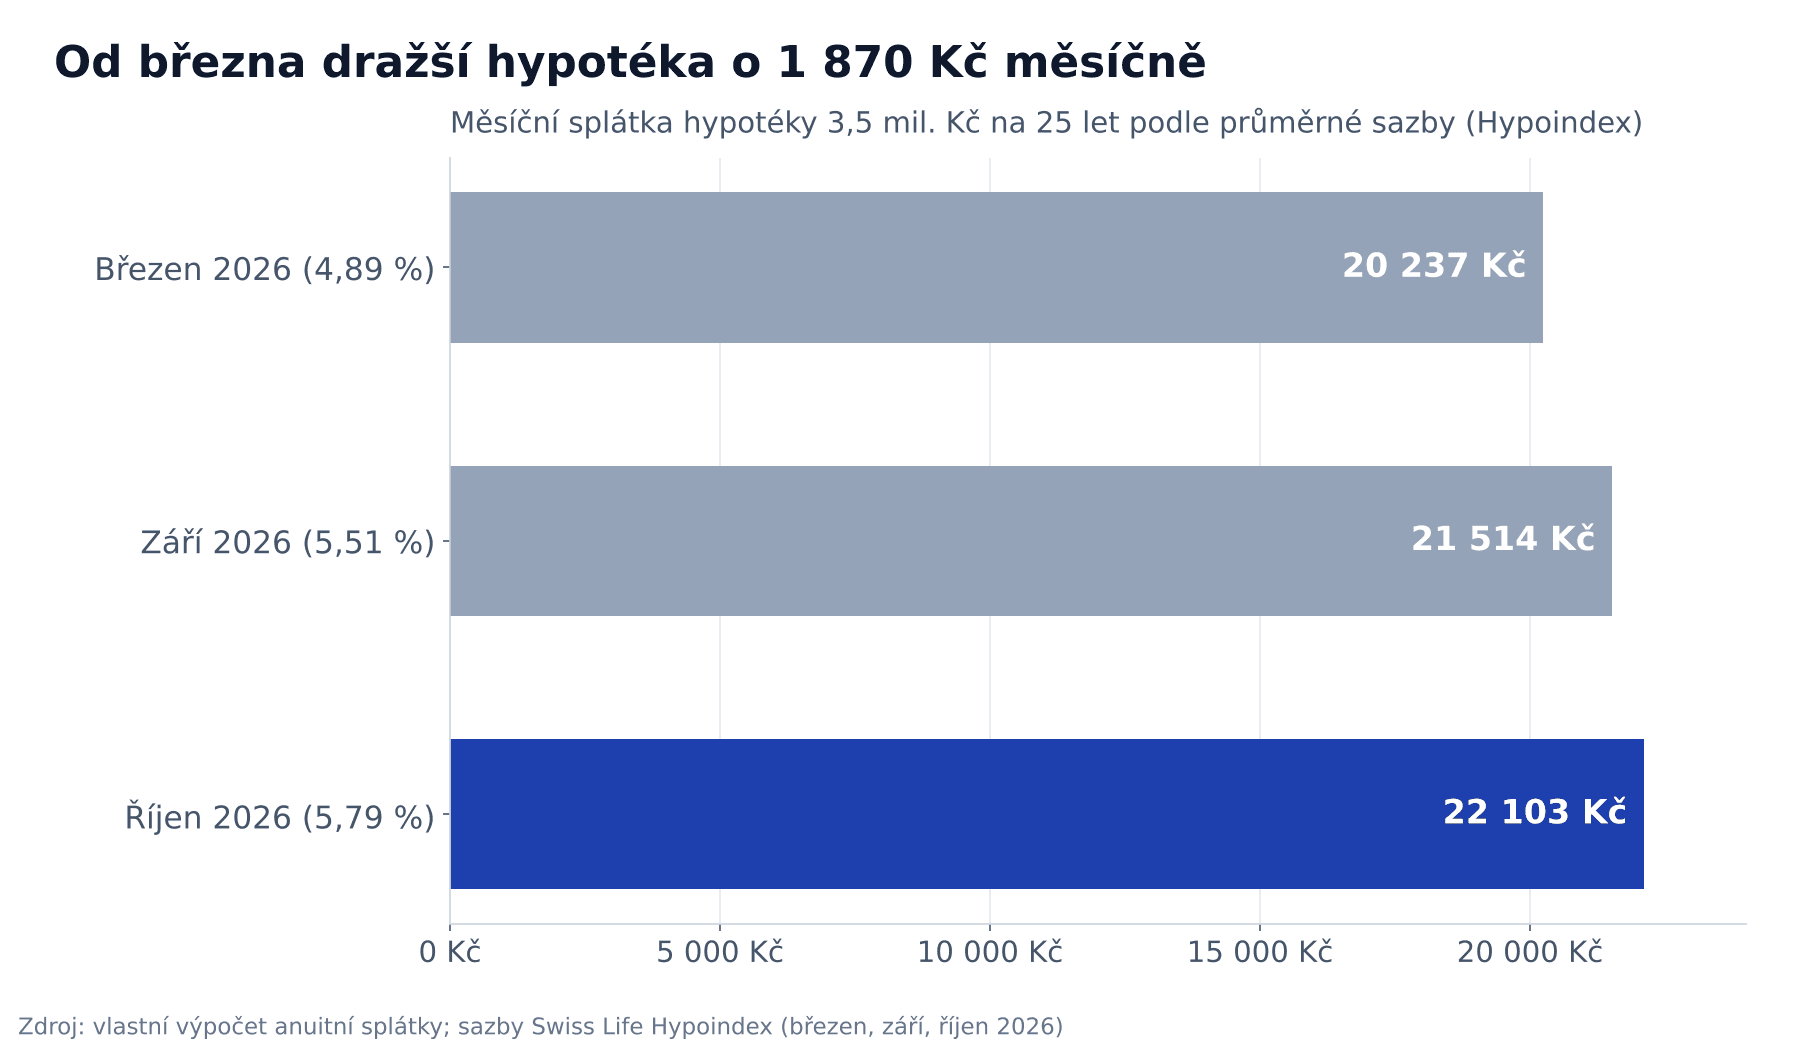
Hypotéky ale zdražují tak jako tak. Průměrná nabídková sazba podle Swiss Life Hypoindexu byla v březnu 4,89 %, nejníž od dubna 2022. V září už 5,51 % (Swiss Life Select) a v říjnu 5,79 % (Hypo na míru).
Na modelové hypotéce 3,5 milionu Kč na 25 let to vypadá takhle. Splátky jsem si spočítal sám, jako běžnou anuitu:
Zdroj: vlastní výpočet, Swiss Life Hypoindex.
Mezi březnem a říjnem je to zhruba 1 870 Kč měsíčně navíc, přes 22 000 Kč za rok. A to je pouhých sedm měsíců.
Nejvíc to pocítí ti, komu letos nebo příští rok končí fixace. ČNB podle Hypo na míru odhaduje, že letos projde refixací nebo refinancováním asi 470 miliard Kč úvěrů a splátka u nich vzroste zhruba o 15 %. V letech 2027 a 2028 to budou ještě větší objemy, jen s menším skokem.
Jestli ti fixace končí do roka:
- Najdi si ve smlouvě přesné datum, kdy fixace končí.
- Začni srovnávat nabídky několik měsíců předem, ne jen u své banky. Refixace u stávající banky bývá nejpohodlnější, ale ne vždycky nejlevnější.
- Netipuj si sazby. Krátké fixace jsou teď levnější (roční 5,42 %, desetiletá 6,35 %), ale vyplatí se jen tehdy, když sazby při další refixaci nevyletí. A to dopředu neví nikdo.
Víc o přípravě najdeš v článku o refinancování hypotéky.
Já splácím hypotéku na druhý dům a mám u ní jednoduché pravidlo. Splácím jen to, co musím, a zbytek peněz investuju. Když se ale hypotéky blíží k 6 %, je fér přiznat, že tahle volba už není tak jednoznačná jako v době nejlevnějších hypoték. Jestli řešíš totéž, mám k tomu samostatný rozbor.
ETF a pravidelné investování: proč kvůli zvýšení sazeb ČNB nic neměním
Většina rad k sazbám je podle mě zbytečně složitá. Titulky typu „Co teď s investicemi, když ČNB zvedá sazby?“ dělají z jednoho rozhodnutí mnohem víc, než je.
Já investuju do jednoho akumulačního ETF na celý svět. České firmy v něm tvoří jen zlomek a ČNB rozhoduje o českých sazbách, ne o tom, kolik vydělají firmy v Americe, Evropě nebo Japonsku.
Jednu věc ale ČNB pohnout může: korunu. Vyšší sazby ji obvykle posilují. Analytik Portu Jan Berka podle Expats.cz čekal, že kurzem zahýbe spíš guvernérův komentář a nová prognóza než samotné rozhodnutí. Když koruna posílí, má ETF vedené v cizí měně v korunách menší hodnotu. V aplikaci brokera pak vidíš menší číslo, i když se fondu samotnému nic nestalo. Funguje to i obráceně. Víc jsem o tom psal v článku o měnovém riziku ETF.
Druhá past je psychologická. Vyšší úrok na spořáku svádí pustit investování k vodě: „Proč riskovat, když mám 4,4 % jistých?“ Protože z těch jistých 4,4 % ti po dani a inflaci zbude něco přes procento. A protože úroky ze spořáku se daní vždycky, zatímco zisk z ETF drženého déle než tři roky je v Česku od daně osvobozený. Jak spořák a ETF vycházejí na delší horizont, najdeš v srovnání spořicího účtu a ETF.
Neříkám, že spořák je špatně. Peníze, které budeš potřebovat za pár let, na burzu nepatří. Celý trik je rozdělit si peníze podle toho, kdy je budeš potřebovat, ne podle toho, co zrovna udělala ČNB:
- Rezerva a peníze na nejbližší rok nebo dva: spořicí účet nebo termínovaný vklad. Tady ti vyšší sazby pomáhají.
- Peníze na pár let dopředu (auto, rekonstrukce): pořád spíš na bezpečném místě, i když výnos nebude nic moc.
- Peníze na deset a víc let: tady já pravidelně investuju do ETF a sazby ČNB na tom nic nemění.
Není to rozdělení v procentech a není to rada, co koupit. Je to otázka, kterou si polož u každé koruny. Já mám odpověď hotovou, takže mi nákup ETF odchází automaticky v den výplaty. Bez ohledu na to, co dělá trh nebo ČNB. Když trhy padaly, nic jsem neprodával ani nedokupoval. Rozhodnutí bankovní rady s tím taky nic neudělá.
Co po zvýšení sazeb ČNB udělat tento týden
- Zkontroluj spořák. Jakou máš sazbu, do jaké částky platí a jaké má podmínky.
- Najdi datum konce fixace. Pokud je do 12 měsíců, začni srovnávat.
- Nech investice běžet. Pravidelné investování kvůli čtvrt procentu nevypínej.
- Přepočítej si plán. Zkus si v kalkulačce složeného úročení, co s tvými penězi za deset let udělá reálný výnos kolem 1,3 %. Já mám rezervu, investice i hypotéku na jednom místě v MFFT, takže takovou změnu vidím v celém plánu najednou.
Časté otázky
Zdraží se mi hypotéka hned teď?
Když máš fixaci, tak ne. Splátka se změní až při refixaci. U hypotéky s variabilní sazbou záleží na smlouvě, takže se zeptej banky, na co je sazba navázaná.
Mám teď přesunout investice na spořicí účet?
Peníze, které budeš potřebovat do pár let, mají na spořáku smysl i bez ohledu na ČNB. Dlouhodobé investice kvůli jednomu zvýšení sazeb přesouvat nedává smysl, reálný výnos spořáku je dnes kolem 1,3 % ročně.
Kdy ČNB rozhoduje o sazbách znovu?
Poslední letošní měnové zasedání bankovní rady je 17. prosince 2026. Rozhodnutí ČNB zveřejňuje ve 14:30.
Až bude 17. prosince další rozhodnutí, dozvím se o něm nejspíš ze zpráv. A v den výplaty mi stejně jako každý měsíc odejde nákup ETF. U sazeb mě doopravdy zajímá jen to, kolik vydělává rezerva a kolik stojí hypotéka. Zbytek nechávám na čase.
Bezplatné finanční nástroje
Zůstaňte v obraze
Dostávejte oznámení o nových článcích.
Související články
Kolik dávat dětem kapesné? Částky podle věku 2026
Kolik dávat dětem kapesné: na 1. stupni kolem 340 Kč, ve 12–14 letech 500 Kč, středoškolákům přes 1 000 Kč. Částky podle věku a jak je nastavit.
Odpočet penzijka z daní 2026: kolik ti stát vrátí
Odpočet penzijka z daní 2026: odečteš vše nad 1 700 Kč měsíčně, max. 48 000 Kč ročně. Při 15% dani to dělá 7 200 Kč. Zaplatit musíš do 31. 12.
Jak spořit dětem v roce 2026: 5 možností a čísla v Kč
Jak spořit dětem v roce 2026? Spořicí účet, stavebko, penzijko, DIP, nebo ETF? Z 1 000 Kč měsíčně je za 18 let 259 až 459 tisíc Kč (ETF jako projekce).