Kolik dávat dětem kapesné? Částky podle věku 2026
 Dennis Vymer
Kolik dávat dětem kapesné? Rozumné je zhruba 100 až 400 Kč měsíčně na prvním stupni, 400 až 700 Kč ve 12 až 14 letech a 800 až 1 500 Kč středoškolákům. Podle průzkumu Banky CREDITAS dostávají děti v těchto skupinách v průměru 342, 516 a 1 054 Kč.
Průměr ale neříká, kolik dát právě tvému dítěti, protože to určuje hlavně jedna věc: co z kapesného má platit. Když z něj platí i svačiny, jízdenky a mobil, musí být vyšší. Když jen drobnosti a radosti, stačí míň. A když chceš ukázat, co udělá i stovka měsíčně odložená na roky, zkus s dítětem kalkulačku složeného úročení.
Kolik kapesného dostávají české děti podle věku?
Průměry podle věku nejpřehledněji ukazuje průzkum Banky CREDITAS z května 2024 mezi 506 rodiči. Další dva průzkumy vyšly trochu jinak, proto je dávám vedle sebe.
| Věk dítěte | CREDITAS (05/2024) | Ipsos pro Partners Banku (04/2024) | Ipsos pro Air Bank (07/2025), nejčastěji |
|---|---|---|---|
| 6 až 11 let | 342 Kč | 606 Kč (6 až 14 let) | 100 až 300 Kč (8 až 12 let) |
| 12 až 14 let | 516 Kč | 606 Kč (6 až 14 let) | 300 až 600 Kč (13 až 14 let) |
| 15 až 17 let | 1 054 Kč | 831 Kč (14 až 17 let) | 300 až 600 Kč |
| student u rodičů | – | 2 679 Kč | – |
Měsíční průměry, u Air Bank nejčastější rozpětí. Data z let 2024 a 2025.
Čísla se liší hlavně proto, že se každý průzkum ptal jinak: CREDITAS a Partners rodičů, Air Bank přímo dětí od 8 do 17 let. A průměr navíc táhnou nahoru ti, kdo dávají hodně. Podle průzkumu pro Air Bank, kde odpovídaly samy děti, je nejčastější kapesné 300 až 600 Kč měsíčně. Víc než 1 000 Kč dostává přes 11 % z nich a víc než 16 % nedostává nic. Starší děti v tomhle průzkumu vycházejí níž než u CREDITAS nejspíš proto, že jim část věcí pořád platí rodiče.
Mně z toho vycházejí tyhle částky:
- 6 až 8 let: zhruba 20 až 50 Kč týdně, tedy 100 až 200 Kč měsíčně,
- 9 až 11 let: 200 až 400 Kč měsíčně,
- 12 až 14 let: 400 až 700 Kč měsíčně,
- 15 až 17 let: 800 až 1 500 Kč, víc jen tehdy, když dítě platí i běžné výdaje.
Když na takové částky rodinný rozpočet nemá, nic se neděje. Dítě se naučí hospodařit i se dvěma stovkami. Důležitější než výše je, aby dítě o svých penězích rozhodovalo samo a dostávalo je pravidelně.
Rostlo kapesné rychleji než ceny?
Ano, a docela výrazně. Spočítal jsem to pro tenhle článek: vzal jsem průměry z roku 2021 a přepočítal je inflací.
V březnu 2021 zjišťovaly Česká bankovní asociace a Ipsos, že mladší žáci dostávají průměrně 130 Kč měsíčně, starší 280 Kč a děti po základní škole 480 Kč. Ceny od té doby vzrostly zhruba o třetinu. Podle ČSÚ byla průměrná inflace v letech 2022 až 2025 postupně 15,1 %, 10,7 %, 2,4 % a 2,5 %.
| Skupina | 2021 | 2021 v cenách roku 2025 | Průzkum 2024 | Rozdíl |
|---|---|---|---|---|
| 1. stupeň (6 až 11 let) | 130 Kč | 174 Kč | 342 Kč | +97 % |
| 2. stupeň (12 až 14 let) | 280 Kč | 374 Kč | 516 Kč | +38 % |
| po základní škole (15 až 17 let) | 480 Kč | 642 Kč | 1 054 Kč | +64 % |
Vlastní výpočet: ceny vzrostly o 33,7 % podle průměrné roční inflace ČSÚ 2022 až 2025. Rok 2024 podle Banky CREDITAS.
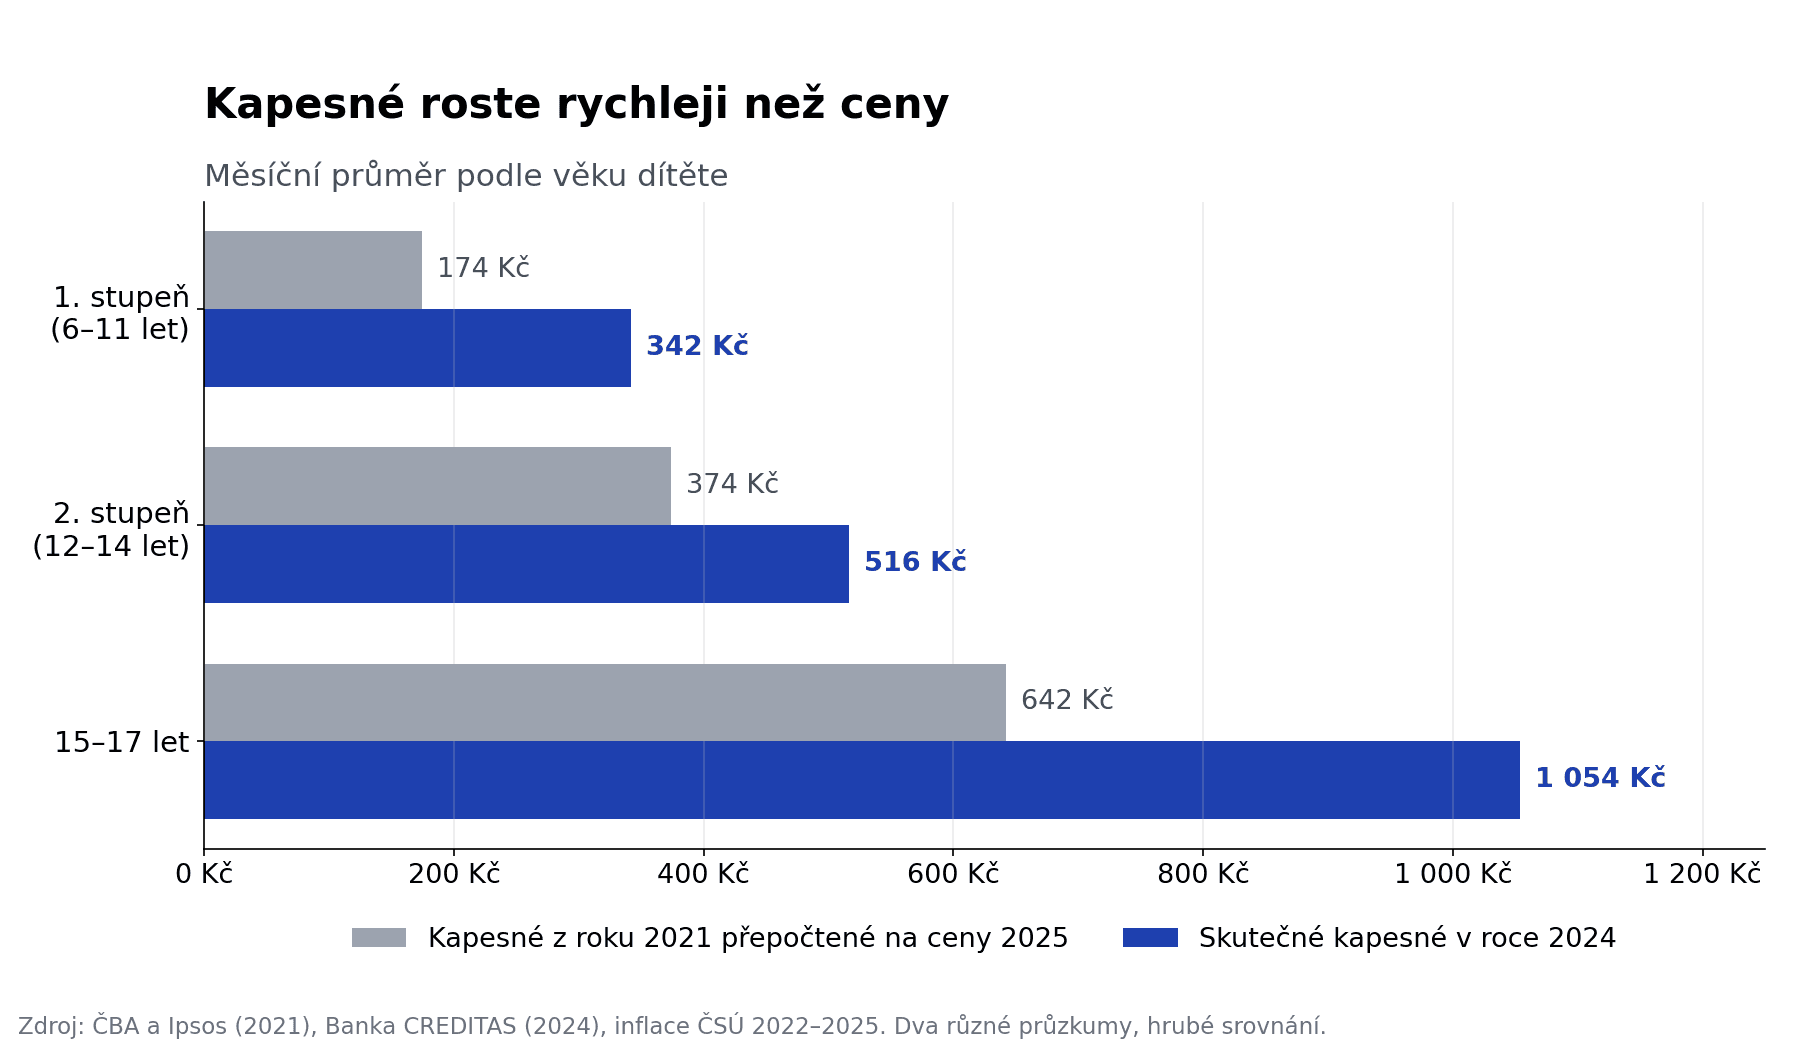
Zdroj: ČBA a Ipsos (2021), Banka CREDITAS (2024), ČSÚ.
Jsou to dva různé průzkumy a inflaci počítám až do roku 2025, i když novější průzkum je z roku 2024. Jde tedy jen o hrubé srovnání. Směr je ale jasný: kapesné rostlo rychleji než ceny. Proč, to průzkumy přímo neměří. Nejspíš z něj děti dnes platí víc věcí než dřív, třeba mobil, svačiny nebo útratu s kamarády.
Prakticky to znamená: pokud dáváš pořád stejnou částku jako v roce 2021, tvoje dítě si za ni dnes koupí zhruba o čtvrtinu méně.
Jak určit kapesné podle toho, co z něj dítě platí?
Nejdřív se s dítětem dohodni, co se z kapesného platí. Teprve potom řeš částku. Většina rad na internetu začíná u průměru a pak se doma řeší, jestli si má dítě lístek do kina zaplatit samo.
Jak na to:
- Sepiš s dítětem, co bude platit samo. Třeba jen sladkosti a hračky. Nebo i svačiny a tarif.
- Ke každé položce připiš, kolik měsíčně opravdu stojí.
- Sečti to a přidej malou rezervu na vlastní rozhodnutí.
- Domluv se s ním, co se stane, když peníze dojdou dřív. Správná odpověď je: nic. Počká se na další výplatu.
Příklad: Anna a Tomáš mají patnáctiletého Pepu. Domluvili se, že si bude platit svačiny, mobil a vlastní zábavu.
| Co Pepa platí sám | Měsíčně |
|---|---|
| svačiny ve škole (20 dní × 40 Kč) | 800 Kč |
| mobilní tarif | 250 Kč |
| kino nebo kamarádi | 400 Kč |
| drogerie | 150 Kč |
| celkem | 1 600 Kč |
Ilustrační příklad, ceny si dosaď podle sebe.
Pepa tedy dostává 1 600 Kč, což je na první pohled víc než průměr. Rodiče ale za něj tyhle věci už neplatí, takže jim to vyjde skoro nastejno, a Pepa se mezitím učí hospodařit. Když jeden měsíc utratí moc za kino, svačiny si pár dní nosí z domu.
Celý rozpočet rodiny s dětmi se dá postavit podobně. Jak na to, najdeš v článku o pravidle 50/30/20.
Od kolika let dávat kapesné?
Kolem šesti let, s nástupem do školy, kdy dítě už umí počítat a chápe, že peníze jednou dojdou.
V předškolním věku stačí prasátko, do kterého dítě dává peníze od babičky. Podle ČBA a Ipsosu ale přes polovinu rodičů dává kapesné už předškolákům. I to je v pořádku. Jde hlavně o to, aby dítě o svých penězích opravdu rozhodovalo samo.
Týdně, nebo měsíčně?
Malým dětem týdně, starším měsíčně. Šestileté dítě měsíc dopředu neodhadne a čekat celý měsíc je pro něj věčnost.
Česká spořitelna radí začít pár desítkami korun jednou týdně a každý rok přidat třeba 10 Kč. Na druhém stupni pak přejít na měsíční kapesné. Měsíční kapesné učí plánovat. Kdo všechno utratí hned na začátku měsíce, pozná to sám, a to ještě levně.
Hotově, nebo na účet?
Zhruba do deseti let hotově, potom na dětský účet. Dítě vidí, jak mu v peněžence ubývají mince a bankovky. Číslo v aplikaci je pro něj abstraktní.
Podle průzkumu pro Air Bank posílá kapesné na účet 45 % rodičů, u dětí od 15 do 17 let už 59 %. U osmi- až desetiletých je to méně než 12 %. Ipsos pro Partners Banku uvádí, že účet s kartou založilo dětem 57 % rodičů.
Velkou výhodou účtu je, že si dítě může samo odkládat. Podle průzkumu pro Air Bank si na účtu spoří přes 37 % dětí.
Má být kapesné za známky a domácí práce?
Spíš ne, protože kapesné je nástroj, jak se naučit hospodařit, a ne výplata za poslušnost.
Podle průzkumu Ipsos pro Partners Banku to tak vidí i spousta rodičů. Polovina dává kapesné bez podmínek, 23 % ho váže na pomoc v domácnosti a 15 % na školní výsledky. Placení za známky má háček. Když jednička stojí stovku, dítě se začne učit pro stovku. A když zrovna peníze nepotřebuje, nemá důvod se snažit.
Extra práce je něco jiného. Umýt auto nebo pohrabat listí za peníze klidně ano. Dítě se tak učí, že peníze se dají vydělat. Běžné povinnosti, jako uklidit si pokoj, by ale měly zůstat zadarmo.
Jak kapesné naučí dítě spořit?
Tím, že si část odloží na účet a uvidí, jak přibývá. Víc než sto přednášek naučí vlastní zkušenost.
Kdyby dítě od osmi do osmnácti let odkládalo 100 Kč měsíčně, mělo by po deseti letech 12 000 Kč. Při úroku 3 % ročně skoro 14 000 Kč. Ten úrok je jen odhad, nikdo ho nezaručí. Rozdíl dvou tisíc není velký, ale dítě díky tomu poprvé uvidí, že peníze můžou samy přibývat. Čísla si s ním můžeš projít v kalkulačce složeného úročení.
Naše dítě je na kapesné zatím moc malé, takže tady radím z čísel, ne ze zkušenosti. Kapesné ale mám vlastně i já: s manželkou máme každý svůj účet na radosti a ten druhý se do něj neplete. Funguje to stejně jako u dětí: peníze, o kterých rozhoduješ jen ty, tě naučí víc než jakékoli rady. Jak to máme nastavené, popisuju v článku Manželka má vyšší kapesné než já.
Tohle není investiční doporučení, jen vysvětlení, jak to funguje.
A co sourozenci a brigáda?
Sourozenci nemusí dostávat stejně, každý dostává podle svého věku. Starší sourozenec platí víc věcí, takže má i víc peněz. Když to mladšímu vysvětlíš přes seznam toho, co si kdo platí, hádek bývá míň. Navíc ví, na co se může těšit.
Brigáda je jiná kapitola. Vydělané peníze patří dítěti a kapesné bych kvůli nim nekrátil. Jinak se mu nevyplatí pracovat. Spíš se s ním domluv, že si z výdělku zaplatí něco většího samo, třeba telefon nebo letní tábor s kamarády.
Co dál
Než stanovíš částku, sedni si s dítětem a sepiš s ním, co z kapesného bude platit. Částku pak jednou ročně zvedni, ideálně k narozeninám, ať drží krok s cenami.
Pokud chceš dětem spořit i větší částky, projdi si možnosti spoření pro děti a článek o tom, kolik stojí dítě do 18 let. Kolik může pravidelná částka za pár let vynést, spočítáš v kalkulačce složeného úročení.
Často kladené otázky
- Kolik dávat dětem kapesné podle věku?
- Podle průzkumu Banky CREDITAS z roku 2024 dostávají děti od 6 do 11 let průměrně 342 Kč měsíčně, ve 12 až 14 letech 516 Kč a od 15 do 17 let 1 054 Kč. Rozumné je začít pár desítkami korun týdně a částku zvedat podle toho, co z kapesného dítě platí.
- Kolik kapesného dát desetiletému dítěti?
- Rozumné je 200 až 400 Kč měsíčně. Průměr pro děti od 6 do 11 let je podle Banky CREDITAS 342 Kč, průzkum pro Air Bank z roku 2025 uvádí u dětí od 8 do 12 let nejčastěji 100 až 300 Kč. Víc dává smysl, když si z kapesného platí i něco, co dřív platili rodiče, třeba svačiny nebo kroužek.
- Kolik kapesného dát středoškolákovi?
- Průměr u dětí od 15 do 17 let je podle Banky CREDITAS 1 054 Kč měsíčně. Když si středoškolák platí sám svačiny, tarif a zábavu, vyjde to snadno na 1 500 Kč a víc. Rodiče ale tyhle věci pak neplatí, takže celkové náklady se tolik nemění.
- Je lepší dávat kapesné hotově, nebo na účet?
- Menším dětem hotově, protože vidí, jak peníze ubývají. Zhruba od deseti let se hodí dětský účet s kartou. Podle průzkumu pro Air Bank posílá kapesné na účet 45 % rodičů, u dětí od 15 do 17 let 59 %. Na účtu si dítě může snadno samo spořit.
- Mám dávat kapesné za známky?
- Spíš ne. Dítě se pak učí kvůli penězům, a když je zrovna nepotřebuje, nemá důvod se snažit. Na známky váže kapesné jen 15 % rodičů a polovina ho dává bez podmínek, uvádí průzkum Ipsos pro Partners Banku. Za práci navíc, třeba mytí auta, odměna smysl dává.
Bezplatné finanční nástroje
Zůstaňte v obraze
Dostávejte oznámení o nových článcích.
Související články
Odpočet penzijka z daní 2026: kolik ti stát vrátí
Odpočet penzijka z daní 2026: odečteš vše nad 1 700 Kč měsíčně, max. 48 000 Kč ročně. Při 15% dani to dělá 7 200 Kč. Zaplatit musíš do 31. 12.
Jak spořit dětem v roce 2026: 5 možností a čísla v Kč
Jak spořit dětem v roce 2026? Spořicí účet, stavebko, penzijko, DIP, nebo ETF? Z 1 000 Kč měsíčně je za 18 let 259 až 459 tisíc Kč (ETF jako projekce).
Vyplatí se předčasně splatit hypotéku? Výpočet 2026
Vyplatí se předčasně splatit hypotéku při 5,5 %? Kdy je mimořádná splátka zdarma, zkrácení nebo snížení splátky v Kč a kolik musí ETF vydělat, aby vyhrál.